TL;DR
W skrócie
- Credit score, historia kredytowa i affordability to odrębne pojęcia.
- Agencje mają różne skale; obecny bezpośredni score Experian wynosi 0–1250.
- Checkmyfile to opcja płatna po 7-dniowym trial; dostępne są także bezpłatne raporty ustawowe.
- Historyczne ilustracje nie opisują aktualnej sytuacji ani gwarantowanej zmiany punktów.
- Sprawdzaj błędy i terminy płatności; zmiany kart i limitów oceniaj indywidualnie.
Przed aplikacją o kredyt sprawdź raport kredytowy, dochody, wydatki i warunki konkretnej oferty. Opłaty i ich zwrot zależą od produktu; odmowa nie oznacza automatycznie utraty każdej opłaty. Credit score jest jednym ze wskaźników, a kredytodawca stosuje własne kryteria i ocenę affordability.
Co to jest credit score?
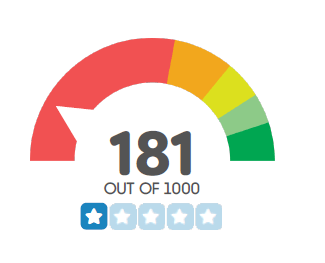
Credit score to punktowa ocena oparta na danych w raporcie kredytowym, a nie decyzja o finansowaniu. Agencje stosują różne skale: Experian udostępnia obecnie własny score od 0 do 1250, lecz inne agencje i starsze prezentacje mogą mieć inne zakresy. Historia kredytowa i affordability nie są tym samym; bank sprawdza także dochody, wydatki i własne kryteria.
Jak sprawdzić swoje credit score?
Sposobów jest kilka, jednak naszym klientom, niezmiennie od kilku lat zalecamy wybór platformy checkmyfile. Szczerze powiedziawszy, jej największą zaletą jest po prostu stosunek ceny do jakości - uprawnieni nowi klienci mogą skorzystać z 7-dniowego trial, a następnie subskrypcji £14,99 miesięcznie. Sprawdź aktualne warunki i anuluj przed końcem trial, jeśli nie chcesz kolejnej opłaty. Dostępne są też bezpłatne raporty ustawowe agencji.
Jak wygląda raport z checkmyfile?
Przyjrzyjmy się teraz przykładowemu raportowi, który wykonaliśmy na potrzeby tego artykułu. Mamy nadzieję, że dzięki niemu uda Ci się nieco lepiej zrozumieć działanie samego programu. W tym hipotetycznym przykładzie, kredytobiorcą jest Jan Kowalski, który ma 30 lat.
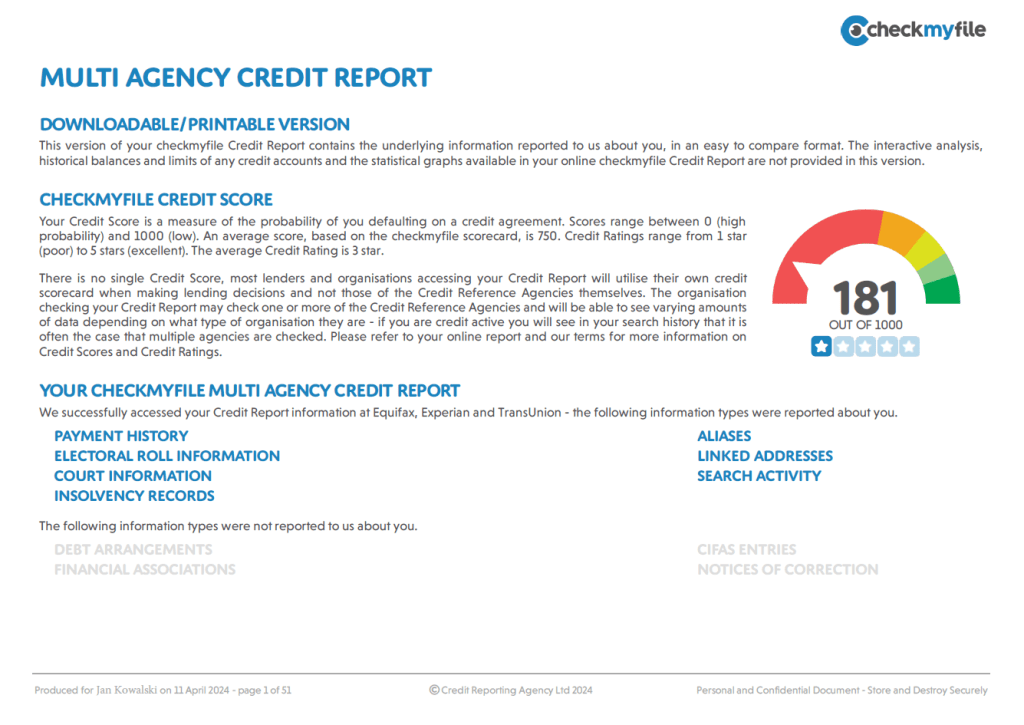
Każdy raport kredytowy zawiera w zasadzie najważniejszą informację - Twoje credit score
Zaległości w regulowaniu zobowiązań
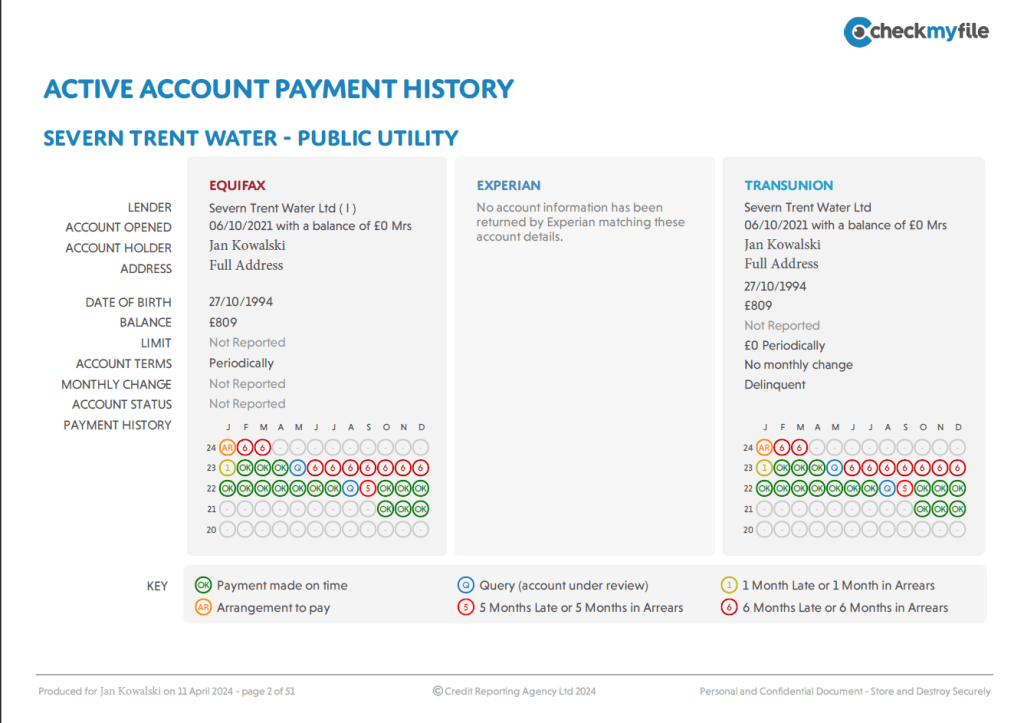
Jak wynika z powyższej ilustracji, bohater naszego przykładowego raportu miał w przeszłości poważne problemy z regulowaniem swoich zobowiązań. W przypadku opłat za dostarczanie wody, zdarzały się nawet sześciomiesięczne przestoje! Nie ma przy tym większego znaczenia, że kwoty zaległości były prawdopodobnie niskie - w oczach banku, nasz przykładowy Jan Kowalski jest po prostu niewiarygodny.
Zaznaczmy jednak, że w tej części raportu mogą pojawiać się błędy i wcale nie jest to aż tak niespotykane. Zanim zaczniesz składać dokumenty do banku, koniecznie upewnij się, czy nie zaszła pomyłka i czy Twój dostawca prądu, wody, gazu lub internetu zwyczajnie nie podał nieprawidłowych informacji. Może się okazać, że Twoje credit score wyraźnie wzrośnie praktycznie bez żadnych wyrzeczeń z Twojej strony.
Prawidłowa historia regulowania zobowiązań
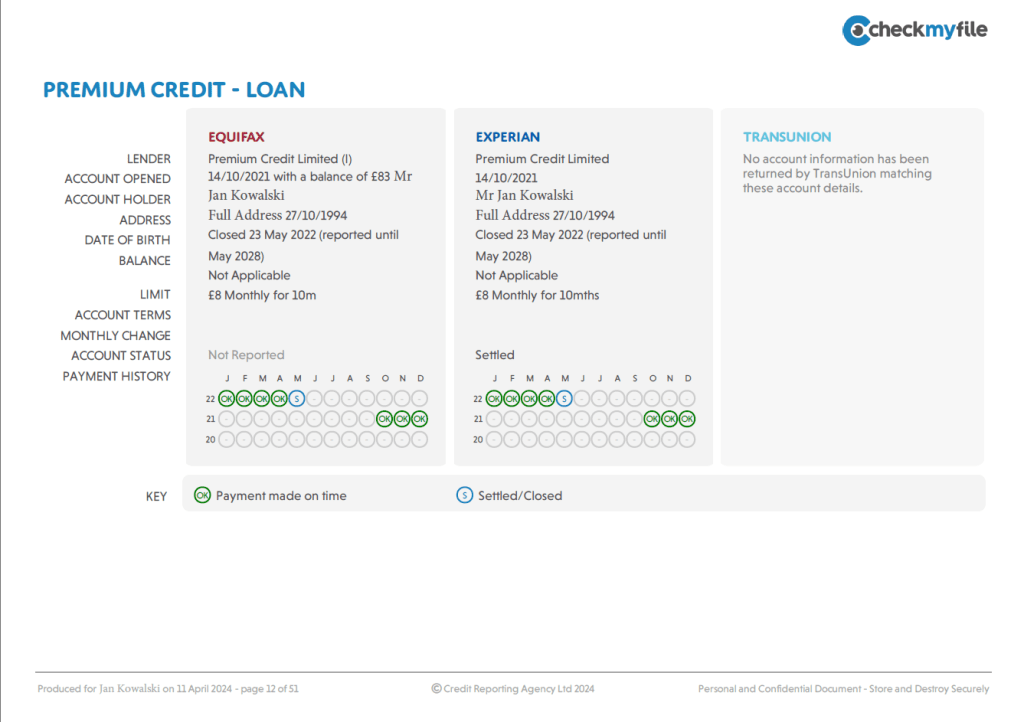
Są także części raportu, w których nasz Jan Kowalski wypada bardzo dobrze. Na załączonym obrazku znajduje się podsumowanie pożyczki, którą bohater tego artykułu spłacał przez 8 miesięcy. Jak widać, każda rata została opłacona terminowo, co z całą pewnością ma pozytywny wpływ na credit score. Dodajmy, że z raportu wynika, że zobowiązanie zostało spłacone w maju 2022 roku - symbolizuje to litera S w kółku.
Nieznany status produktu finansowego
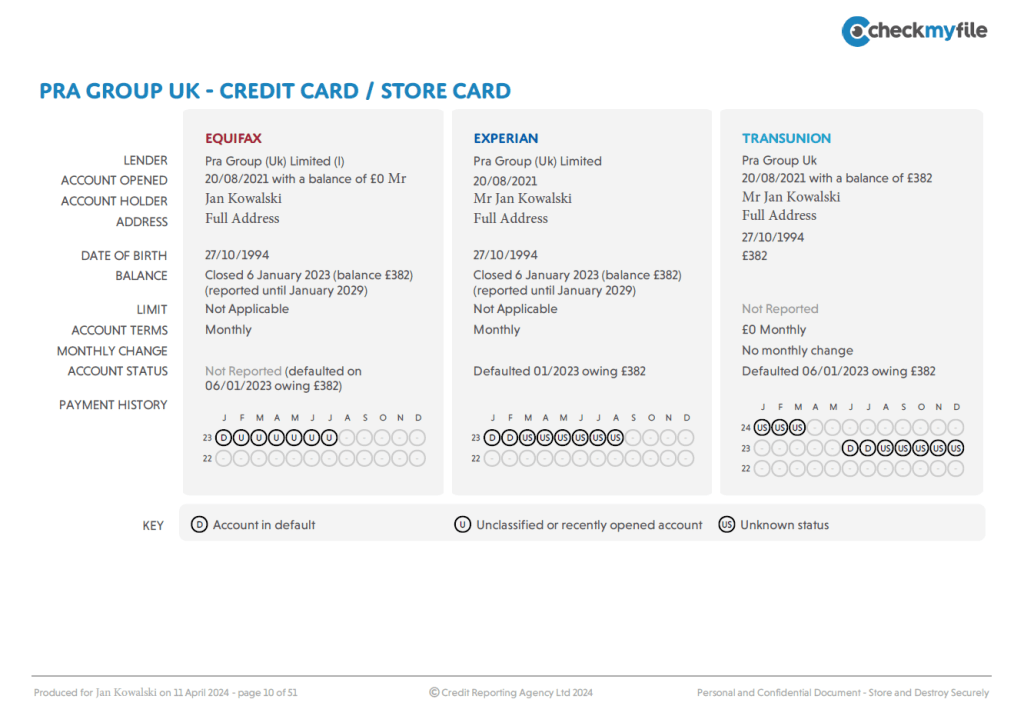
Sposób korzystania z kart oraz spłacania zobowiązań wpływa na historię kredytową i miesięczny budżet. Nie ma uniwersalnej zasady jednej lub dwóch kart. Kredytodawcy oceniają m.in. salda, wykorzystanie limitów, historię płatności i całą sytuację finansową.
Oznaczenia „unclassified” lub „unknown status” trzeba wyjaśnić z dostawcą danych lub agencją; same nie dowodzą braku problemów. Zamknięcie karty nie gwarantuje poprawy score ani affordability, a wpływ zmiany limitów zależy od całego profilu.
Spis wyborców
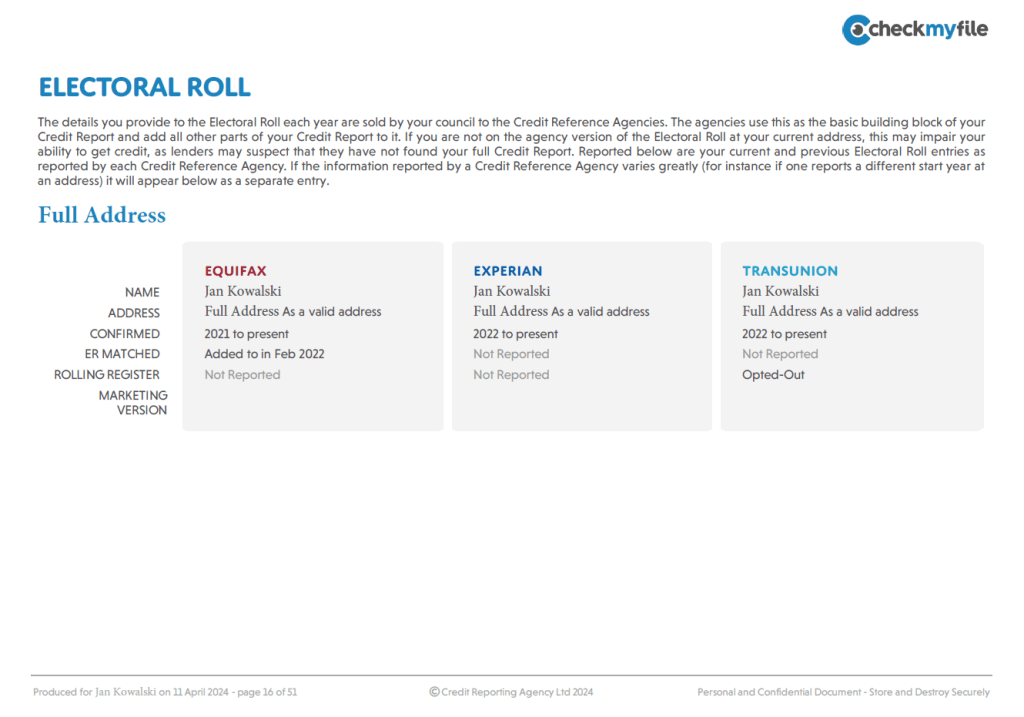
Jeśli jesteś uprawniony, zarejestruj się w electoral register. Dane te mogą pomóc agencjom i kredytodawcom potwierdzić tożsamość oraz adres; nie są oceną więzi ze społecznością ani gwarancją określonej punktacji.
Wyroki sądowe
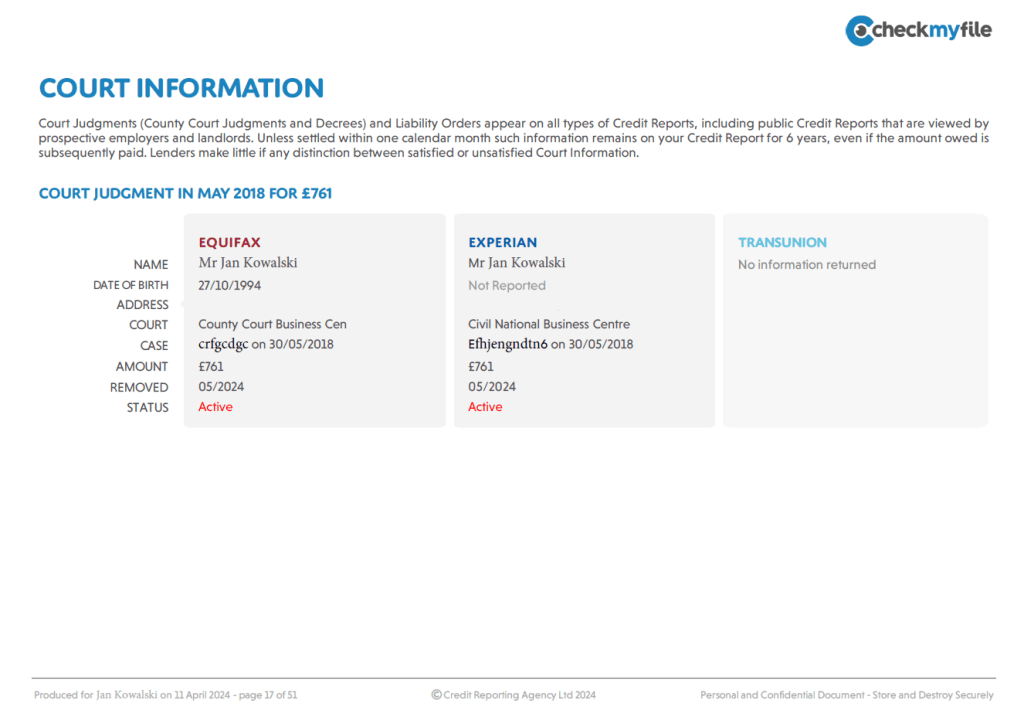
To historyczny, hipotetyczny przykład raportu z 2024 roku: widoczny CCJ dotyczy maja 2018. Takie wpisy zwykle pozostają przez sześć lat od wyroku, chyba że spełnione są warunki wcześniejszego usunięcia. Nie należy przedstawiać go jako aktualnego wpisu w 2026 roku ani utożsamiać historycznej punktacji na ilustracji z obecną skalą każdej agencji.
Usunięcie prawidłowo przedawnionego wpisu nie gwarantuje określonej liczby dodatkowych punktów ani przyznania kredytu. Sprawdź aktualny raport i w razie niezgodności zgłoś je agencji.
Historia bankructw
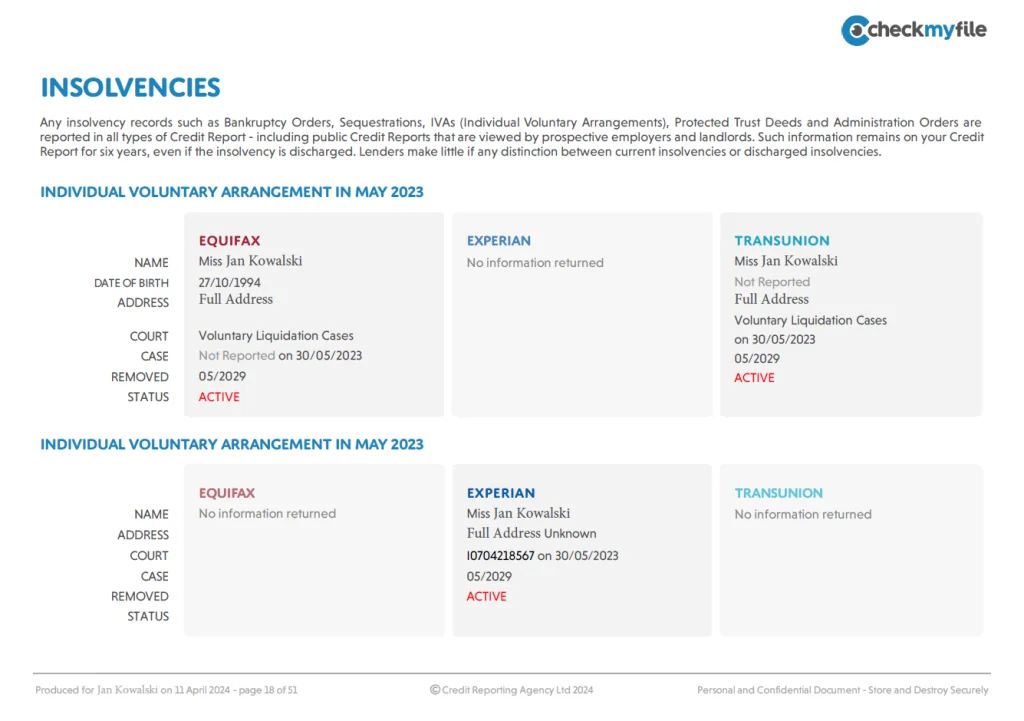
Bankruptcy i IVA to różne rozwiązania związane z niewypłacalnością; nie są moralną oceną osoby. Mogą istotnie ograniczać dostęp do finansowania, a zasady, okres widoczności i kryteria banków zależą od rodzaju postępowania, jego daty oraz jurysdykcji. Nie utożsamiaj ugody IVA z ogłoszeniem bankruptcy.
Po bankruptcy dostępność kredytu zależy m.in. od zakończenia postępowania, czasu od zdarzenia, aktualnej sytuacji finansowej i kryteriów kredytodawcy. Nie ma uniwersalnego okresu ani działań gwarantujących akceptację. W historii naszej firmy było tylko kilka przypadków, w których znaleźliśmy kredytodawcę skłonnego rozpatrzyć wniosek klienta po bankruptcy. To opis naszego doświadczenia, a nie statystyka całego rynku ani gwarancja uzyskania kredytu.
Wnioski kredytowe
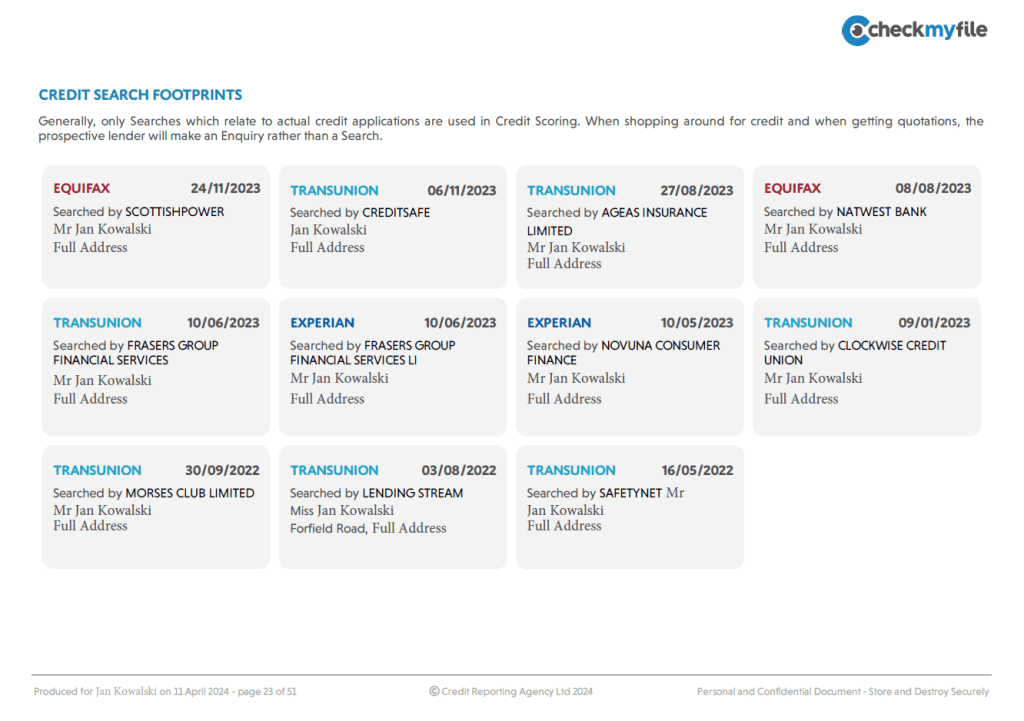
Raport może zawierać różne rodzaje wyszukiwań. Hard search związany z aplikacją o kredyt może wpływać na ocenę; wiele aplikacji w krótkim czasie może budzić pytania. Soft search, w tym sprawdzenie własnego raportu, działa inaczej i nie obniża score jak hard search. Nie zakładaj stałego spadku punktów za każdy widoczny wpis.
Widoczne historyczne daty zapytań nie dowodzą, czy aplikacja została zaakceptowana, odrzucona ani jaka była cena produktu. Te informacje wymagają osobnych dokumentów.
Soft credit checks
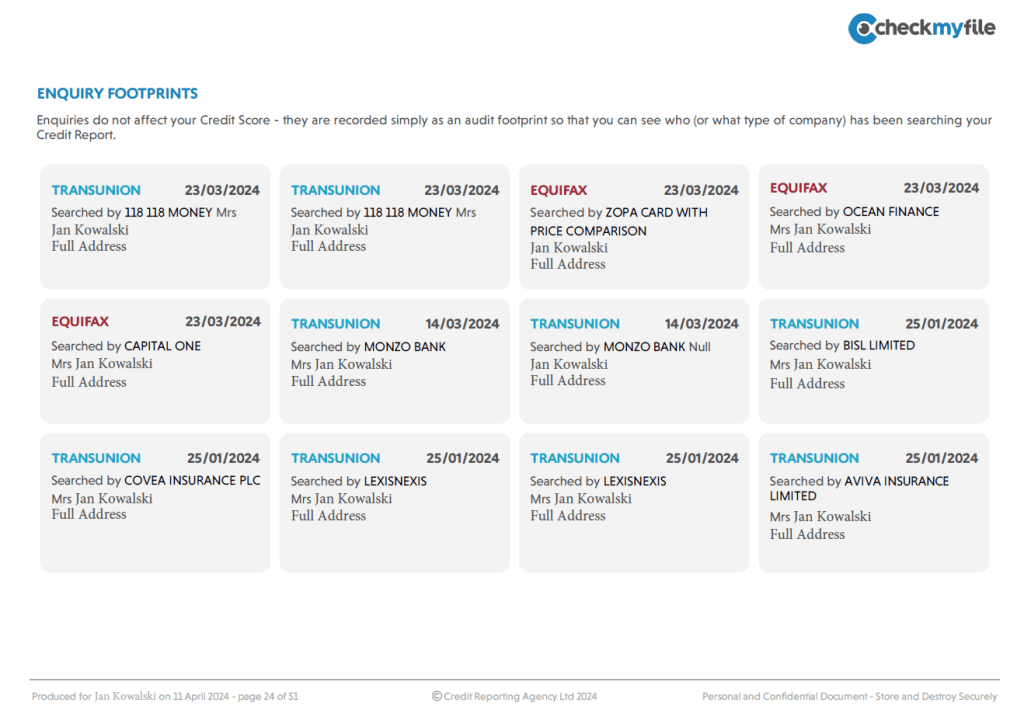
Rozwiązaniem, które powinna wybierać każda osoba myśląca o kredycie hipotecznym jest tzw. soft credit check. W uproszczeniu, jest to procedura polegająca na sprawdzeniu swojego credit score bez wpływu na jego poziom. Dla agencji ratingowych, takie zdarzenie oznacza po prostu chęć sprawdzenia swojej wiarygodności bez podejmowania próby pożyczenia środków. Z raportu wynika, że na taki ruch zdecydowała się między innymi firma ubezpieczeniowa jak i bank oferujący karty kredytowe.
Co powinienem zrobić, aby podnieść swoje credit score?
Sprawdzaj poprawność danych, płać zgodnie z ustaleniami i planuj budżet z uwzględnieniem zobowiązań. Nie ma jednego zestawu działań gwarantującego określony score lub kredyt.
Jeżeli spłaty są trudne, skorzystaj z bezpłatnej niezależnej pomocy w sprawach zadłużenia. Problemy finansowe mogą wynikać z wielu przyczyn; ocena powinna opierać się na dokumentach i możliwościach spłaty, nie stereotypach.
Przed zmianą liczby kont, limitów lub zobowiązań porównaj koszty i wpływ na budżet. Nie zamykaj kart automatycznie tylko dla poprawy punktacji; korzystaj z przypomnień lub odpowiednich metod płatności, aby nie przeoczyć terminów.
Wreszcie, powinieneś poważnie pomyśleć o zebraniu pewnej sumy pieniędzy na czarną godzinę. Nawet niewielka poduszka finansowa o wartości 3000 czy 4000 funtów bardzo pomoże Ci w budowaniu finansowego bezpieczeństwa.
FAQ
Najczęściej zadawane pytania
Czy każda agencja używa skali 0–999?
Nie. Experian stosuje obecnie własną skalę 0–1250, a inne agencje lub starsze prezentacje mogą używać innych zakresów.
Czy score oznacza affordability?
Nie. Affordability obejmuje także dochody, wydatki, zobowiązania i kryteria kredytodawcy.
Czy zamknięcie karty zawsze pomaga?
Nie. Znaczenie mają wykorzystanie limitów, salda, historia oraz cały profil; nie ma uniwersalnej liczby kart.
Ile pozostaje CCJ w raporcie?
Zwykle sześć lat od wyroku, chyba że spełnione są warunki wcześniejszego usunięcia. Przykład z maja 2018 jest historyczny.
Czy sprawdzenie własnego raportu obniża score?
Soft check, w tym sprawdzenie własnego raportu, nie działa jak hard search po aplikacji o kredyt.