TL;DR
Na skróty
- Zakupy na raty nie zwiększają zdolności kredytowej – to dodatkowe, regularne zobowiązania, które kredytodawca uwzględnia w ocenie Twoich wydatków.
- Zdolność kredytowa (affordability) określa kwotę, którą możesz pożyczyć, a historia kredytowa pokazuje, jak do tej pory spłacasz swoje zobowiązania.
- Jeśli już kupujesz na raty lub korzystasz z kredytu, terminowa spłata rat może pomóc budować historię kredytową.
- Nie bierz nowych zobowiązań tylko po to, aby budować historię kredytową – zwłaszcza przed złożeniem aplikacji o kredyt hipoteczny.
- Niskie wykorzystanie limitu na karcie kredytowej, wpis do spisu wyborców (electoral roll) oraz poprawnie wystawiane i terminowo opłacane rachunki (jeśli dostawca przekazuje dane o płatnościach do biur kredytowych) mogą pomóc w budowaniu historii kredytowej i credit score.
Wiele osób uważa, że kupowanie produktów na raty pomaga przygotować się do kredytu hipotecznego. Warto jednak odróżnić historię kredytową od zdolności kredytowej (affordability). Terminowe spłacanie istniejących zobowiązań może pomagać budować historię kredytową, natomiast dodatkowe raty zwiększają miesięczne wydatki uwzględniane przez kredytodawcę i mogą ograniczyć kwotę dostępnego kredytu. W tym artykule wyjaśniamy tę różnicę.
Czym jest zdolność kredytowa?
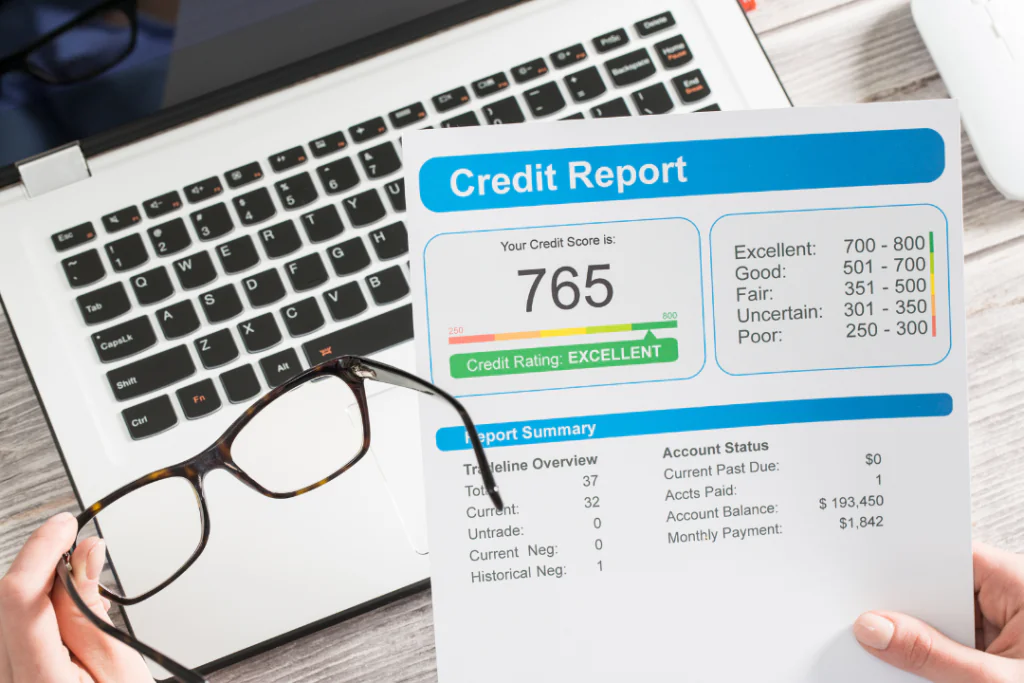
Jeśli jesteś na samym początku swojej drogi do własnej nieruchomości, musisz poznać kilka podstawowych pojęć i różnic pomiędzy zdolnością kredytową, historią kredytową i credit score.
Najprościej mówiąc, zdolność kredytowa (affordability) określa kwotę, którą możesz pożyczyć w ramach kredytu hipotecznego. Każdy bank oblicza ją trochę inaczej, dlatego może się okazać, że jeden kredytodawca sfinansuje zakup domu o maksymalnej wartości na poziomie £250,000, podczas gdy jego konkurencja zgodzi się pożyczyć Ci £270,000. Często maksymalna kwota kredytu wynosi około 4–4,5-krotności rocznych dochodów, choć niektórzy kredytodawcy mogą pożyczyć więcej lub mniej, a decyduje pełna ocena zdolności kredytowej. Im wyższe masz dochody i im niższe wydatki, tym większą kwotę kredytodawca może być skłonny Ci pożyczyć.
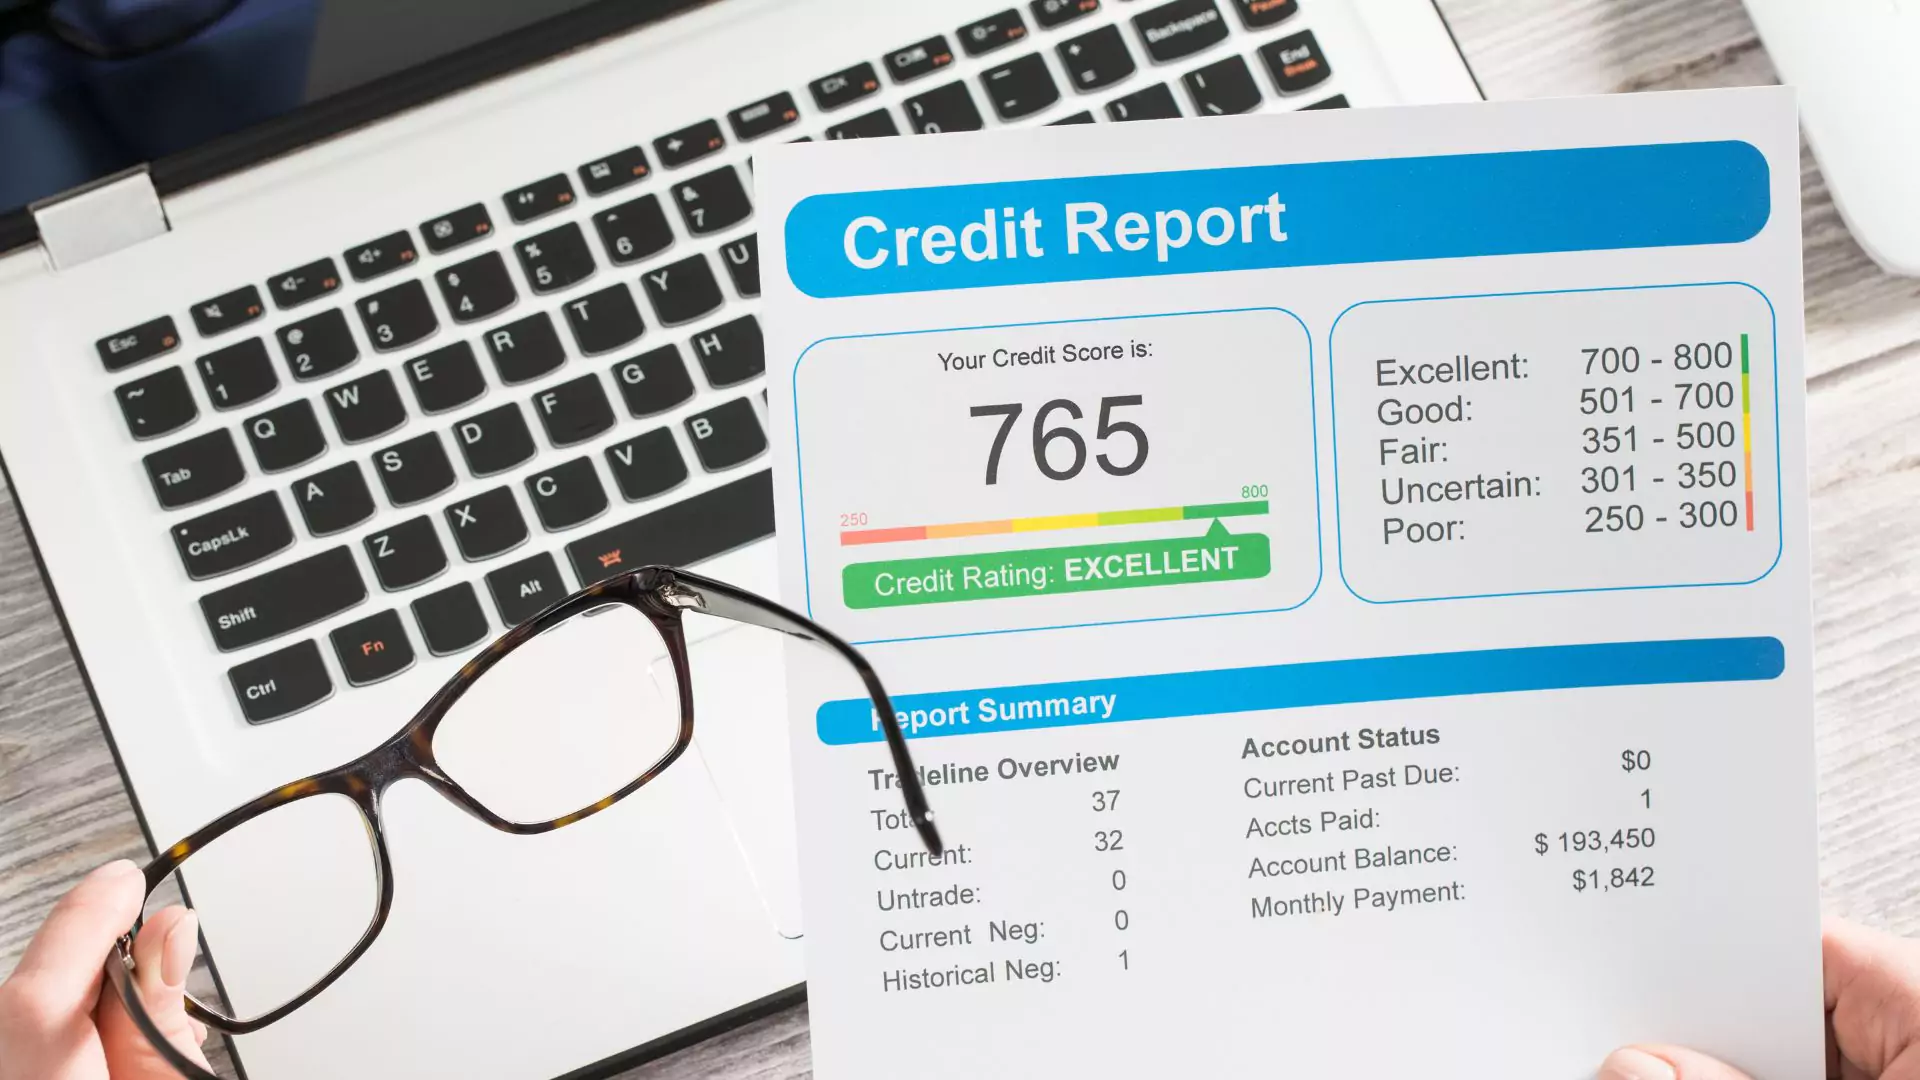
Historia kredytowa dotyczy tego, jak do tej pory spłacasz swoje zobowiązania. Jeśli regulujesz wszystkie zobowiązania na czas i nie wnioskujesz o wydłużenie okresu spłaty, kredytodawcy mogą ocenić Cię korzystniej, co może ułatwić dostęp do szerszego wyboru ofert. Opóźnione lub pominięte płatności są odnotowywane w raporcie kredytowym (zazwyczaj przez sześć lat) i mogą ograniczyć wybór kredytodawców lub produktów. Ich wpływ zależy od tego, jak niedawne i poważne były, oraz od kryteriów danego kredytodawcy.
Credit score jest pochodną historii kredytowej – to liczbowy wskaźnik oceniający Twoją wiarygodność jako pożyczkobiorcy. Poza historią kredytową, analizowane są również otwarte rachunki bankowe i posiadane karty kredytowe. Co ciekawe, jednym ze sposobów na poprawę credit score jest rejestracja w lokalnym spisie wyborców. Rejestracja nie należy do skomplikowanych, dlatego koniecznie o tym pamiętaj.
Na co wpływają zakupy na raty?
Jak można się domyślić, Twoja zdolność kredytowa nie zyska na zakupach ratalnych – to dodatkowe, regularne wydatki, które podnoszą Twoje Debt-to-Income ratio, czyli współczynnik zadłużenia do dochodów. Z drugiej strony, jeśli już kupujesz coś na raty (np. pralkę) i terminowo spłacasz raty, budujesz lub rozbudowujesz swoją historię kredytową.
Co warto brać na raty, aby budować historię kredytową?
Przede wszystkim nie dokonuj “sztucznych” zakupów. Kupowanie przedmiotów tylko po to, aby budować sobie historię kredytową, jest po prostu bezsensowne, bo dodatkowe koszty realnie uderzą Cię po kieszeni. Jeśli na poważnie myślisz o zakupie nieruchomości, rozważ raczej zebranie dodatkowych środków na depozyt (10% zamiast 5%). Mając więcej gotówki, również zyskasz w oczach banku i zmniejszysz swoje zadłużenie, zamiast je powiększać.
Unikaj zarówno bardzo małych, jak i bardzo dużych pożyczek. W przypadku tanich produktów, takich jak na przykład czajnik lub toster, zakup ratalny jest na tyle nieuzasadniony, że ratę o wartości kilku funtów łatwo po prostu przeoczyć, co zrujnuje całą koncepcję budowy historii kredytowej. Pamiętaj też, że analitycy kredytodawcy uwzględniają każde takie zobowiązanie w ocenie Twoich wydatków. Z drugiej strony, zakup telewizora lub samochodu również nie jest dobrym pomysłem – to duże wydatki, które wyraźnie nadszarpną Twój budżet domowy, więc musisz liczyć się ze spadkiem zdolności kredytowej.
Jeśli i tak planujesz niezbędny zakup na raty (np. mebli lub wyposażenia do nowego domu), terminowa spłata rat pozwoli Ci budować historię kredytową. Pamiętaj jednak, że każde nowe zobowiązanie obniża Twoją zdolność kredytową, dlatego przed złożeniem aplikacji o kredyt hipoteczny lepiej unikać nowych zobowiązań.
Jak kupować na raty, aby budować historię kredytową?
Nie możemy powiedzieć, że “warto” kupować coś na raty. Jedną z możliwości jest jednak jedna karta kredytowa, którą regularnie płacisz za bieżące zakupy i której saldo spłacasz w całości. Wiele kart kredytowych oferuje okres bez odsetek od zakupów (często do ok. 56 dni), pod warunkiem że co miesiąc spłacasz całe saldo w terminie. Oczywiście możesz również korzystać z usług zewnętrznych operatorów, jednak to właśnie karta daje największą swobodę użytkowania i pozwoli Ci na proste budowanie historii kredytowej.
Pamiętaj jednak, że u niektórych kredytodawców wysokie limity lub salda na kartach kredytowych mogą obniżyć kwotę, którą możesz pożyczyć. Dlatego staraj się utrzymywać niskie salda, a przed złożeniem aplikacji o kredyt hipoteczny omów posiadane karty z doradcą. Dodatkowo, maksymalne wykorzystywanie limitu środków może mieć negatywny wpływ na Twoje credit score, a jak już ustaliliśmy, jest ono niezwykle ważne w kontekście starania się o kredyt hipoteczny. Staraj się utrzymywać niskie wykorzystanie limitu – najlepiej poniżej 30%.
Pilnuj również terminów spłaty – każda opóźniona lub pominięta płatność może zostać odnotowana w Twoim raporcie kredytowym i pozostać w nim nawet przez sześć lat. Zobowiązania finansowe (pożyczki, leasingi, kredyty) są uwzględniane w ocenie zdolności kredytowej, a ich terminowe regulowanie buduje historię kredytową.
Czy są jakieś alternatywy?
Być może podchodzisz do pożyczania z bardzo dużą rezerwą – to bardzo mądre! Jeśli nie chcesz korzystać z karty kredytowej ani kupować na raty w inny sposób, mamy dla Ciebie bardzo dobrą wiadomość. Możesz zdecydować się na:
-
Rachunki (np. za prąd) na Twoje nazwisko lub wspólnie z małżonkiem – terminowo opłacane rachunki na Twoje nazwisko mogą pomóc wykazać historię płatności, jeśli dostawca przekazuje dane do biur kredytowych;
-
Przejście na abonament telefoniczny z modelu prepaid – choć jest to stałe zobowiązanie, koszty użytkowania telefonu nie wzrosną drastycznie, a jednocześnie zyskasz okazję do wykazania się terminowością w płaceniu;
-
Formalne osiedlenie się w jednym miejscu – zadbaj o to, aby wszystkie rachunki wystawiane były na jeden adres zamieszkania i jedną bądź dwie osoby (w zależności od tego, czy o kredyt wnioskujesz samodzielnie, czy z partnerem).
Pamiętaj również, aby sprawdzić, czy rachunki za prąd, wodę lub gaz są wystawiane poprawnie. Błędy w rachunkach mogą prowadzić do opóźnień w płatnościach, dlatego jeśli je zauważysz, wyjaśnij sprawę z dostawcą.
Podsumowanie
Mamy nadzieję, że ten poradnik rozwiał Twoje wątpliwości dotyczące zakupów na raty. Nabycie nieruchomości to bardzo poważna decyzja, dlatego bardzo zależy nam na tym, abyś dokładnie wiedział, jak się przygotować do tej transakcji. Jeśli jesteś gotowy do rozpoczęcia drogi do własnego domu, koniecznie skontaktuj się z nami!
Pierwsze spotkanie z naszym doradcą jest całkowicie bezpłatne i do niczego nie zobowiązuje. W ciągu kilkudziesięciu minut sprawdzimy Twoją zdolność kredytową, odpowiemy na wszystkie nurtujące pytania i doradzimy na temat kwestii, które są dla Ciebie ważne. Nie czekaj, uwolnij się od wynajmu już dziś!
FAQ
Najczęściej zadawane pytania
Czy zakupy na raty zwiększają zdolność kredytową?
Nie. Zakupy na raty to dodatkowe, regularne zobowiązania, które podnoszą Twoje Debt-to-Income ratio, a kredytodawca uwzględnia je w ocenie Twoich wydatków. Dodatkowe zobowiązania mogą więc ograniczyć kwotę kredytu hipotecznego, którą możesz uzyskać.
Czym różni się zdolność kredytowa od historii kredytowej?
Zdolność kredytowa (affordability) określa kwotę, którą możesz pożyczyć w ramach kredytu hipotecznego, i zależy m.in. od Twoich dochodów i wydatków. Historia kredytowa pokazuje, jak do tej pory spłacasz swoje zobowiązania. Credit score to liczbowy wskaźnik oparty na historii kredytowej.
Czy spłacanie rat buduje historię kredytową?
Tak – jeśli już kupujesz na raty lub korzystasz z kredytu, terminowa spłata rat buduje historię kredytową. Opóźnione lub pominięte płatności mogą zostać odnotowane w raporcie kredytowym i pozostać w nim nawet przez sześć lat. Nie warto jednak brać nowych zobowiązań tylko po to, aby budować historię kredytową.
Czy karta kredytowa wpływa na kredyt hipoteczny?
Może. U niektórych kredytodawców wysokie limity lub salda na kartach kredytowych mogą obniżyć kwotę, którą możesz pożyczyć, a maksymalne wykorzystywanie limitu może negatywnie wpłynąć na Twoje credit score. Staraj się utrzymywać niskie wykorzystanie limitu – najlepiej poniżej 30% – i przed złożeniem aplikacji omów posiadane karty z doradcą.
Jak inaczej budować historię kredytową?
Możesz zarejestrować się w spisie wyborców (electoral roll), przejść z telefonu na kartę (prepaid) na abonament i terminowo opłacać rachunki na swoje nazwisko – jeśli dostawca przekazuje dane o płatnościach do biur kredytowych. Sprawdź też, czy rachunki za prąd, wodę lub gaz są wystawiane poprawnie, bo błędy mogą prowadzić do opóźnień w płatnościach.