Ubezpieczyciel może odmówić ochrony ze względu na konstrukcję domu, jego lokalizację, stan techniczny albo historię ubezpieczeniową klienta. Odmowa jednej firmy nie oznacza jednak, że nieruchomości nie da się ubezpieczyć. Inny ubezpieczyciel może przyjąć ryzyko, czasem z wyższą składką, większym udziałem własnym lub ograniczonym zakresem. Zanim kupisz dom w UK, sprawdź dostępność i warunki polisy dla konkretnego adresu.
TL;DR
Na skróty
- Odmowa może wynikać z kryteriów konkretnego ubezpieczyciela. W trudniejszych przypadkach warto sprawdzić ofertę specjalistyczną, bez gwarancji akceptacji.
- Buildings insurance chroni budynek, a contents insurance rzeczy osobiste i wyposażenie. O wypłacie decydują warunki polisy, limity, wyłączenia i udział własny.
- Nietypowa konstrukcja, zabytek, powódź lub subsidence wymagają dokładniejszych informacji; nie są automatycznym zakazem ubezpieczenia.
- Sprawdź, czy polisa odpowiada sposobowi zamieszkania i zabezpieczeniom. Najemca zwykle potrzebuje ochrony własnych rzeczy, a nie polisy na budynek.
- Odpowiadaj starannie na pytania o szkody i wcześniejsze ubezpieczenia. Przy zwykłym ubezpieczeniu domu skazań o statusie spent co do zasady nie trzeba ujawniać.
Jak działa ubezpieczenie nieruchomości w UK?
Ubezpieczenie domu w UK może obejmować dwie części:
- Buildings insurance — konstrukcję i stałe elementy budynku, np. ściany, dach, okna oraz zabudowę kuchni i łazienki.
- Contents insurance — rzeczy takie jak meble, ubrania i sprzęt elektroniczny.
Obie części mogą chronić przed skutkami pożaru, powodzi, wycieku wody czy włamania, zależnie od umowy. Przy włamaniu uszkodzone drzwi mogą należeć do szkody z buildings, a skradziony telewizor do contents. Nie oznacza to automatycznej wypłaty ani zawsze zakupu nowego sprzętu: obowiązują uzgodnione zasady naprawy lub wymiany, limity, wyłączenia i excess, czyli udział własny w szkodzie.
Jak wyjaśnia MoneyHelper, kredytodawca zwykle wymaga buildings insurance. Najemca zazwyczaj ubezpiecza własne rzeczy; za budynek odpowiada właściciel. Przy mieszkaniu leasehold ochronę budynku może organizować właściciel freeholdu w ramach polisy całego bloku — sprawdź dokumenty nieruchomości, zanim wykupisz osobną polisę.
Buildings insurance: co może utrudnić ochronę?
Ubezpieczyciel ocenia między innymi prawdopodobieństwo szkody i koszt naprawy. Znaczenie mają konkretne materiały, stan domu i jego historia, a nie sama etykieta „nietypowy”.
Nietypowa konstrukcja domu
Płaski dach, strzecha czy konstrukcja prefabrykowana mogą ograniczyć wybór polis. Nie istnieje jednak jeden rynkowy procent płaskiego dachu, po którego przekroczeniu każda firma odmawia ochrony. Ubezpieczyciel może pytać o udział płaskiej części w powierzchni dachu, jej materiał, wiek i przeglądy. Są oferty obejmujące nawet całkowicie płaskie dachy, czego przykładem są warunki Homeprotect.
Przy strzesze sprawdź wymagania dotyczące konserwacji, instalacji elektrycznej, kominów i zabezpieczeń przeciwpożarowych. Terminy przeglądów i potrzebne dokumenty wynikają z warunków konkretnej polisy; nie ma jednego harmonogramu dla wszystkich ubezpieczycieli.
Współczesnych systemów prefabrykowanych nie należy utożsamiać ze starszymi, wadliwymi typami prefabrykowanego żelbetu, określanymi jako PRC. Ustal dokładny system budowy, stan konstrukcji i dokumentację ewentualnych napraw. Ubezpieczyciel i bank oceniają je według własnych kryteriów. Na przykład Halifax dopuszcza indywidualną ocenę konstrukcji nietradycyjnych, a dla niektórych wadliwych domów PRC wymaga zaakceptowanej naprawy i certyfikatu. To kryteria jednego banku, a nie zasada całego rynku. Przeczytaj też, jak cechy nieruchomości wpływają na decyzję kredytową.
Budynek zabytkowy
Przy budynku wpisanym do rejestru zabytków (listed building) kluczowa jest wystarczająca suma na naprawę lub odtworzenie budynku. Koszt odbudowy nie jest ceną rynkową domu; według ABI przy zabytku lub nietypowej konstrukcji może być potrzebna wycena rzeczoznawcy.
W Anglii Historic England zaleca uwzględnienie odpowiednich materiałów, fachowych prac i wymaganych zgód. Zakres odtworzenia po dużej szkodzie ocenia się indywidualnie. Dla domu w Walii, Szkocji lub Irlandii Północnej trzeba sprawdzić właściwe miejscowe przepisy ochrony zabytków. Sam wpis do rejestru nie przesądza odmowy ani konkretnego mnożnika składki.
Ryzyko powodzi
Historia zalania i ryzyko kolejnej powodzi mogą wpłynąć na cenę, udział własny i dostępność ochrony. Zacznij od publicznego serwisu właściwego dla kraju:
- Anglia — GOV.UK: długoterminowe ryzyko powodzi.
- Walia — Natural Resources Wales.
- Szkocja — mapy SEPA.
- Irlandia Północna — nidirect i Flood Maps NI.
Mapy pomagają ocenić lokalizację, ale nie zastępują informacji o konkretnym domu ani decyzji ubezpieczyciela. Poniższy zrzut jest ilustracją wyniku dla terenu wokół budynku, a nie potwierdzeniem ryzyka dla Twojej nieruchomości.
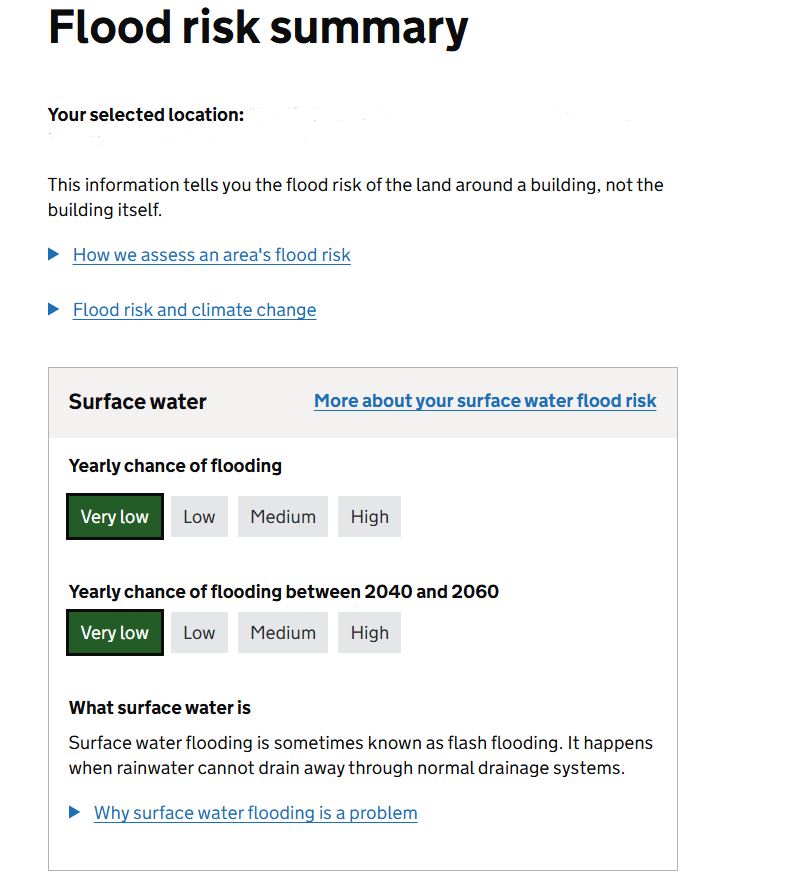
Zapytaj również o Flood Re. Program wspiera ochronę przed powodzią poprzez uczestniczących ubezpieczycieli w całym UK; nie kupuje się polisy bezpośrednio od Flood Re. Kryteria kwalifikacji obejmują m.in. budowę przed 1 stycznia 2009 r., prywatny cel mieszkalny, odpowiednią kategorię Council Tax lub jej odpowiednik oraz warunki dotyczące posiadacza polisy i sposobu ubezpieczenia. Istnieją wyjątki dotyczące odbudowanych domów; sam wiek budynku nie wystarcza. Kwalifikujące się polisy contents najemców lub leaseholderów mogą korzystać z programu nawet wtedy, gdy budynek się nie kwalifikuje. Pozostałe właściwe kryteria nadal obowiązują, a oferta zależy od ubezpieczyciela.
Subsidence i wcześniejsze naprawy
Subsidence to obniżanie się gruntu pod budynkiem, które powoduje przemieszczanie fundamentów. Nie należy utożsamiać go ze zwykłym osiadaniem nowego budynku pod własnym ciężarem ani rozpoznawać na podstawie każdej rysy na ścianie.
Po wcześniejszej szkodzie istotne są jej przyczyna, wyniki badań, naprawy, monitoring i historia roszczeń. ABI wskazuje, że znalezienie nowej polisy może być trudniejsze lub droższe. Zapytaj dotychczasowego ubezpieczyciela o kontynuację i przygotuj dokumentację dla nowych firm. Historia subsidence nie oznacza automatycznej odmowy, ale nie gwarantuje też odnowienia ochrony.
Contents insurance: zabezpieczenia i współlokatorzy
Contents insurance może obejmować szkody w rzeczach spowodowane np. pożarem, wodą lub kradzieżą. Ochrona przed kradzieżą może zależeć od zamków, zabezpieczeń okien albo alarmu, jeżeli polisa stawia takie warunki. Opisz faktyczne zabezpieczenia; nie deklaruj standardu zamka, którego nie potrafisz potwierdzić. Lokalizacja również może wpływać na ocenę ryzyka i składkę.
Mieszkanie ze współlokatorami
Polisy na rzeczy w domu dzielonym z innymi osobami są dostępne, ale trzeba zgłosić sposób zamieszkania. Sprawdź, czy ochrona obejmuje Twój pokój, części wspólne i rzeczy poszczególnych lokatorów, jakie zamki są wymagane oraz kiedy działa ochrona przed kradzieżą. Sama nazwa „tenant insurance” nie potwierdza zakresu. Nie zakładaj, że polisa pokryje kradzież dokonaną przez współlokatora lub jego gościa.
Historia ubezpieczeniowa i sytuacja klienta
Poprzednie odmowy i błędne odpowiedzi
Odmowa przedstawienia oferty, rozwiązanie lub unieważnienie polisy oraz odmowa wypłaty za szkodę to różne sytuacje. Jeśli ubezpieczyciel o nie pyta, odpowiedz zgodnie z dokumentami i zakresem pytania. Nie oznaczają one automatycznie wpisu na wspólną „czarną listę”.
Przy ubezpieczeniu konsumenckim masz obowiązek zachować należytą staranność przy odpowiadaniu na pytania. Jeśli nie znasz odpowiedzi, sprawdź ją lub poproś o wyjaśnienie. Jak opisuje Financial Ombudsman Service, nie każda pomyłka oznacza oszustwo czy utratę całej ochrony. Znaczenie ma to, czy zabrakło należytej staranności i czy prawidłowa odpowiedź zmieniłaby decyzję firmy.
Przy niedbałym błędzie ubezpieczyciel może zastosować warunki, na których zawarłby umowę, proporcjonalnie obniżyć wypłatę, jeśli naliczyłby wyższą składkę, albo unieważnić polisę ze zwrotem składek, jeśli w ogóle nie przyjąłby ryzyka. Celowe lub lekkomyślne wprowadzenie w błąd może prowadzić do unieważnienia umowy i odmowy wypłat, zwykle bez zwrotu składek. Nie jest to automatyczna konsekwencja każdej nieścisłości.
Historia szkód
Wcześniejsze szkody i nadal rozpatrywane roszczenia mogą wpłynąć na ofertę. Podaj informacje za okres wskazany w pytaniu, w tym o zdarzeniach bez wypłaty, jeżeli firma o nie pyta. Przy otwartej sprawie przygotuj jej aktualny status i informacje o naprawach. Ubezpieczyciel oceni możliwość nowej ochrony na podstawie tych informacji i własnych kryteriów.
Wyroki skazujące: spent i unspent
W zwykłym ubezpieczeniu domu istotne jest rozróżnienie spent — skazania objętego ochroną wynikającą z przepisów o rehabilitacji — oraz unspent, które nie ma takiego statusu. Spent nie oznacza automatycznie usunięcia wpisu z rejestru. Zasady i okresy uzyskania tego statusu różnią się między jurysdykcjami UK.
Co do zasady skazania spent nie wymagają ujawnienia przy takim ubezpieczeniu. O unspent informujesz, gdy ubezpieczyciel o nie pyta; sprawdź też, których osób dotyczy pytanie. MoneyHelper wyjaśnia zasady ujawniania skazań. Skazanie unspent może ograniczać wybór ofert i wymagać pomocy brokera specjalizującego się w takich sytuacjach. Jeśli nie znasz statusu skazania, zweryfikuj go według właściwych przepisów przed udzieleniem odpowiedzi.
Płatność miesięczna i historia kredytowa
Ocena ryzyka ubezpieczeniowego i zgoda na finansowanie składki to odrębne kwestie. Płatność miesięczna może oznaczać umowę kredytową, odsetki i sprawdzenie historii kredytowej — taki mechanizm opisuje np. Aviva. Odmowa finansowania nie oznacza sama w sobie braku możliwości ubezpieczenia. Zapytaj o dostępne sposoby płatności i odpowiadaj zgodnie z prawdą na pytania o upadłość lub zobowiązania, jeżeli pojawiają się we wniosku.
Co zrobić po odmowie ubezpieczenia?
- Poproś o wyjaśnienie przyczyny i sprawdź poprawność danych użytych do wyceny.
- Przygotuj informacje o konstrukcji, stanie dachu, naprawach, zalaniach, subsidence, szkodach i sposobie zamieszkania.
- Ustal odpowiednią sumę na odbudowę oraz wartość rzeczy. Porównaj udział własny, limity, wyłączenia i wymagane zabezpieczenia.
- Sprawdź inne oferty lub pomoc brokera zajmującego się takim ryzykiem. BIBA opisuje dostęp do specjalistycznych brokerów, również przy trudnościach z uzyskaniem ochrony.
- Uzyskaj potwierdzenie zakresu i daty rozpoczęcia nowej polisy, zanim zrezygnujesz z dotychczasowej ochrony lub oprzesz decyzję o zakupie domu na samej wycenie.
Chcesz omówić sytuację swojej nieruchomości? Omów ubezpieczenie domu z Extend Finance. Przygotuj obecną polisę, informacje o domu i powód odmowy, jeśli został podany.
FAQ
Najczęściej zadawane pytania
Czy ubezpieczyciel może odmówić ubezpieczenia domu w UK?
Tak, jeśli ryzyko nie mieści się w jego kryteriach. Nie przesądza to decyzji innych firm. Warto ustalić przyczynę odmowy i sprawdzić oferty specjalistyczne, pamiętając o możliwych wyłączeniach, wyższej składce lub udziale własnym.
Czy buildings insurance jest wymagane przy kredycie hipotecznym?
Kredytodawca zwykle wymaga ochrony budynku. Przy mieszkaniu leasehold może ją zapewniać polisa całego bloku, dlatego sprawdź dokumenty i zakres ochrony. Contents insurance chroni rzeczy i nie zastępuje ubezpieczenia konstrukcji.
Czy dom o niestandardowej konstrukcji trudno ubezpieczyć?
Może wymagać indywidualnej oceny i dodatkowych dokumentów. Płaski dach lub prefabrykaty nie oznaczają automatycznej odmowy; liczą się materiały, stan i kryteria firmy. Przy starszym PRC ważne mogą być typ konstrukcji oraz dokumentacja napraw.
Czy lokalizacja wpływa na ubezpieczenie domu?
Tak, na przykład ryzyko powodzi może wpłynąć na składkę, udział własny i dostępność ochrony. Sprawdź mapy właściwe dla kraju UK oraz historię konkretnej nieruchomości. Wynik mapy nie jest decyzją ubezpieczyciela ani gwarancją bezpieczeństwa budynku.
Czy moja historia osobista ma znaczenie przy ubezpieczeniu?
Firma może pytać o szkody, wcześniejsze polisy i skazania unspent, wskazując okres oraz osoby objęte pytaniem. Odpowiadaj starannie; skazań spent co do zasady nie trzeba ujawniać przy zwykłym ubezpieczeniu domu. Ocena zgody na miesięczne finansowanie składki jest osobną kwestią od dostępności ochrony.
Czy Flood Re może pomóc najemcy?
Tak, kwalifikująca się polisa contents najemcy może korzystać z Flood Re nawet wtedy, gdy budynek nie kwalifikuje się do ochrony. Nadal muszą być spełnione właściwe kryteria dotyczące polisy i nieruchomości, w tym zasadniczo budowa przed 1 stycznia 2009 r. Dostęp sprawdzasz u uczestniczącego ubezpieczyciela; sam program nie sprzedaje polis bezpośrednio.