TL;DR
Na skróty
- Bank ocenia zarówno twoją sytuację finansową, jak i nieruchomość jako zabezpieczenie kredytu.
- Nietypowa konstrukcja, stan techniczny, sposób użytkowania i warunki lease wymagają sprawdzenia według kryteriów konkretnego kredytodawcy.
- Wycena banku nie zastępuje survey, czyli badania stanu technicznego domu.
- Hard search dotyczy raportu kredytowego, a nie oględzin nieruchomości.
- Wyjaśnij wątpliwości przed aplikacją z doradcą, prawnikiem lub rzeczoznawcą. Mapa ryzyka ani wstępna ocena nie gwarantuje finansowania.
Odmowa kredytu hipotecznego może wynikać z cech nieruchomości, nawet jeśli twoja zdolność kredytowa jest wystarczająca. Bank ocenia, czy dany dom lub mieszkanie może stanowić zabezpieczenie. Poniżej wyjaśniamy, które kwestie warto sprawdzić przed aplikacją — nietypowa cecha nie zawsze oznacza odmowę u każdego kredytodawcy.
Dlaczego to ważne?
Bank ocenia zarówno twoją zdolność kredytową, jak i nieruchomość, która ma stanowić zabezpieczenie kredytu. Warto omówić jej nietypowe cechy z doradcą kredytowym przed złożeniem formalnej aplikacji o kredyt.
Hard search to sprawdzenie raportu kredytowego, a nie wycena ani badanie stanu nieruchomości. Pozostawia ślad w raporcie i może wpłynąć na credit score, zwłaszcza przy wielu aplikacjach w krótkim czasie. Rodzaj sprawdzenia na danym etapie warto potwierdzić u kredytodawcy. Więcej wyjaśnia Experian.
Problemy z nieruchomością mogą ujawnić się podczas wyceny, badania jej stanu lub conveyancingu. Jeśli zakup nie dojdzie do skutku, część poniesionych kosztów może nie zostać zwrócona. Przed zleceniem usług i złożeniem aplikacji sprawdź opłaty związane z kredytem oraz zasady ich zwrotu; booking fee nie występuje przy każdym produkcie.
Kryteria kredytodawcy (lending criteria)
Każda instytucja finansowa w Wielkiej Brytanii ma swoją własną politykę, również dotyczącą udzielania kredytów.
Publikowane zasady udzielania kredytów, czyli lending criteria, różnią się między kredytodawcami. Mogą określać między innymi:
-
Metody oceniania zdolności kredytowej klienta;
-
Minimalną wartość nieruchomości;
-
Wysokość wymaganych wkładów własnych;
-
Warunki oceny aplikacji;
oraz co najważniejsze — cechy nieruchomości, na którą ma być przyznany kredyt.
Publikowane kryteria pomagają wstępnie ocenić możliwość finansowania, ale nie zastępują pełnej oceny aplikacji ani nieruchomości. Jeśli opis budynku lub dokumenty budzą wątpliwości, omów je z doradcą przed złożeniem aplikacji.
Cechy nieruchomości wymagające dodatkowego sprawdzenia
Nietypowa konstrukcja budynku
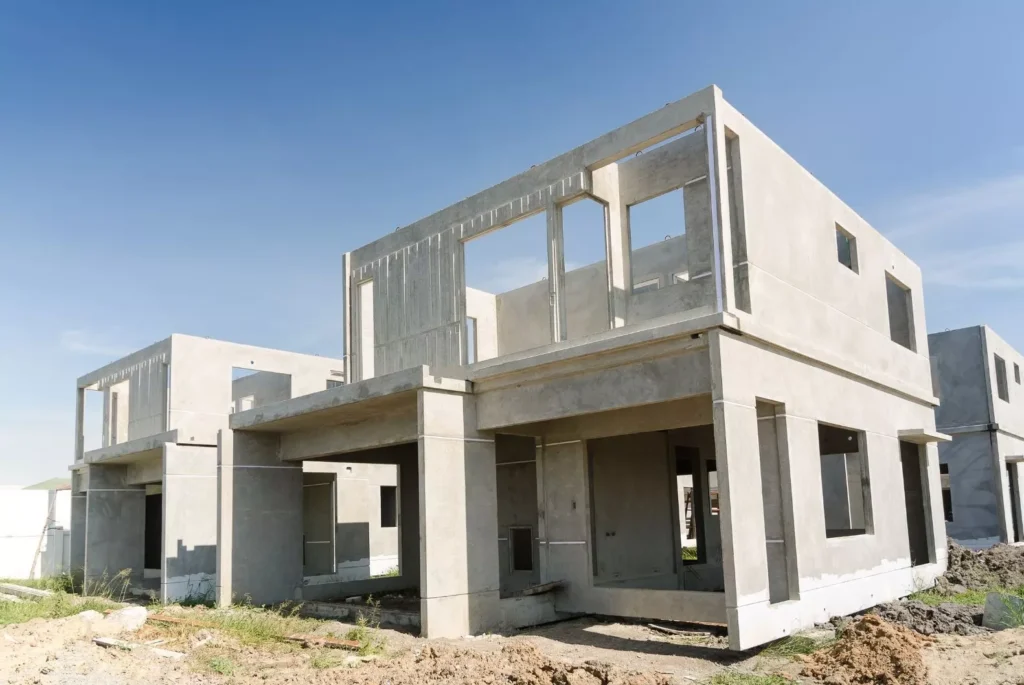
Określenie non-standard construction dotyczy określonych rodzajów konstrukcji ocenianych według kryteriów danego kredytodawcy. Sam drewniany lub stalowy szkielet nie przesądza o odmowie.
Przed aplikacją ustal dokładny typ konstrukcji, rok budowy oraz dostępne dokumenty dotyczące ewentualnych napraw. Znaczenie mogą mieć stan budynku, wycena i możliwość jego ubezpieczenia. Kryteria Nationwide pokazują, że poszczególne technologie są traktowane różnie. Nie należy zakładać, że każdy nietypowy dom jest mniej trwały lub niemożliwy do sfinansowania.
Nieruchomości w złym stanie technicznym
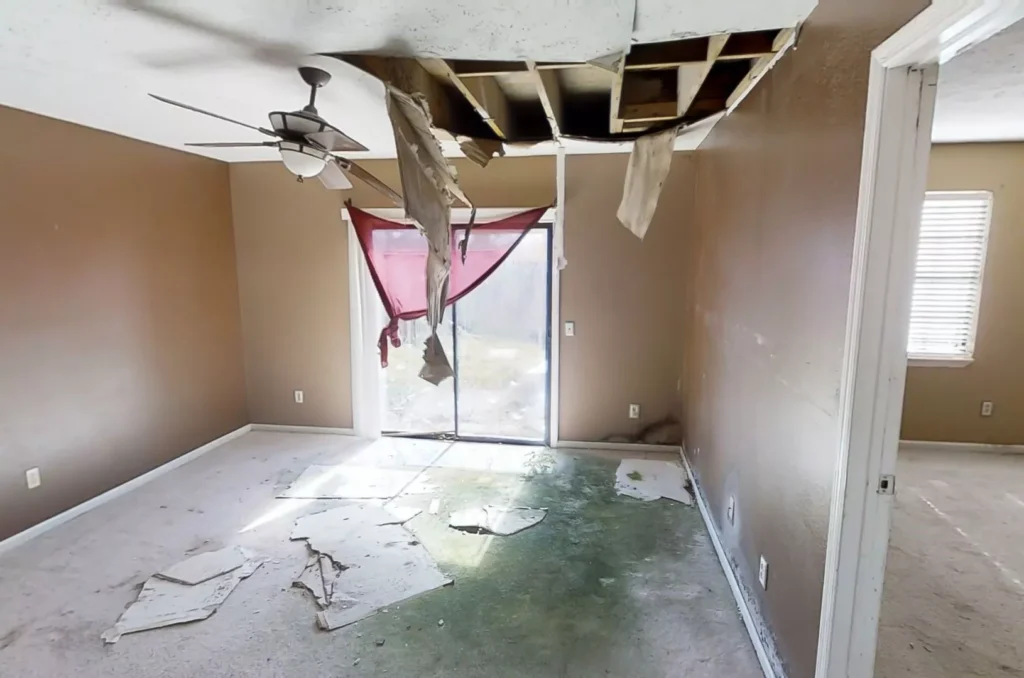
Pęknięcia, zawilgocenie lub widoczne uszkodzenia warto omówić z rzeczoznawcą. Wycena na potrzeby banku nie zastępuje badania stanu technicznego nieruchomości (survey) i nie daje gwarancji wykrycia wszystkich wad.
Dobierz zakres survey do wieku, konstrukcji i stanu budynku. RICS wyjaśnia różnice między poziomami badania. Wady ukryte lub niedostępne elementy mogą wymagać dodatkowych badań.
W zależności od usterek i kryteriów kredytodawcy konieczne mogą być naprawy, dodatkowy raport lub wstrzymanie części finansowania; możliwa jest też odmowa. Jeśli planujesz zakup domu do remontu, sprawdź dostępne rozwiązania przed złożeniem aplikacji.
Użytkowanie mieszane, działalność lub gospodarstwo
Przy kredycie mieszkaniowym znaczenie ma sposób użytkowania nieruchomości i treść umowy. Praca z domu nie oznacza automatycznej odmowy, ale prowadzenie działalności może wymagać zgody kredytodawcy, odpowiedniego ubezpieczenia lub zgód lokalnych. Sprawdź rządowe wskazówki dotyczące działalności w domu.
Wynajem wymaga uzgodnienia z bankiem. Consent to let ma warunki określone przez kredytodawcę i nie należy traktować go jako ogólnej zgody na najem wakacyjny lub krótkoterminowy.
W przypadku gospodarstwa, warsztatu, sklepu lub części użytkowej trzeba ustalić faktyczne przeznaczenie, ograniczenia prawne i kryteria banku. Niewielka działalność nie zawsze wyklucza kredyt mieszkaniowy; w innych przypadkach potrzebne może być odrębne finansowanie. Kredyt typu semi-commercial lub kredyt komercyjny wymaga osobnej oceny i nie stanowi gwarantowanego rozwiązania.
Krótki pozostały okres lease
W Anglii i Walii leasehold oznacza własność nieruchomości na czas określony w umowie lease. Przed zakupem sprawdź pozostały okres, opłaty i ograniczenia z prawnikiem. Więcej o tym w artykule o freehold i leasehold.
Nie ma jednego minimalnego okresu lease dla wszystkich banków. Kryteria mogą odnosić się do momentu aplikacji i końca spłaty kredytu, a także zależeć od LTV oraz rodzaju nieruchomości. Nie należy przenosić zasad z Anglii i Walii bezpośrednio na Szkocję lub Irlandię Północną.
Jeśli potrzebne jest przedłużenie lease, jego tryb, koszt i termin powinien ustalić prawnik przed zobowiązaniem się do zakupu. Przedłużenie może być skoordynowane z zakupem, ale musi spełniać warunki oferty kredytowej — w tym wymóg zakończenia go najpóźniej w dniu completion, jeżeli bank tego wymaga.
Wycena i możliwość późniejszej sprzedaży
Kredytodawca bierze pod uwagę wartość nieruchomości oraz możliwość jej późniejszej sprzedaży. Rzeczoznawca ocenia konkretny budynek i jego otoczenie; sama odległość od miasta lub ogólna opinia o dzielnicy nie wystarcza do przewidzenia decyzji banku.
Jeżeli wycena banku jest niższa od uzgodnionej ceny zakupu, dostępna kwota kredytu może być niższa, a przy zachowaniu tej samej ceny potrzebny może być większy wkład własny. Maksymalny dopuszczalny LTV określa górny udział kredytu w wartości przyjętej przez bank. Ostateczne warunki zależą od oceny aplikacji i nieruchomości.
Ryzyko powodziowe i możliwość ubezpieczenia
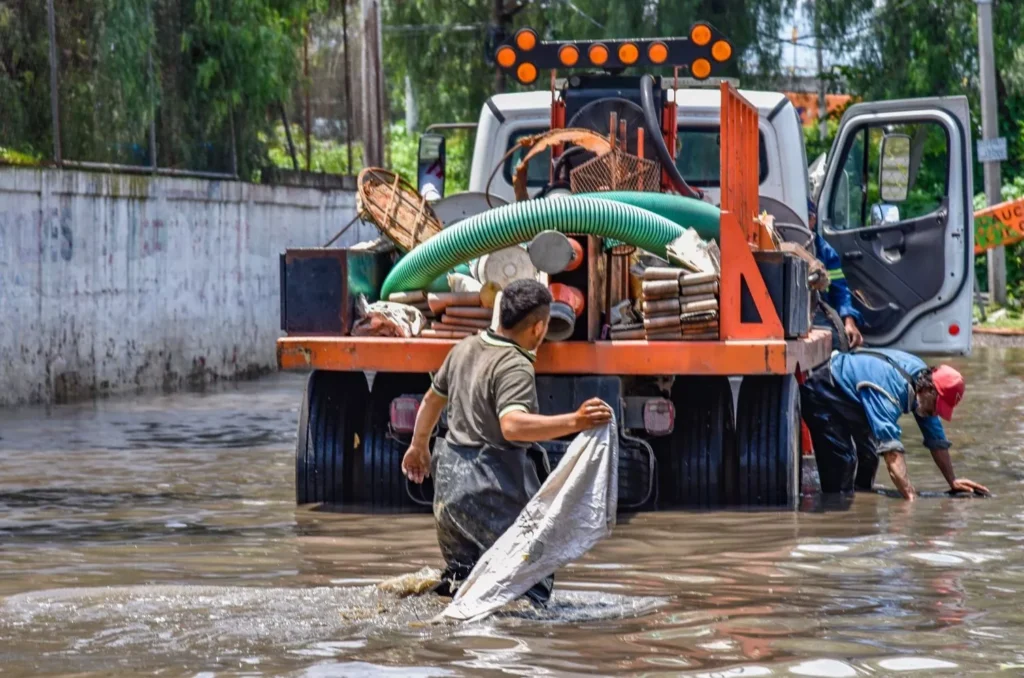
Historia zalania, ryzyko powodziowe i możliwość uzyskania odpowiedniego ubezpieczenia mogą mieć znaczenie dla oceny nieruchomości. Nie oznacza to jednak automatycznej odmowy ani określonej wysokości składki.
Według raportu Environment Agency za okres 2024–2025 około 6,3 mln domów i nieruchomości firmowych w Anglii znajduje się na obszarach zagrożonych powodzią. To dane o obszarach ryzyka, a nie informacja, że każda z tych nieruchomości zostanie zalana.
Dla Anglii skorzystaj z narzędzia do sprawdzania długoterminowego ryzyka powodziowego. Na tej samej stronie znajdziesz odnośniki do odrębnych usług dla Walii, Szkocji i Irlandii Północnej. Mapa pokazuje ryzyko dla obszaru, nie przesądza o ryzyku konkretnego domu i nie gwarantuje uzyskania kredytu ani ubezpieczenia. Wyniki warto omówić z prawnikiem, rzeczoznawcą i ubezpieczycielem.
Problemy z gruntem lub ślady osiadania wymagają osobnej oceny. Sama nazwa regionu nie wystarcza do określenia ryzyka dla domu. Prawnik może ustalić, jakie wyszukiwania są potrzebne dla danego adresu; przykładem są sprawdzenia dotyczące dawnego wydobycia węgla. Podejrzenie uszkodzeń konstrukcji warto omówić z rzeczoznawcą, który wskaże potrzebne dalsze badania.
Minimalna wartość nieruchomości i kwota kredytu
Kredytodawca może określać minimalną wartość nieruchomości oraz osobno minimalną kwotę kredytu. Progi zależą od instytucji i produktu, dlatego sprawdź oba przed aplikacją.
Niska cena sama w sobie nie dowodzi złego stanu domu, małego zainteresowania kupujących ani braku możliwości finansowania. Trzeba sprawdzić wycenę, stan prawny i techniczny oraz kryteria konkretnego kredytodawcy.
Stan prawny i ograniczenia dotyczące nieruchomości
Prawnik powinien sprawdzić tytuł własności, ograniczenia w dokumentach oraz wymagane zgody związane z nieruchomością. Ich znaczenie dla zakupu i zabezpieczenia kredytu zależy od konkretnego przypadku.
Ochrona obszaru i problem z tytułem własności to różne kwestie. Przykładowo conservation area w Anglii może oznaczać dodatkowe ograniczenia planowanych prac. Sam taki status nie jest wystarczającą podstawą do stwierdzenia, że bank odmówi kredytu. Zakres ochrony sprawdź we właściwym urzędzie lokalnym, a dokumenty dotyczące zakupu — z prawnikiem.
Podsumowanie
Przed aplikacją ustal typ konstrukcji, stan techniczny, przeznaczenie i stan prawny nieruchomości. W razie wątpliwości skonsultuj dokumenty z prawnikiem, a stan budynku z rzeczoznawcą. Doradca kredytowy może pomóc sprawdzić kryteria finansowania, ale ostateczną decyzję podejmuje kredytodawca po ocenie aplikacji i nieruchomości.
Artykuł ma charakter ogólny i nie zastępuje indywidualnej oceny kredytowej, technicznej ani prawnej.
FAQ
Najczęściej zadawane pytania
Czy nietypowa konstrukcja zawsze wyklucza kredyt?
Nie. Znaczenie ma dokładny typ konstrukcji, stan budynku i kryteria konkretnego kredytodawcy. Przed aplikacją warto ustalić te informacje i sprawdzić możliwość finansowania.
Czy wycena banku wykryje wszystkie wady domu?
Nie. Wycena służy ocenie zabezpieczenia kredytu i nie zastępuje survey. Także badanie techniczne ma określony zakres i może wymagać dalszych specjalistycznych sprawdzeń.
Ile lat lease musi pozostać, aby uzyskać kredyt?
Nie ma jednego progu dla wszystkich banków. Wymagania mogą dotyczyć dnia aplikacji i końca spłaty oraz zależeć od LTV, nieruchomości i jurysdykcji.
Czy niski poziom ryzyka na mapie powodziowej gwarantuje kredyt?
Nie. Mapa pokazuje ryzyko dla obszaru i nie zastępuje oceny konkretnej nieruchomości przez bank ani sprawdzenia warunków ubezpieczenia.