TL;DR
Na skróty
- LTV (loan-to-value) to stosunek kwoty kredytu do wartości nieruchomości: LTV = kwota kredytu / wartość nieruchomości × 100%.
- Depozyt jako procent ceny i LTV sumują się do 100% tylko wtedy, gdy oba wskaźniki liczysz od tej samej kwoty. Jeśli wycena banku jest niższa od ceny zakupu, wymagane własne środki mogą być większe. Kredytodawcy zwykle liczą LTV od niższej z dwóch kwot: ceny zakupu lub wyceny nieruchomości.
- Maksymalne LTV przy zakupie zależy od kredytodawcy i nieruchomości, a im niższy próg LTV, tym zwykle niższe oprocentowanie.
- Większy wkład własny nie zawsze jest opłacalny, a kredyt z LTV 95% ma swoje minusy: zwykle wyższe oprocentowanie, większy dług i większe ryzyko negative equity.
O LTV, czyli loan-to-value ratio wspominamy w niemalże każdym artykule dotyczącym kredytów hipotecznych. Trudno się temu dziwić - ten wskaźnik ma istotny wpływ na oprocentowanie, a więc realny zysk banku finansującego Twój dom. Sprawdźmy zatem czym dokładnie jest wspomniane LTV i jak wykorzystać jego wysokość do własnych celów.
Czym jest Loan-to-value ratio?
Loan to value, popularnie skracane do LTV, to stosunek wartości pożyczki do jej zabezpieczenia. Oblicza się go według wzoru: LTV = kwota kredytu / wartość nieruchomości × 100%. Na przykład kredyt w wysokości 225 000 £ na dom o wartości 250 000 £ oznacza LTV 90%. Maksymalne LTV zależy od kredytodawcy, produktu i rodzaju nieruchomości, a przy kredycie spłacanym w systemie repayment LTV obniża się wraz ze spłatą kolejnych rat (o ile wartość nieruchomości nie spadnie).
Przy jakiej formie pożyczek występuje wskaźnik Loan-to-value?
Z punktu widzenia finansów osobistych, z tym pojęciem spotkasz się przede wszystkim w kontekście kredytów hipotecznych, ponieważ odnosi się on do wartości nieruchomości stanowiącej zabezpieczenie dla banku. Loan-to-value będzie niezwykle istotne w przypadku kredytów typu second charge, jednak jeśli idziesz zastawić coś do lombardu, ten parametr również będzie determinować Twoją “zdolność kredytową”.
Wskaźnik LTV a depozyt
Kupując nieruchomość, częściej myślimy o wysokości depozytu (5%, 10%, 20%) niż o samym LTV, ale to dwie strony tej samej proporcji. Depozyt to różnica między ceną nieruchomości a kwotą kredytu. Depozyt jako procent ceny i LTV sumują się do 100% tylko wtedy, gdy oba wskaźniki liczysz od tej samej kwoty. Jeśli wycena banku jest niższa od ceny zakupu, wymagane własne środki mogą być większe. Kredytodawcy, np. Barclays, liczą LTV od niższej z dwóch kwot: ceny zakupu lub wyceny nieruchomości. Wycena wyższa od ceny nie pozwoli więc pożyczyć 100% ceny, a wycena niższa od ceny (down-valuation) podnosi LTV i może wymagać większego depozytu. Kredytodawcy wymagają też minimalnego depozytu i sprawdzają, skąd pochodzą pieniądze – np. Barclays oczekuje co najmniej 5% depozytu, który nie może pochodzić z pożyczki.
Ile wynosi LTV kredytów hipotecznych w UK?
Maksymalne LTV przy zakupie zależy od kredytodawcy i nieruchomości – np. Barclays dopuszcza do 95% LTV przy zakupie domu i do 85% przy mieszkaniu (flat), a niektóre produkty dla kupujących pierwszy raz oferują nawet 100% LTV. Kredytodawcy stosują też niższe progi LTV, np. 90%, 70% czy 60%, a im niższy próg, tym zwykle niższe oprocentowanie. Na dobrą sprawę, im mniejsza proporcja kwoty kredytu do wartości nieruchomości, tym lepiej.
Może się jednak zdarzyć, że wartość LTV przekroczy 100% (tzw. negative equity) - dzieje się tak, gdy wartość Twojej nieruchomości spadnie poniżej kwoty pozostałego do spłaty kredytu, na przykład w wyniku spadku cen na rynku czy niekorzystnych zmian w najbliższym otoczeniu.
Jakie LTV powinien mieć mój kredyt hipoteczny w UK?
Choć takie pytanie pojawia się stosunkowo rzadko, od czasu do czasu analizujemy z naszymi klientami, czy warto płacić wyższy wkład własny. Niestety, udzielenie odpowiedzi nie jest takie łatwe.
Oprocentowanie w obu przykładach ma charakter wyłącznie ilustracyjny (poziom stawek z 2024 roku) i nie jest aktualną ofertą żadnego kredytodawcy.
Rozważmy pierwszy przypadek:
Marta i Jakub chcą kupić dom o wartości 250 tysięcy funtów przy pomocy kredytu hipotecznego na 25 lat. Dysponują oni oszczędnościami na poziomie 30 tysięcy i szukają finansowania ze stałą stopą procentową na 2 lata. Załóżmy, że kredytodawca zaproponował im 2 oferty: z LTV 95% na 5,89% rocznie i z LTV 90% na 5,28% rocznie. Co powinni wybrać?
W pierwszym przypadku, a więc z depozytem w wysokości 5% (12 500 funtów), rata kredytu wyniesie £1514,29, natomiast przy depozycie 10% (25 000 funtów), czyli LTV 90%, spadnie ona do poziomu £1352,29. Przy zachowaniu identycznych warunków depozyt w wysokości 10% daje więc 162 funty niższą ratę, co na przestrzeni 2 lat trwania preferencyjnej umowy kredytowej oznacza obniżenie wydatków na raty o 3888 funtów - wymaga to jednak wniesienia dodatkowych 12 500 funtów depozytu. Pełne porównanie opłacalności powinno uwzględniać także saldo kredytu po tym okresie, opłaty i koszt zaangażowania dodatkowego depozytu.
Przeanalizujmy też inną sytuację:
Andrzej i Michał chcą kupić duże mieszkanie o wartości 400 tysięcy funtów, również korzystając z kredytu hipotecznego. Tym razem, bohaterowie opowieści chcieliby jednak spłacić swoje zobowiązanie w zaledwie 10 lat i mogą pozwolić sobie nawet na 160 tysięcy funtów wkładu własnego ze sprzedaży poprzedniego mieszkania. Andrzej boi się ryzyka, dlatego szukając kredytu hipotecznego, skłania się ku ofertom z długim, bo aż 5-letnim okresem stałego oprocentowania.
To oczywiście bardzo rzadki przykład - aby móc spłacić taki kredyt, kredytobiorcy musieliby wykazywać się bardzo wysokimi dochodami, jednak ta historia powinna pomóc lepiej zrozumieć cały problem z LTV i gradacją ofert kredytowych. W tym przypadku kredytodawca mógłby zaproponować kredyt z LTV 60% lub 70% z oprocentowaniem odpowiednio 4,14% i 4,37%. To z kolei przełoży się na £2445,88 lub £2884,36, które trzeba będzie co miesiąc przelewać do banku.
Czy im wyższy depozyt tym lepiej?
Możemy się chyba zgodzić, że wraz ze wzrostem depozytu, maleje rata - to całkowicie normalne, w końcu pożyczona suma jest mniejsza, a bank ponosi mniejsze ryzyko. Z drugiej strony, drugi przykład pokazuje, że w niektórych przypadkach trzeba wnieść o wiele większy depozyt (160 zamiast 120 tysięcy), aby oszczędzić tylko trochę - 0,23 punktu procentowego to zaledwie 230 funtów mniejsze odsetki od każdych pożyczonych stu tysięcy w skali roku.
W naszych przykładach różnica w oprocentowaniu między LTV 95% a 90% (0,61 p.p.) była większa niż między LTV 70% a 60% (0,23 p.p.). Większy wkład własny może obniżyć oprocentowanie, zwykle wtedy, gdy pozwala przejść do niższego progu LTV, ale nie zawsze jest to opłacalne. Jak to możliwe?
Chodzi oczywiście o czas. Odkładając dodatkowe 10-15 tysięcy funtów spędzisz kolejne miesiące wynajmując mieszkanie zamiast cieszyć się własnym domem. Zakładając, że w ciągu roku zostawiasz swojemu landlordowi około 15 tysięcy funtów w postaci czynszu, czasem lepiej jest wybrać trochę droższy kredyt, a później rozważyć remortgage lub nadpłatę – pamiętając, że w okresie stałej stopy nadpłata ponad limit (np. w HSBC 10% salda rocznie) może oznaczać opłatę za wcześniejszą spłatę (ERC).
Czy warto brać kredyt z LTV 95%?
To zależy od Twojej sytuacji. Kredyt z LTV 95% pozwala kupić dom z mniejszym depozytem, ale ma swoje minusy: zwykle wyższe oprocentowanie niż przy niższych progach LTV, większy dług i więcej zapłaconych odsetek, większe ryzyko negative equity, jeśli ceny nieruchomości spadną, oraz mniejszy wybór ofert przy remortgage, dopóki LTV nie spadnie. Wróćmy na chwilę do przykładu Marty i Jakuba, którzy w naszym przykładzie otrzymali ofertę na 5,89% w skali roku.
Kalkulator kredytowy ze strony Moneyhelper wskazuje, że osoby spłacające kredyt o wartości 237 500 funtów na 25 lat po 2 pełnych latach spłacą około 8 855 funtów kapitału, a do spłaty pozostanie około 228 645 funtów. Przy niezmienionej wartości nieruchomości (250 000 funtów) LTV wyniesie więc około 91,5%, czyli nadal powyżej progu 90%. Obrazuje to poniższa tabelka:
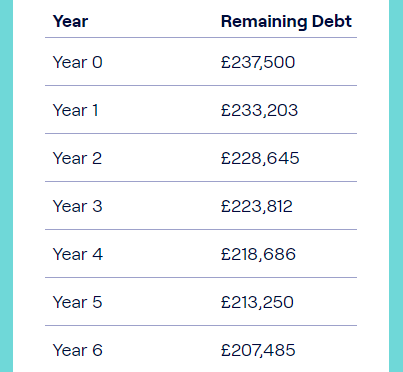
W tym przykładzie LTV spadnie poniżej 90% po 2 latach tylko wtedy, gdy wartość nieruchomości wzrośnie lub Marta i Jakub nadpłacą część kredytu. Gdy LTV spadnie poniżej niższego progu, mogą rozważyć remortgage, czyli refinansowanie kredytu hipotecznego produktem przeznaczonym dla tego progu - taki produkt jest często, choć nie zawsze, tańszy.
Większy depozyt oznacza mniejszy i zwykle tańszy kredyt, ale dłuższe oszczędzanie to także dłuższe płacenie czynszu. Właściwy wybór zależy od indywidualnej sytuacji.
Podsumowanie
Kredyty hipoteczne to nasza specjalność - zajmujemy się nimi już od wielu lat. Pomożemy Ci porównać odpowiednie oferty dostępnych nam kredytodawców, z uwzględnieniem Twojej sytuacji, kosztów i kryteriów banków. Liczba dostępnych opcji i decyzja o finansowaniu zależą od indywidualnej oceny. Jeśli zatem planujesz zakup nieruchomości i szukasz najlepszego doradcy kredytowego, który w prostych słowach wytłumaczy Ci każdy szczegół Twojej przyszłej umowy, nie wahaj się - Extend Finance będzie doskonałym wyborem.
FAQ
Najczęściej zadawane pytania
Czym jest Loan-to-value ratio?
Loan to value, popularnie skracane do LTV, to stosunek wartości pożyczki do jej zabezpieczenia.
Przy jakiej formie pożyczek występuje wskaźnik Loan-to-value?
Z punktu widzenia finansów osobistych, z tym pojęciem spotkasz się przede wszystkim w kontekście kredytów hipotecznych, ponieważ odnosi się on do wartości nieruchomości stanowiącej zabezpieczenie dla banku.
Jak depozyt wpływa na LTV?
Depozyt to różnica między ceną nieruchomości a kwotą kredytu. Depozyt jako procent ceny i LTV sumują się do 100% tylko wtedy, gdy oba wskaźniki liczysz od tej samej kwoty. Jeśli wycena banku jest niższa od ceny zakupu, wymagane własne środki mogą być większe. Kredytodawcy zwykle liczą LTV od niższej z dwóch kwot: ceny zakupu lub wyceny nieruchomości.
Ile wynosi LTV kredytów hipotecznych w UK?
Maksymalne LTV przy zakupie zależy od kredytodawcy i nieruchomości – np. Barclays dopuszcza do 95% LTV przy zakupie domu i do 85% przy mieszkaniu (flat), a niektóre produkty dla kupujących pierwszy raz oferują nawet 100% LTV.
Jakie LTV powinien mieć mój kredyt hipoteczny w UK?
Nie ma jednego właściwego poziomu LTV. Niższe LTV zwykle oznacza niższe oprocentowanie, ale większy wkład własny nie zawsze jest opłacalny. Wybór zależy od Twoich oszczędności, kosztów wynajmu i różnicy w oprocentowaniu między progami LTV.