TL;DR
Na skróty
- Affordability oznacza ocenę możliwości spłaty kredytu na podstawie dochodów, wydatków i zobowiązań.
- Mnożnik rocznego dochodu jest tylko jednym z ograniczeń stosowanych przez kredytodawcę. Nie istnieje jeden limit pięciokrotności zarobków dla wszystkich klientów.
- Sposób uwzględniania pensji, nadgodzin, dochodu z działalności, dywidend i stypendiów zależy od kryteriów banku oraz dokumentów.
- Dłuższy okres spłaty może obniżyć ratę, ale przy tej samej kwocie i oprocentowaniu zwiększa łączną kwotę odsetek.
- Regularne opłacanie czynszu nie gwarantuje kredytu z podobną ratą. Bank ocenia przyszły budżet, a właściciel ponosi także koszty utrzymania nieruchomości.
Affordability to ocena, czy możesz spłacać kredyt hipoteczny przy swoich dochodach, wydatkach i zobowiązaniach. Wyjaśniamy, co bank bierze pod uwagę i dlaczego samo pomnożenie rocznych zarobków nie wystarcza do ustalenia dostępnej kwoty kredytu.
Czym jest affordability?
Przy kredycie na zakup domu na własne potrzeby bank ocenia, czy będziesz w stanie regulować raty. Zasady FCA dotyczące odpowiedzialnego udzielania kredytów wymagają oceny dochodów i wydatków. Bank stosuje własne kryteria, ale nie może dowolnie pomijać obowiązujących wymogów. Decision in Principle (DIP) to wstępna decyzja, a nie oferta kredytowa; pozostaje pełna weryfikacja klienta i nieruchomości.
Czym jest affordability?
Nie ma jednego procentu pensji, który przesądza o akceptacji raty. Istotne jest, ile pieniędzy zostanie po jej zapłaceniu na zobowiązania i utrzymanie gospodarstwa domowego. Ocena obejmuje dochód po podatku i National Insurance oraz rzeczywiste zobowiązania; część kosztów utrzymania bank może szacować na podstawie danych odpowiednich dla gospodarstwa domowego. Uwzględnia też przewidywalne zmiany sytuacji finansowej. Zasady oceny ryzyka wzrostu oprocentowania zależą między innymi od okresu stałej stopy — nie każdy produkt jest testowany identycznie.
Ile wynosi moja zdolność kredytowa?
Mnożnik dochodu określa relację kwoty kredytu do rocznego dochodu uznanego przez bank. Nie jest pełną oceną affordability ani gwarancją dostępnej kwoty. Nie ma uniwersalnego limitu pięciokrotności zarobków: konkretne maksimum zależy od kredytodawcy, produktu i sytuacji klienta.
Wyższy dochód może otwierać dostęp do innych kryteriów, ale o wyniku nadal decyduje cała aplikacja. Przykładowo Nationwide publikuje różne maksymalne mnożniki dla różnych typów aplikacji i zastrzega, że nie są one gwarantowane. Nie należy zakładać, że większe zarobki automatycznie oznaczają możliwość bezpiecznej spłaty większego kredytu.
Wiek może wpływać na dostępny okres spłaty, ale młodszy klient nie ma automatycznie wyższej zdolności kredytowej. Bank sprawdza swoje limity wieku oraz dochody, które mają finansować raty, także po przejściu na emeryturę. Dłuższy okres spłaty zwykle obniża miesięczną ratę, lecz przy tej samej kwocie i oprocentowaniu zwiększa sumę odsetek. Termin zakupu powinien wynikać z Twojej sytuacji i budżetu.
Wynik kalkulatora traktuj jako orientacyjny punkt wyjścia. Ostateczna kwota wymaga oceny konkretnej aplikacji i nieruchomości.
Jakie dochody wpływają na zdolność kredytową i w jaki sposób?
Bank sprawdza, jakie dochody może uwzględnić i jak je udokumentujesz. Znaczenie mają źródło wpływów, ich regularność oraz kryteria danego kredytodawcy.
Jakie dochody wpływają na zdolność kredytową i w jaki sposób?
Praca na etacie
Bank ocenia wynagrodzenie podstawowe, rodzaj zatrudnienia i dokumenty potwierdzające dochód. Na przykład Nationwide opisuje osobne wymogi dla pensji oraz zmiennych dodatków. Sam etat nie daje prawa do określonej wielokrotności zarobków — dostępna kwota zależy również od wydatków, zobowiązań i warunków kredytu.
Dochody z nadgodzin
Nadgodziny mogą być uwzględnione, jeśli spełniają kryteria kredytodawcy. Bank może sprawdzać historię wypłat i uśredniać dochód z określonego okresu. Nie zakładaj z góry, że każdy bank przyjmie połowę wpływów: uznawana część oraz wymagane dokumenty zależą od jego zasad.
Dochody z samozatrudnienia
Samozatrudnienie nie oznacza automatycznie niższego mnożnika niż praca na etacie. Liczy się dochód uznany przez bank, a nie sam obrót firmy. Kredytodawca może wymagać rozliczeń podatkowych SA302, zestawień tax year overview lub dokumentów od księgowego. Sposób oceny wyniku działalności i wymagany okres jej prowadzenia trzeba sprawdzić w kryteriach konkretnego banku.
Dywidendy
Rozróżnij dywidendy z własnej spółki Ltd i dochód z portfela inwestycyjnego. Jeśli jesteś dyrektorem i udziałowcem spółki, bank może oceniać Cię według zasad dla osób prowadzących działalność. Przykładowo Nationwide analizuje wynagrodzenie i dywidendy oraz wymaga odpowiednich dokumentów finansowych.
Dochód z inwestycji może podlegać innym warunkom: znaczenie mają jego charakter, możliwość dalszego otrzymywania i wymagane dowody. Nie każdy bank zaakceptuje go w pełnej wysokości. Nie należy przenosić zasad dla dyrektora własnej spółki na dywidendy z giełdowego portfela.
Stypendia
Niektórzy kredytodawcy uwzględniają stypendia naukowe, określane jako stipend income. Zasady mogą dotyczyć pozostałego okresu finansowania, innych dochodów w aplikacji i dokumentów potwierdzających wypłaty. Przykładowo The Co-operative Bank traktuje stypendium jako dochód uzupełniający. Sprawdź warunki wybranego banku przed uwzględnieniem tych pieniędzy w kalkulacji.
Jak poprawić zdolność kredytową?
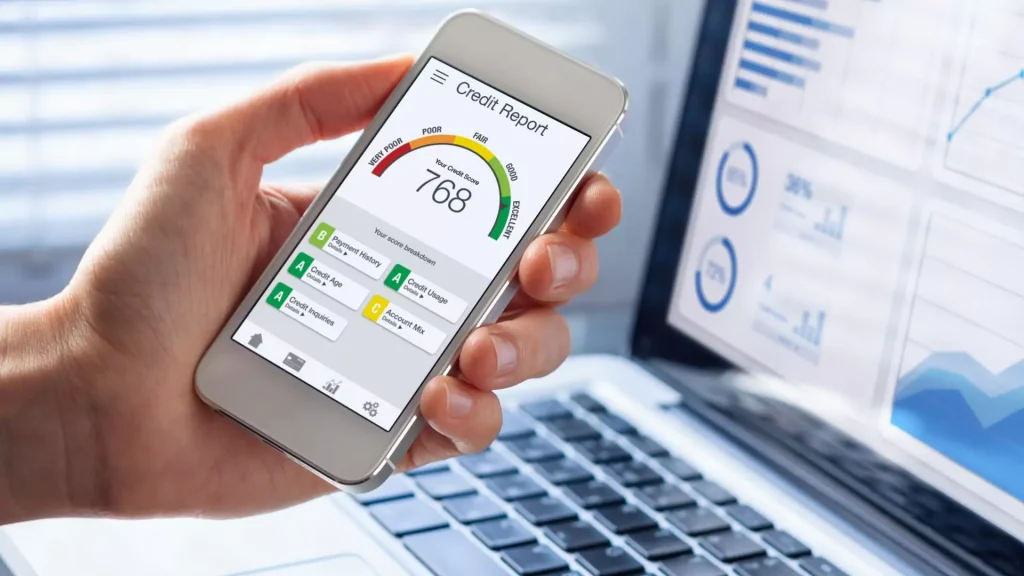
Zacznij od rzetelnego zestawienia dochodów, zobowiązań i kosztów życia. Podawaj prawdziwe informacje zarówno przy Decision in Principle, jak i podczas pełnej aplikacji. DIP jest wstępny; dopiero dalsza weryfikacja pozwala kredytodawcy zdecydować o ofercie.
Jak poprawić zdolność kredytową?
Podwyżka lub zmiana pracy na lepiej płatną
Podwyżka lub lepiej płatna praca może pomóc, jeśli bank zaakceptuje i udokumentuje nowy dochód. Przed zmianą pracy sprawdź, jak dany kredytodawca ocenia nową umowę i okres zatrudnienia. Nie zakładaj wzrostu dostępnej kwoty, dopóki nie uwzględnisz całego budżetu.
Nadgodziny
Jeśli już otrzymujesz wynagrodzenie za nadgodziny, przygotuj dokumenty potwierdzające ich historię. Sprawdź, jaka część tych wpływów może zostać uwzględniona. Dodatkowe godziny pracy nie gwarantują określonego wzrostu kredytu; planuj ratę na podstawie dochodu, który realnie możesz utrzymać.
Wcześniejsza spłata pożyczek i kredytów
Karty kredytowe, pożyczki i finansowanie samochodu mogą ograniczać dostępną kwotę, ale banki różnie uwzględniają salda, raty i pozostały czas spłaty. Uregulowanie zobowiązania może pomóc; nie oznacza jednak, że każde zaoszczędzone £100 pozwoli zwiększyć ratę hipoteczną o £100. Bank może też wymagać potwierdzenia spłaty.
Przed wcześniejszą spłatą sprawdź jej koszty i wpływ na środki potrzebne na wkład własny, zakup oraz nieprzewidziane wydatki. Porównaj warianty, zamiast zakładać, że spłata każdego długu będzie najlepszym rozwiązaniem.
Ograniczenie wydatków
Przejrzyj regularne płatności i zrezygnuj z usług, których nie potrzebujesz, jeśli pozwala na to umowa. Budżet powinien uwzględniać realne koszty życia, osoby na utrzymaniu, opiekę nad dziećmi, alimenty i inne stałe zobowiązania. Zaplanuj również koszty po zakupie. Nie zakładaj, że krótkotrwałe ograniczenie wydatków automatycznie zwiększy kwotę kredytu.
Dlaczego czynsz podobny do raty nie gwarantuje kredytu?
Regularne opłacanie czynszu pokazuje, jak dotychczas radzisz sobie z tym wydatkiem, ale nie gwarantuje kredytu z podobną ratą. Kredytodawca ocenia przyszłą możliwość spłaty na podstawie całej sytuacji finansowej i warunków kredytu.
Po zakupie uwzględnij również koszty utrzymania nieruchomości, takie jak naprawy, ubezpieczenie budynku czy odpowiednie opłaty związane z leasehold. Rata może się zmienić wraz z oprocentowaniem, zgodnie z warunkami produktu. Porównuj pełne koszty wynajmu i własności w swojej sytuacji; nie zakładaj, że jedna opcja zawsze będzie tańsza lub łatwiej dostępna.
FAQ
Najczęściej zadawane pytania
Czym jest affordability?
To ocena, czy możesz spłacać kredyt hipoteczny przy swoich dochodach, wydatkach i zobowiązaniach. Sama wysokość zarobków nie rozstrzyga wyniku.
Czy mogę pożyczyć pięciokrotność rocznego dochodu?
To zależy od kryteriów kredytodawcy i pełnej oceny aplikacji. Pięciokrotność dochodu nie jest ani uniwersalnym limitem, ani gwarantowaną kwotą. DIP pozostaje wstępną decyzją, a nie ofertą kredytową.
Czy bank uwzględni nadgodziny i dochód z działalności?
Może je uwzględnić, jeśli spełniają jego kryteria i są odpowiednio udokumentowane. Zakres akceptowanych wpływów i sposób ich obliczenia różnią się między kredytodawcami.
Co może poprawić zdolność kredytową?
Pomóc mogą udokumentowane dochody, mniejsze zobowiązania i realistyczny budżet. Efekt trzeba sprawdzić indywidualnie. Dłuższy okres spłaty może obniżyć ratę, ale przy tej samej kwocie i oprocentowaniu zwiększy sumę odsetek.
Czy opłacanie wysokiego czynszu wystarczy do uzyskania kredytu?
Nie. Bank ocenia przyszłą możliwość spłaty i pełne koszty gospodarstwa domowego. Jako właściciel musisz też uwzględnić między innymi naprawy i ubezpieczenie budynku.
Chcesz przełożyć te zasady na swój budżet? Przejdź do poradnika ile mogę pożyczyć na dom w UK i przygotuj zestawienie dochodów oraz wydatków do rozmowy z doradcą. Orientacyjne wyliczenie nie zastępuje oceny banku.