TL;DR
Na skróty
- Błąd danych w raporcie warto wyjaśnić z firmą, która je przekazała, oraz z właściwą agencją informacji kredytowej — niski wynik nie jest warunkiem zgłoszenia.
- Zachowaj raport i dowody, opisz konkretny wpis, a następnie skorzystaj z pomocy Checkmyfile przy sporze i sprawdź, czy raport został zaktualizowany.
- Notice of correction to osobna, krótka notatka wyjaśniająca; nie usuwa nieprawidłowych danych ani nie gwarantuje decyzji kredytowej.
- Oznaczenia w raporcie opisują historię rachunku, ale punktacja konsumencka nie zastępuje oceny kredytodawcy.
W raporcie kredytowym z Checkmyfile możesz zauważyć wpis, który nie odpowiada Twojej historii spłat lub danym osobowym. Nie oznacza to automatycznie problemu z całą punktacją kredytową (credit score), ale warto sprawdzić, skąd pochodzi informacja i podjąć konkretne kroki. Raport pomaga zrozumieć dane widoczne dla agencji informacji kredytowej; nie jest jednak decyzją banku ani gwarancją wyniku aplikacji kredytowej.
Jak zgłosić błąd w raporcie Checkmyfile?
Jeżeli podejrzewasz błąd, nie czekaj na spadek punktacji ani na zebranie kilku problemów. Najpierw ustal, którego wpisu dotyczy sprawa i która agencja informacji kredytowej lub firma przekazała dane. Zachowaj kopię raportu oraz dokumenty, które potwierdzają Twoją wersję, na przykład potwierdzenia płatności, korespondencję lub dokument zamknięcia rachunku.
Następnie:
- Skontaktuj się z firmą, która przekazała dane, i wyjaśnij, co jest nieprawidłowe.
- Zgłoś sprawę właściwej agencji informacji kredytowej. ICO wyjaśnia, że skarga może dotyczyć zarówno agencji, jak i organizacji będącej źródłem danych.
- Skorzystaj z pomocy Checkmyfile w sporze i zachowaj odpowiedzi otrzymane od obu stron.
- Sprawdź wynik sprawy oraz późniejszą aktualizację raportu. Jeśli problem z danymi nie zostanie rozwiązany po próbie wyjaśnienia go z organizacją, możesz rozważyć skargę do ICO.
W przypadku podejrzenia oszustwa lub konta, którego nie rozpoznajesz, działaj szybko: skontaktuj się także z zespołem ds. oszustw danego kredytodawcy. Sama notatka w raporcie nie usuwa nieprawdziwego konta.
Dostęp do ustawowego raportu z agencji informacji kredytowej jest bezpłatny. Płatna subskrypcja nie jest warunkiem skorzystania z prawa do poprawienia danych.
Czym jest notice of correction?
Notice of correction nie jest procedurą prostowania błędnych danych. To krótka notatka wyjaśniająca — do 200 słów — którą można dodać do konkretnego wpisu w raporcie, jeśli spełnia warunki właściwej agencji. Gdy sprawdzasz kilka raportów, może być potrzebny kontakt z każdą agencją osobno.
Taka notatka może sprawić, że aplikacja kredytowa zostanie rozpatrzona ręcznie. Nie gwarantuje jednak usunięcia danych, pozytywnej decyzji ani lepszych warunków finansowania. Jeżeli wpis jest nieprawdziwy, podstawowym działaniem pozostaje jego zakwestionowanie u źródła danych i w odpowiedniej agencji, a nie wyłącznie dodanie wyjaśnienia.
Jak czytać symbole w raporcie kredytowym Checkmyfile?
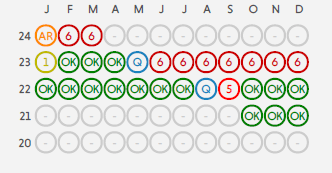
Zrzut przedstawia przykład historii płatności, a nie aktualny interfejs. Checkmyfile opisuje znaczenie markerów w swoim centrum pomocy. Warto czytać je w kontekście konkretnego rachunku i dat.
- OK oznacza płatność zrealizowaną w terminie.
- S zwykle wskazuje rachunek zamknięty i rozliczony. SF oznacza zaspokojony default, czyli spłacone zobowiązanie, które wcześniej otrzymało status default.
- PS oznacza częściowe rozliczenie długu.
- 1–6 oznaczają kolejne miesiące zaległości; 6 to sześć miesięcy zaległości.
- D oznacza default. Nie jest on z definicji błędem wynikającym z braku oznaczenia SF.
- DA odnosi się do przekazania długu stronie trzeciej.
- AR oznacza uzgodniony plan spłaty (arrangement to pay).
- Q może oznaczać zapytanie lub spór dotyczący wpisu. U to status nieznany, IN — rachunek nieaktywny, a NR — brak aktualizacji danych.
- VT może dotyczyć voluntary termination w odpowiednich umowach finansowania samochodu, takich jak HP lub PCP. Nie jest to ta sama ścieżka co zakończenie umowy PCH; zaległe płatności i ocena kolejnego finansującego pozostają odrębnymi kwestiami.
Same kody nie pozwalają przewidzieć punktacji ani decyzji konkretnego kredytodawcy. Ten może brać pod uwagę dane z raportu, zdolność do spłaty oraz własne kryteria.
Czy spłacony default znika z raportu?
Spłata defaultu nie musi oznaczać natychmiastowego usunięcia jego historii. Zgodnie z wyjaśnieniem Checkmyfile, wpis o default może pozostać przez sześć lat od pierwotnej daty defaultu, niezależnie od późniejszej spłaty. Późniejsza spłata lub przekazanie długu nie powinny rozpoczynać tego okresu od nowa.
Inna zasada dotyczy zwykłego zamkniętego lub rozliczonego rachunku: jego historia może pozostać przez sześć lat od zamknięcia albo rozliczenia. Jeśli data, status lub rachunek są błędne, zgłoś to zgodnie z opisanym wyżej procesem.
Czy zamknięcie karty może zmienić ocenę?
Zamknięcie rachunku karty kredytowej może zmienić sposób, w jaki raport pokazuje dostępne limity i ich wykorzystanie. W efekcie może zmienić się punktacja konsumencka lub ocena kredytodawcy, lecz nie da się z góry obiecać konkretnego skutku. Przed zamknięciem rachunku sprawdź, czy nie pozostało na nim saldo, opłata albo nierozstrzygnięta sprawa.
Jeśli przygotowujesz się do aplikacji o kredyt hipoteczny w UK, skup się na poprawności danych, aktualnych zobowiązaniach i realnej zdolności do spłaty. Punktacja kredytowa jest tylko jednym z elementów, które mogą zostać uwzględnione.
Kiedy wyjaśniać wpis w raporcie?
Każdy wpis, który wydaje się nieprawidłowy, warto wyjaśnić — niezależnie od obecnej punktacji. Nie potrzeba określonego wyniku ani kilku błędów, aby poprosić o sprawdzenie danych. Z kolei prawidłowy wpis, nawet jeśli nie jest korzystny, wymaga innego podejścia niż sprostowanie: możesz rozważyć notice of correction, ale nie zastąpi ono korekty danych.
FAQ
Najczęściej zadawane pytania
Jak zgłosić błąd w raporcie Checkmyfile?
Wskaż konkretny wpis, zachowaj raport i dowody, skontaktuj się z firmą przekazującą dane oraz właściwą agencją informacji kredytowej. Możesz też skorzystać z pomocy Checkmyfile przy sporze, a potem sprawdzić aktualizację raportu.
Czym jest notice of correction?
To notatka wyjaśniająca, zwykle do 200 słów, dodawana do konkretnego wpisu na warunkach właściwej agencji. Nie jest zgłoszeniem błędu, nie usuwa nieprawdziwych danych i nie gwarantuje pozytywnej decyzji kredytowej.
Czy spłacony default znika z raportu?
Nie zawsze od razu. Historia defaultu może pozostać przez sześć lat od jego pierwotnej daty, także po spłacie. Jeżeli nie zgadza się data, status lub sam rachunek, warto zgłosić to jako błąd danych.
Czy zamknięcie karty może zmienić ocenę?
Tak, może zmienić wykorzystanie dostępnych limitów, a przez to punktację konsumencką lub ocenę kredytodawcy. Nie można jednak z góry przewidzieć ani obiecać konkretnego efektu.
Czy trzeba kupować subskrypcję, aby poprawić błędne dane?
Nie. Dostęp do ustawowego raportu z agencji informacji kredytowej jest bezpłatny, a płatna subskrypcja nie jest warunkiem skorzystania z prawa do poprawienia danych.