TL;DR
Na skróty
- Mortgage underwriting to ocena aplikacji, zdolności do spłaty kredytu oraz nieruchomości stanowiącej zabezpieczenie.
- Bank sprawdza między innymi dochody, wydatki, zobowiązania, historię kredytową i wymagane dokumenty. Zakres kontroli zależy od kredytodawcy i sytuacji klienta.
- Decision in principle (DIP/AIP) nie gwarantuje kredytu. Pełna aplikacja wymaga dalszej oceny, a formalna oferta kredytowa to osobny etap.
- Nie ma jednego terminu zakończenia underwritingu. Znaczenie mają kompletność dokumentów, wycena nieruchomości i bieżące terminy banku.
- Po odmowie ustal jej przyczynę i sprawdź dokumenty oraz raporty kredytowe, zanim złożysz kolejną aplikację.
Masz wstępną decyzję kredytową i składasz pełną aplikację o kredyt hipoteczny? Kolejnym ważnym elementem procesu jest mortgage underwriting, czyli ocena aplikacji przez kredytodawcę. Wyjaśniamy, co bank może sprawdzić, dlaczego prosi o dodatkowe dokumenty i czym różni się pozytywna ocena od formalnej oferty kredytowej oraz zakończenia zakupu. Artykuł dotyczy przede wszystkim kredytu na dom lub mieszkanie do własnego zamieszkania w UK; finansowanie nieruchomości na wynajem może podlegać innym zasadom.
Czym jest mortgage underwriting?
Mortgage underwriting to ocena, czy aplikacja spełnia kryteria kredytodawcy, czy możesz spłacać kredyt i czy wybrana nieruchomość jest odpowiednim zabezpieczeniem. Bank analizuje informacje o Tobie i nieruchomości. Może poprosić o wyjaśnienia lub dokumenty, określić warunki dalszego rozpatrzenia albo odmówić finansowania.
Ilustracja dokumentów i obliczeń związanych z zakupem domu.
Decision in principle (DIP), nazywane też agreement in principle (AIP), to wstępna informacja o możliwej kwocie kredytu, a nie gwarancja jego udzielenia. Przy pełnej aplikacji bank dokładniej sprawdza dane i nieruchomość. Sam underwriting jest procesem oceny, nie dokumentem o „większej mocy prawnej”. Dopiero formalna oferta kredytowa (mortgage offer) określa warunki proponowanego finansowania. NatWest wyjaśnia różnicę między AIP a pełną aplikacją.
Jak przebiega underwriting?
Kryteria banków, sposób oceny dochodu, wymagane dokumenty i kolejność sprawdzeń mogą się różnić. Poniższe etapy opisują typową aplikację; część czynności może być prowadzona równolegle. Aktualną listę wymagań dla Twojej sprawy poda bank lub doradca.
Zbieranie dokumentów
Bank lub broker wskaże dokumenty potrzebne w Twojej sytuacji. Mogą to być:
- potwierdzenie tożsamości i adresu, np. paszport oraz akceptowany przez bank dokument z aktualnym adresem;
- payslipy, a przy samozatrudnieniu np. wyliczenia podatku (SA302), zestawienia tax year overview lub dokumenty księgowe;
- wyciągi bankowe i informacje o wydatkach oraz zobowiązaniach, takich jak pożyczki, karty kredytowe czy koszty opieki nad dziećmi;
- potwierdzenie wysokości i pochodzenia wkładu własnego, a przy darowiźnie także wymagane informacje od darczyńcy.
To przykłady, nie wspólna lista dla wszystkich banków. Nationwide opisuje wymagane dowody zależnie od źródła dochodu i depozytu. Niektóre dane mogą być sprawdzane elektronicznie; bank może też poprosić o dalsze wyjaśnienia w ramach kontroli tożsamości, przeciwdziałania oszustwom i praniu pieniędzy.
Ocena Twojej sytuacji finansowej
Bank ocenia Twoją zdolność do spłaty kredytu (affordability), uwzględniając dochody, wydatki gospodarstwa domowego i istniejące zobowiązania. Osobno analizuje historię kredytową. Trzy główne brytyjskie agencje informacji kredytowej to Experian, Equifax i TransUnion — Halifax jest kredytodawcą, nie jedną z tych agencji.
Wynik credit score widoczny w aplikacji konsumenckiej nie jest decyzją banku. Kredytodawca może stosować własny scoring, łącząc informacje z raportu kredytowego z danymi z aplikacji i własnymi kryteriami. Wysoka punktacja nie gwarantuje kredytu. Experian wyjaśnia, jak banki wykorzystują raporty i własne oceny.
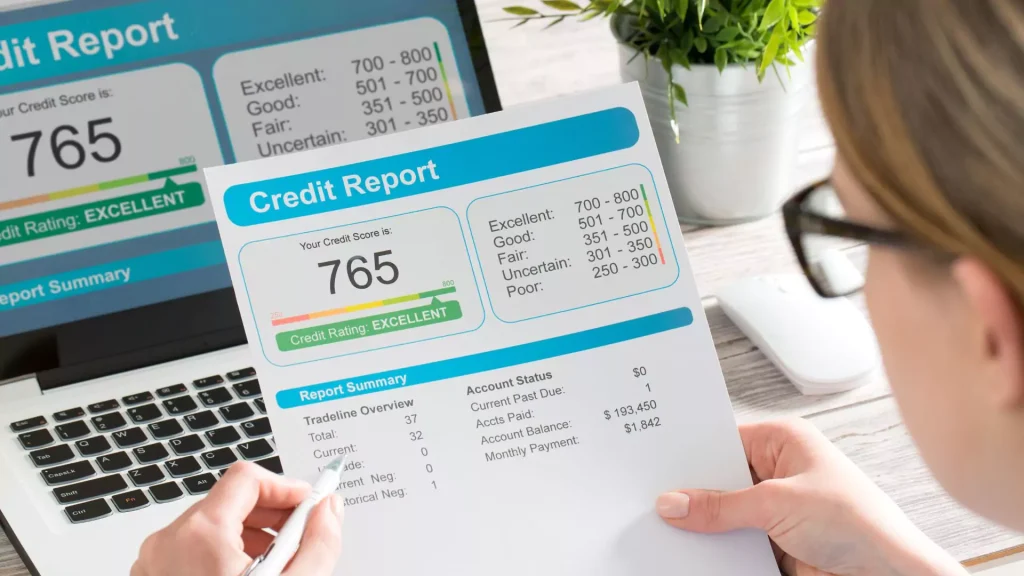
Zdjęcie ilustracyjne: widoczna skala punktowa i kwoty w dolarach nie przedstawiają brytyjskich kryteriów kredytowych ani progu akceptacji aplikacji.
Celem oceny jest ustalenie, czy będziesz w stanie spłacać kredyt przez uzgodniony okres. Bank bierze pod uwagę przewidywalne zmiany dochodów i wydatków, np. przejście na emeryturę. Zasady dotyczące wieku, okresu kredytowania i dokumentowania dochodu emerytalnego zależą od kredytodawcy. Zasady FCA dotyczące affordability obejmują również ocenę wpływu przyszłych zmian stóp procentowych tam, gdzie wymagają tego właściwe reguły.
Wycena nieruchomości i analiza jej stanu prawnego
Bank ocenia wartość nieruchomości i to, czy może ona stanowić zabezpieczenie kredytu. Znaczenie mogą mieć jej stan, konstrukcja i kwestie prawne, ale konkretne wymagania zależą od kredytodawcy. Wycena niższa od ceny zakupu lub zastrzeżenia dotyczące nieruchomości mogą wpłynąć na decyzję albo dostępną kwotę kredytu.
Mortgage valuation służy kredytodawcy i nie zastępuje badania stanu technicznego domu (survey). NatWest wyjaśnia zakres wyceny i jej ograniczenia. Samo wykonanie wyceny nie oznacza zatwierdzenia kredytu.
Stan prawny nieruchomości sprawdza prawnik prowadzący conveyancing, który zajmuje się również wymaganymi kontrolami i formalnościami zakupu. Ich zakres zależy od nieruchomości i kraju UK, w którym ją kupujesz. Sprawna obsługa prawna nie gwarantuje pozytywnej decyzji kredytowej.
Prośba o dodatkowe dokumenty albo status „referred” oznaczają, że sprawa wymaga dalszego rozpatrzenia; same w sobie nie są odmową. Także wstępna akceptacja uzależniona od wyceny lub innych sprawdzeń nie jest jeszcze formalną ofertą.
Po zakończeniu wymaganych ocen bank może wydać mortgage offer. Sprawdź jej warunki i termin ważności. Oferta nie oznacza jeszcze wypłaty środków ani przekazania kluczy: do zakończenia zakupu (completion) pozostają formalności prawne i spełnienie wymaganych warunków. Zmiany sytuacji finansowej zgłoś bankowi lub doradcy; mogą wymagać ponownej oceny.
Czy aplikacja o kredyt zawsze wiąże się z underwritingiem?
Przy pełnej aplikacji bank ocenia ryzyko i spełnienie swoich kryteriów, ale nie każdą czynność wykonuje ręcznie underwriter. Kredytodawcy mogą korzystać z automatycznych sprawdzeń i scoringu oraz z oceny specjalisty. Nationwide potwierdza stosowanie automatycznych decyzji przy aplikacjach hipotecznych. Sposób obsługi zależy od banku i sprawy; skierowanie aplikacji do dodatkowej analizy nie przesądza o wyniku.
Ilustracja formalności związanych z finansowaniem nieruchomości.
Ile trwa wydawanie decyzji kredytowej w UK?
Nie ma jednego terminu zakończenia underwritingu obowiązującego we wszystkich bankach. Czas zależy m.in. od kompletności dokumentów, konieczności dodatkowych wyjaśnień, wyceny nieruchomości i bieżącego obciążenia kredytodawcy. Publikowany czas rozpatrywania dokumentów nie musi oznaczać czasu od aplikacji do wydania oferty.
Zapytaj bank lub brokera, na jakim etapie jest Twoja sprawa i czego jeszcze brakuje. Nationwide publikuje osobne terminy dla różnych etapów obsługi; traktuj je jako aktualną informację tego kredytodawcy, nie gwarancję. Przy zakupie nieruchomości na aukcji omów wymagany termin finansowania przed podjęciem zobowiązań.
Co jeśli mój wniosek kredytowy zostanie odrzucony?
Odmowa może dotyczyć zdolności do spłaty, historii kredytowej, dokumentów albo nieruchomości. Nie oznacza automatycznie, że każdy inny kredytodawca podejmie taką samą decyzję. Najpierw poproś bank lub brokera o wyjaśnienie dostępnych powodów odmowy. Halifax zaleca sprawdzenie aplikacji i raportu kredytowego oraz ostrożność z kolejnymi aplikacjami.
Zdjęcie ilustracyjne formularza z oznaczeniem odmowy; nie jest dokumentem konkretnego brytyjskiego banku.
Doradca hipoteczny może pomóc uporządkować dokumenty i porównać wymagania kredytodawców. Nie może zagwarantować akceptacji aplikacji, określonej kwoty kredytu ani najniższych kosztów. Decyzję o udzieleniu kredytu podejmuje bank.
Przed kolejną aplikacją:
- Ustal, czego dotyczyła odmowa — sprawdź z bankiem lub doradcą, czy problem wynikał z dokumentów, zdolności kredytowej, raportu czy nieruchomości.
- Sprawdź dane — popraw błędy w aplikacji, a nieprawidłowe wpisy w raporcie zgłoś agencji informacji kredytowej lub instytucji, która je przekazała.
- Oceń możliwe zmiany — omów kwotę kredytu, wkład własny i wymagania odpowiedniego banku. Samo niższe oprocentowanie nie gwarantuje większej zdolności ani akceptacji.
- Ustal, kiedy ponowić aplikację — unikaj składania wielu pełnych aplikacji w krótkim czasie bez wyjaśnienia problemu. Kolejne twarde sprawdzenia kredytowe mogą wpływać na ocenę Twojej historii.
Co zrobić, aby zwiększyć szansę na pozytywne zakończenie underwritingu?
Przekazuj pełne i zgodne z prawdą informacje o dochodach, wydatkach, zobowiązaniach i wkładzie własnym. Dostarczaj dokumenty w formacie wymaganym przez bank, odpowiadaj na pytania i zgłaszaj istotne zmiany sytuacji. Prośba o wyjaśnienie danych jest częścią oceny, a nie obietnicą akceptacji.
Jeśli potrzebujesz wsparcia, porozmawiaj z Extend Finance o aplikacji hipotecznej. Zapytaj o zakres usługi i opłaty przed rozpoczęciem współpracy. Pomoc doradcy nie gwarantuje udzielenia kredytu ani określonych oszczędności.
FAQ
Najczęściej zadawane pytania
Czym jest mortgage underwriting?
To ocena aplikacji przez kredytodawcę: zdolności do spłaty kredytu, informacji o kredytobiorcy i nieruchomości stanowiącej zabezpieczenie. Jest częścią procesu prowadzącego do decyzji o finansowaniu.
Jak przebiega underwriting?
Bank sprawdza wymagane dokumenty, dochody, wydatki, zobowiązania, historię kredytową oraz nieruchomość. Może poprosić o dodatkowe wyjaśnienia. Zakres i kolejność sprawdzeń zależą od banku i konkretnej aplikacji.
Czy aplikacja o kredyt zawsze wiąże się z underwritingiem?
Pełna aplikacja podlega ocenie kredytodawcy. Bank może łączyć automatyczne sprawdzenia z analizą specjalisty; nie każda czynność wymaga ręcznej oceny underwritera. DIP/AIP pozostaje wstępną informacją, a nie gwarancją kredytu.
Ile trwa wydawanie decyzji kredytowej w UK?
Nie ma jednego terminu dla wszystkich aplikacji. Znaczenie mają wymagane dokumenty, dodatkowe sprawdzenia, wycena i bieżące terminy kredytodawcy. Aktualny etap swojej sprawy sprawdzisz w banku lub u brokera.
Co jeśli mój wniosek kredytowy zostanie odrzucony?
Ustal dostępne powody odmowy, sprawdź dokumenty i raporty kredytowe oraz popraw ewentualne błędy. Dopiero potem oceń z doradcą, czy i kiedy składać kolejną aplikację. Inny bank może mieć inne kryteria, ale akceptacja nie jest gwarantowana.