TL;DR
Na skróty
- Joint mortgage to wspólny kredyt hipoteczny. Każdy kredytobiorca odpowiada wobec banku za całe zadłużenie.
- Bank ocenia wspólną sytuację finansową. Nie dodaje po prostu kwot, które każda osoba mogłaby pożyczyć samodzielnie.
- Odpowiedzialność za kredyt i prawa do nieruchomości to odrębne kwestie. W JBSP współkredytobiorca może nie być właścicielem.
- Liczba osób, uwzględniane dochody, wiek, okres spłaty i wkład własny zależą od zasad kredytodawcy.
- Ulgi dla kupujących pierwszy dom zależą od kraju UK i sytuacji nabywców. Rozstanie ani prywatna umowa nie zwalniają z kredytu.
Kupno domu w UK może wymagać połączenia środków i dochodów kilku osób. Wspólny kredyt hipoteczny, czyli joint mortgage, bywa pomocny, ale oznacza też wspólną odpowiedzialność. Przed aplikacją warto ustalić, kto będzie właścicielem, jak podzielicie raty i co zrobicie, jeśli sytuacja któregoś z kredytobiorców się zmieni.
Co to jest joint mortgage?
Joint mortgage to kredyt hipoteczny zaciągany przez co najmniej dwie osoby, np. partnerów, krewnych lub znajomych, zgodnie z kryteriami banku. Każdy odpowiada za całe zadłużenie, a nie tylko swoją umówioną część. To odpowiedzialność solidarna, określana jako joint and several liability. Podział wpłat lub udziałów w domu nie ogranicza praw banku do dochodzenia spłaty od każdego kredytobiorcy.
Podpisywanie dokumentów związanych z zakupem nieruchomości.
Liczba kredytobiorców zależy od banku: część przyjmuje dwie osoby, a część dopuszcza do czterech. Osobno trzeba sprawdzić, dochody ilu osób bank uwzględni przy ocenie aplikacji.
Po co aplikuje się o joint mortgage?
Wspólna aplikacja może umożliwić pożyczenie większej kwoty. Affordability oznacza ocenę, czy będziecie w stanie spłacać zobowiązanie; wpływa na dostępną kwotę kredytu. Kryteria oceny zdolności kredytowej zależą od banku. Znaczenie mają między innymi:
Dochody kredytobiorcy lub kredytobiorców
Bank sprawdza wysokość, źródło i stabilność akceptowanych dochodów. Dodatkowy dochód może pomóc, ale nie musi zwiększyć kwoty kredytu w oczekiwanym stopniu.
Wydatki i zobowiązania kredytobiorców
Bank uwzględnia zobowiązania i koszty utrzymania, w tym wydatki na osoby pozostające na utrzymaniu. Dzielenie części rachunków nie oznacza, że koszty kolejnego kredytobiorcy można pominąć.
Rodzic nie staje się lepszym kredytobiorcą z racji wieku. Znaczenie mają jego dochody, zobowiązania, historia kredytowa i przewidywana sytuacja po przejściu na emeryturę.
Okres spłaty
Przy tej samej kwocie i stopie procentowej dłuższy okres kredytu spłacanego w ratach kapitałowo-odsetkowych zwykle obniża ratę, ale zwiększa łączny koszt odsetek. Krótszy okres oznacza wyższą ratę. Wiek kredytobiorców i zasady uwzględniania dochodu emerytalnego mogą ograniczyć dostępny termin; nie istnieje jeden limit wieku dla wszystkich banków.
Jak wyjaśnia Lloyds, wspólne dochody mogą pomóc uzyskać większy kredyt. Nie gwarantuje to jednak określonej kwoty ani akceptacji aplikacji.
Jak liczona jest zdolność kredytowa w przypadku joint mortgage?
Bank ocenia wspólną aplikację jako całość. Nie można założyć, że samodzielne zdolności £120,000 i £200,000 dadzą razem £320,000. Wynik zależy m.in. od dochodów, wydatków, pozostałych długów, okresu spłaty, wkładu własnego i oceny nieruchomości.
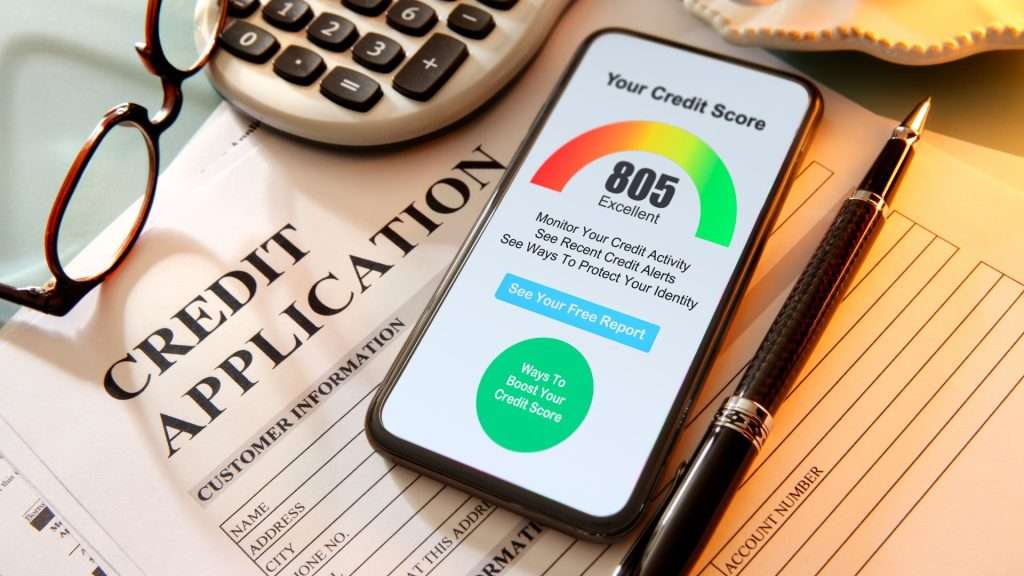
Ilustracyjny wynik credit score nie jest progiem akceptacji kredytu przez bank.
Nie każdy bank uwzględni dochody wszystkich kredytobiorców. Zasady akceptacji dochodu różnią się, a bank musi również przestrzegać właściwych wymogów oceny zdolności kredytowej. Doradca może pomóc porównać dostępne rozwiązania, ale decyzję kredytową podejmuje kredytodawca.
A co z credit score?
Credit score pokazywany przez agencję informacji kredytowej nie jest decyzją banku. Kredytodawca ocenia dane z raportów, aplikacji i własnych systemów. Problemy w historii jednej osoby mogą utrudnić wspólną aplikację, ale nie ma uniwersalnej zasady, że decyduje najniższy wynik.
Wspólny kredyt tworzy powiązanie finansowe między kredytobiorcami; zaległości mogą wpływać na historię kredytową każdej z tych osób. Przed aplikacją warto sprawdzić raporty, skorygować błędy i terminowo regulować zobowiązania. Poprawa historii kredytowej wymaga czasu; przeniesienie rachunków na drugą osobę nie gwarantuje poprawy oceny ani uzyskania kredytu.
Co muszę zrobić, aby aplikować o joint mortgage?
Każdy kredytobiorca musi spełnić właściwe kryteria banku, ale nie musi samodzielnie kwalifikować się do całej wspólnie pożyczanej kwoty. Bank ocenia m.in. wiek, akceptowane dochody, wydatki, historię kredytową oraz zobowiązania, w tym zakupy na raty.
Wszyscy podają wymagane informacje i dostarczają wskazane dokumenty, np. potwierdzenie tożsamości i dochodów. Sposób złożenia wspólnej aplikacji zależy od kredytodawcy; nie zawsze oznacza osobny formularz dla każdej osoby.
Skontaktuj się z doradcą kredytowym, aby omówić wspólną aplikację, wymagane dokumenty i warunki dostępnych rozwiązań.
Joint mortgage a status First Time Buyer
Prawo do ulgi podatkowej dla first-time buyers zależy od miejsca zakupu i sytuacji nabywców nieruchomości, a nie wyłącznie osób wpisanych do kredytu. Status stosowany przez bank nie musi odpowiadać definicji podatkowej.
- Anglia i Irlandia Północna — SDLT: przy spełnieniu warunków ulgi stawka wynosi 0% do £300,000 i 5% od części ceny między £300,000 a £500,000. Przy cenie ponad £500,000 ulga nie przysługuje. Wszyscy nabywcy muszą być first-time buyers i zamierzać mieszkać tam jako w głównym miejscu zamieszkania. Wcześniejsze nabycie odpowiedniego prawa do domu lub mieszkania gdziekolwiek na świecie, także w spadku lub darowiźnie, może wykluczyć ulgę. Sprawdź bieżące zasady HMRC i informacje o Stamp Duty Land Tax.
- Walia — LTT: nie ma odrębnej ulgi dla first-time buyers.
- Szkocja — LBTT: ulga może podnieść próg zerowej stawki z £145,000 do £175,000, dając do £600 oszczędności. Każdy nabywca musi spełniać warunki; ulga nie przysługuje, gdy naliczany jest Additional Dwelling Supplement. Zobacz wytyczne Revenue Scotland.
Niezależnie od ulgi trzeba sprawdzić ewentualne wyższe stawki za dodatkową nieruchomość oraz inne warunki transakcji. W przypadku SDLT może też mieć znaczenie status rezydenta według szczególnych zasad SDLT.
Omawianie dokumentów przy wspólnej aplikacji.
Przykładowo przy zakupie za £300,000 w Anglii lub Irlandii Północnej różnica między standardowym SDLT a podatkiem z ulgą FTB wynosi £5,000, jeśli porównujemy transakcję bez dodatkowych dopłat. Nie jest to gwarantowana oszczędność w każdej sytuacji ani zasada dla całego UK. Zakup i wynajem warto porównać z uwzględnieniem kosztów i własnych planów. JBSP może mieć inne skutki niż wspólny zakup, ale sam w sobie nie zapewnia ulgi.
Czy wszyscy kredytobiorcy mają takie same prawa do nieruchomości?
Odpowiedzialność za kredyt i prawa do domu to dwie odrębne kwestie. W Anglii i Walii należy odróżnić własność ujawnioną w rejestrze (legal estate) od praw do korzyści i wartości nieruchomości (beneficial interest). JBSP opisuje układ kredytobiorców i właściciela, a nie trzeci rodzaj współwłasności.
Joint tenants — wspólne prawa do całości
W Anglii i Walii beneficial joint tenants mają równe prawa do całej nieruchomości. Po śmierci jednej osoby jej prawa przechodzą na pozostałych współwłaścicieli przez survivorship; nie można przekazać ich testamentem.
Tenants in common — udziały równe lub nierówne
W Anglii i Walii tenants in common mają określone udziały, które mogą być równe lub różne. Udział zmarłego nie przechodzi automatycznie na drugiego współwłaściciela: podlega dziedziczeniu według testamentu lub właściwych zasad ustawowych. GOV.UK wyjaśnia różnice.
Terminów joint tenants i tenants in common używa się także w Irlandii Północnej, lecz dokumenty i skutki prawne trzeba ocenić według miejscowego prawa. W Szkocji zasady są odrębne: znaczenie ma m.in. zapis survivorship destination w tytule, opisany przez Registers of Scotland.
Model domu i klucz jako ilustracja tematu własności.
Przy ustalaniu udziałów warto skorzystać z porady prawnika właściwego dla miejsca zakupu. W Anglii i Walii podział może wynikać z dokumentów nabycia lub declaration of trust. Nie należy zakładać, że zawsze potrzebny jest osobny dokument ani że jego przygotowanie będzie tanie lub proste. Ustalenia między właścicielami nie zwalniają żadnego kredytobiorcy z obowiązków wobec banku.
Joint borrower sole proprietor (JBSP) — wspólny kredyt, jeden właściciel
W modelu JBSP opisanym tutaj jedna osoba jest właścicielem, a dodatkowy kredytobiorca pomaga uzyskać finansowanie, nie nabywając udziału w domu. Nadal odpowiada za kredyt. Dopuszczalne relacje między osobami, liczba kredytobiorców i inne warunki zależą od banku.
Kredytodawca może wymagać od osoby bez praw do nieruchomości niezależnej porady prawnej. Takie wymaganie mają np. NatWest i Accord. Trzeba uwzględnić jej koszt i wpływ kredytu na możliwość dalszego zadłużania się osoby wspierającej.
Współkredytobiorca nie zostaje zwolniony z długu po samym upływie czasu. Potrzebne są zgoda banku, odpowiednia ocena sytuacji pozostałego kredytobiorcy i formalne dokumenty. Nie ma pewności, że będzie można później przejąć kredyt samodzielnie. Wydłużanie okresu spłaty nie jest uniwersalnym rozwiązaniem.
JBSP nie oznacza automatycznie niskiego ani zerowego wkładu własnego. Wymagany wkład zależy od oferty i nieruchomości. Ulga FTB może być dostępna dla uprawnionego nabywcy, ale sam wpis jednego właściciela nie przesądza wyniku. Prawnik powinien sprawdzić także rzeczywiste prawa do nieruchomości (beneficial interests), właściwy podatek i wszystkie warunki ulgi.
Czy kredytobiorcy muszą płacić równą część raty?
Możecie ustalić między sobą różne proporcje wpłat, o ile są zgodne z warunkami kredytu. Taki podział nie zmienia odpowiedzialności wobec banku: każdy nadal odpowiada za całość. Na przykład możecie:
- dzielić ratę po połowie;
- uzgodnić, że jedna osoba pokrywa większą część lub całość bieżących wpłat;
- w zaakceptowanym JBSP ustalić, że właściciel finansuje bieżące raty, pamiętając o odpowiedzialności drugiego kredytobiorcy.
Proporcje wpłat nie określają automatycznie udziałów we własności ani nie gwarantują podwojenia zdolności kredytowej.
Wady i zalety joint mortgage
Wspólny kredyt może pomóc w finansowaniu zakupu, ale wymaga oceny korzyści i ryzyka dla każdej z osób.
Uzgodnienia dotyczące finansowania zakupu domu.
Możliwość większego finansowania
Dodatkowy akceptowany dochód może zwiększyć dostępną kwotę. Jeśli wspólny budżet pozwala na wyższe raty, możliwy może być krótszy okres spłaty. Porównaj jednak łączny koszt odsetek i opłat, w tym ewentualnych opłat za wcześniejszą spłatę.
Wspólne wpłaty i pełna odpowiedzialność
Możecie wspólnie finansować raty, ale gdy jedna osoba przestanie płacić, pozostałe muszą liczyć się z koniecznością pokrycia całego zobowiązania. Wspólny kredyt nie gwarantuje ochrony przed utratą domu. Nieruchomość może zostać przejęta, jeśli raty nie będą spłacane.
Podatki i koszty zakupu
Wspólny zakup może zmienić prawo do ulgi i wysokość podatku. Zależy to od kraju UK, nabywców i warunków transakcji opisanych wyżej. Uwzględnij opłaty i podatki przy zakupie domu; nie zakładaj, że JBSP usuwa każdy dodatkowy koszt.
Remortgage i zmiana kredytobiorców
Remortgage w UK polega na zastąpieniu dotychczasowego kredytu nowym, zwykle u innego kredytodawcy. Nie musi oznaczać lepszych warunków. Trzeba porównać całkowity koszt, wymagane zgody i kryteria banku. Przy wspólnej aplikacji potrzebny jest udział wszystkich kredytobiorców; usunięcie jednej osoby wymaga formalnej akceptacji kredytodawcy.
Rozstanie, sprzedaż i śmierć kredytobiorcy
Rozstanie lub wyprowadzka nie zwalniają z kredytu. Możliwe rozwiązania obejmują sprzedaż albo przejęcie udziału drugiej osoby (transfer of equity), ale rozliczenie własności i zmiana kredytu to osobne formalności. Sprzedaż wymaga uregulowania zabezpieczonego długu; zmiana właścicieli przy pozostawieniu kredytu wymaga uzgodnienia z bankiem. Mogą wystąpić koszty prawne, podatki lub opłaty za wcześniejszą spłatę. Przy sporze potrzebna jest porada prawna; żaden z tych wariantów nie jest gwarantowany.
Śmierć kredytobiorcy nie oznacza automatycznej spłaty długu. Przejście własności zależy od tytułu, prawa miejscowego i zasad dziedziczenia, a zdolność do dalszej obsługi kredytu wymaga osobnej oceny. Warto wcześniej omówić testament, plan spłaty i zakres ewentualnego ubezpieczenia.
Więcej informacji: MoneyHelper o rozstaniu i wspólnym kredycie oraz HMRC o możliwym SDLT przy przeniesieniu własności w Anglii i Irlandii Północnej.
Koniecznie przeczytaj:
FAQ
Najczęściej zadawane pytania
Co to jest joint mortgage?
To kredyt hipoteczny zaciągany wspólnie przez co najmniej dwie osoby. Każdy kredytobiorca odpowiada za cały dług; prawa do nieruchomości ustala się oddzielnie.
Po co aplikuje się o joint mortgage?
Wspólne dochody mogą pomóc w finansowaniu zakupu. Bank ocenia też wydatki i zobowiązania, dlatego większa kwota kredytu nie jest gwarantowana.
Jak liczona jest zdolność kredytowa przy joint mortgage?
Bank ocenia całą aplikację według swoich kryteriów i właściwych wymogów. Nie dodaje samodzielnych zdolności poszczególnych osób.
Co trzeba przygotować do aplikacji o joint mortgage?
Dane i wymagane dokumenty wszystkich kredytobiorców, w tym informacje o dochodach i zobowiązaniach. Szczegółowe kryteria i sposób aplikacji zależą od banku.
Czy joint mortgage wpływa na ulgę dla first-time buyers?
Może wpływać, ale trzeba odróżnić kredytobiorców od nabywców. Anglia i Irlandia Północna stosują SDLT, Szkocja LBTT, a Walia LTT bez odrębnej ulgi FTB. Warunki opisano w części podatkowej. JBSP nie gwarantuje ulgi.