TL;DR
Na skróty
- Debt-to-Income ratio (DTI) to stosunek miesięcznych spłat zobowiązań do miesięcznych dochodów brutto, wyrażony w procentach.
- Do DTI wlicza się m.in. raty kredytu hipotecznego i kredytów buy-to-let, pożyczek, leasingów i dzierżaw, spłaty kart kredytowych oraz kredytu studenckiego - zwykle nie wlicza się czesnego, abonamentów czy subskrypcji.
- DTI to jeden z czynników, które bankowi underwriterzy biorą pod uwagę przy ocenie zdolności kredytowej i ryzyka kredytowego.
- W UK nie ma jednego maksymalnego poziomu DTI - każdy kredytodawca ustala własne kryteria, a powyżej ok. 50% zwykle podchodzi do aplikacji ostrożniej. Kwotę kredytu często ogranicza mnożnik dochodów, a DTI jest tylko jednym z elementów oceny affordability.
- Im niższe DTI, tym lepiej, ale decyzja kredytowa zależy też od historii kredytowej, oceny affordability, wkładu własnego (LTV) i kryteriów kredytodawcy.
Przy ocenie zdolności kredytowej banki zwracają uwagę na bardzo wiele czynników. Jednym z nich jest współczynnik Debt-to-Income, czyli inaczej współczynnik zadłużenia do dochodów. Jego wartość sygnalizuje Twoją zdolność do spłacania zobowiązań oraz w pewnym sensie określa poziom ryzyka pożyczkodawcy.
Co to jest Debt-to-income ratio?
Debt-to-Income Ratio to wskaźnik proporcji miesięcznych zobowiązań do dochodów. Jeśli zatem Twoje DTI wynosi 20%, a Ty miesięcznie zarabiasz £5,000, łączna suma rat Twoich kredytów, pożyczek i leasingów wyniesie £1,000.
DTI = ((suma Twoich zobowiązań) / (Twoje dochody brutto)) * 100%
Jakie zobowiązania wpływają na wysokość DTI?
Wymieńmy najważniejsze:
-
Kredyt hipoteczny;
-
Pożyczki;
-
Raty leasingów i dzierżaw (lease);
-
Środki pożyczone na kartach kredytowych;
-
Spłaty kredytu studenckiego (student loan).
Zwyczajowo do Debt-to-Income ratio nie wlicza się stałych zobowiązań, które nie są pożyczkami - nie uwzględniamy zatem czesnego za prywatną szkołę, abonamentów, subskrypcji itd. Kredytodawcy różnie traktują karty kredytowe - część bierze pod uwagę faktyczną spłatę lub określony procent salda, inni przyjmują umowną ratę liczoną od limitu karty, więc znaczenie może mieć także wysoki, niewykorzystany limit. Regularne wydatki kredytodawcy biorą jednak pod uwagę osobno, w ramach oceny affordability.
Dlaczego współczynnik Debt-to-Income jest ważny?
Współczynnik Debt-to-income jest istotnym czynnikiem z perspektywy oceny zdolności kredytowej, której dokonują bankowi underwriterzy. Wskaźnik DTI jest istotny również jeśli chodzi o ryzyko kredytowe.
Debt-to-Income a zdolność kredytowa
W UK nie ma jednego maksymalnego poziomu DTI - każdy kredytodawca ustala własne kryteria, a powyżej ok. 50% zwykle podchodzi do aplikacji ostrożniej. Kwotę kredytu często ogranicza mnożnik dochodów (Bank Anglii limituje udział kredytów udzielanych przy 4,5-krotności rocznych dochodów lub więcej), a DTI jest tylko jednym z elementów oceny affordability.
Im większą część dochodów pochłaniają już raty pożyczek, spłaty kart kredytowych i inne zobowiązania, tym mniej zostaje na ratę kredytu hipotecznego. Nie ma przy tym znaczenia, jaką część swoich zarobków przeznaczasz na przykład na oszczędzanie. Ostrożność kredytodawców wynika m.in. z tego, że w sytuacji wzrostu stóp procentowych raty kredytu mogą znacząco wzrosnąć.
Debt-to-income a ryzyko kredytowe
Twoje Debt-to-Income ratio nie ma bezpośredniego wpływu na credit score. Jest to jednak bardzo istotny wskaźnik z perspektywy oceny ryzyka - jeśli DTI często się zmienia, analityk kredytowy może wywnioskować, że Twoja sytuacja finansowa nie jest zbyt stabilna. Analogicznie, utrzymując niskie i stabilne DTI, dajesz dowód, że dobrze gospodarujesz swoimi pieniędzmi i nie zaciągasz wszystkich możliwych zobowiązań.
Logika nakazuje uważać, że niskie Debt-to-Income Ratio jest dowodem na rozważne i odpowiedzialne gospodarowanie pieniędzmi. Osoby o niewielkich potrzebach pożyczkowych mają zwykle swoje finanse pod kontrolą.
Jaka wysokość debt-to-income ratio jest uznawana za dobrą?
Bardzo trudno podać konkretną wartość DTI, którą można uznać za odpowiednią. Teoretycznie, jest to oczywiście 0%, jednak ciężko oczekiwać, aby dorosły mieszkaniec UK nie miał żadnych zobowiązań. Poniższe przedziały traktuj więc jako orientacyjny przewodnik, a nie kryteria konkretnych kredytodawców.
Naszym zdaniem wskaźnik debt-to-income poniżej 20% to bardzo dobry wynik. Jeśli zobowiązania pochłaniają mniej niż 20% Twoich miesięcznych dochodów brutto, zwykle działa to na Twoją korzyść, choć decyzja kredytowa zależy także od historii kredytowej, oceny affordability, wkładu własnego (LTV) i kryteriów kredytodawcy. Niskie DTI daje Ci też większy zapas bezpieczeństwa na wypadek wzrostu stóp procentowych.
Debt-to-income w wysokości od 20% do 40% to również dobry wynik. Taki poziom zwykle także działa na Twoją korzyść, ale o decyzji kredytowej przesądzają również pozostałe elementy oceny. Jeśli masz odpowiedni zapas oszczędności i nie podejmujesz decyzji w sposób impulsywny, łatwiej Ci będzie uniknąć problemów finansowych.
Debt-to-income od 40% do 60% sugeruje, że trzeba popracować nad sytuacją. Powyżej 50% DTI kredytodawcy mogą podchodzić do aplikacji ostrożniej. Naszym zdaniem warto przed aplikacją o kredyt hipoteczny postarać się obniżyć swoje DTI do około 40%. Zyskasz w ten sposób większy zapas bezpieczeństwa i komfort psychiczny.
Debt-to-income od 60% do 80% to alarmujący wynik. Przy takim poziomie wybór ofert może być wyraźnie ograniczony, zwłaszcza przy niskim wkładzie własnym, a analitycy będą także bardziej skrupulatni, jeśli chodzi o ocenę Twojego credit score.
Debt-to-income powyżej 80% sprawia, że uzyskanie kredytu hipotecznego staje się wyzwaniem. Banki boją się współpracy z osobami o wysokim poziomie zadłużenia, ponieważ nawet niewielkie zmiany oprocentowania mogą doprowadzić do ich niewypłacalności i opóźnień w spłacie rat.
Jak Debt-to-Income zmienia się w zależności od poziomu stóp procentowych?
Stopy procentowe w UK zmieniają się w czasie - aktualną wysokość stopy bazowej sprawdzisz na stronie Banku Anglii. Dlatego biorąc kredyt, musisz liczyć się z ryzykiem wzrostu jego oprocentowania.
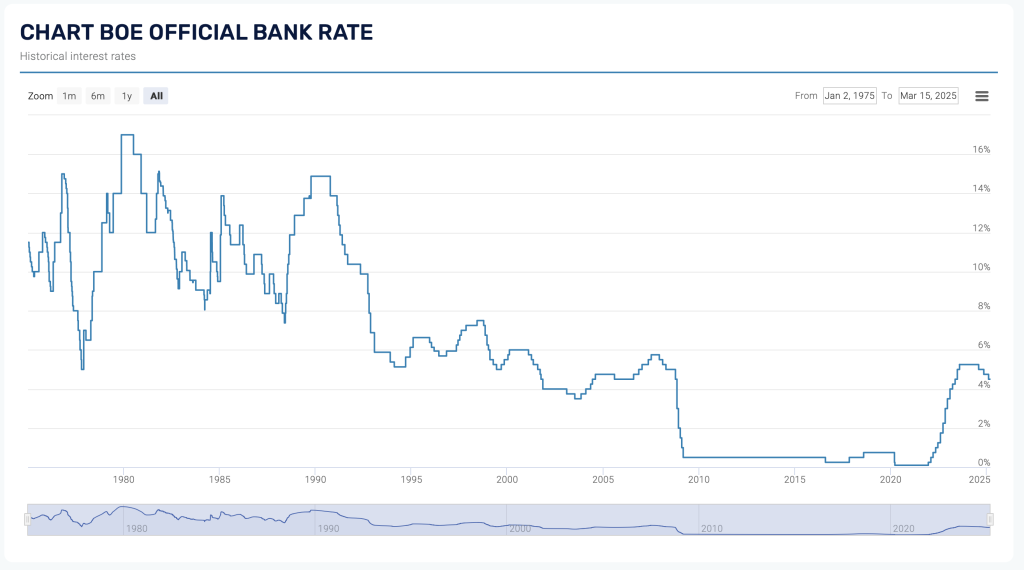
Źródło: global-rates.com
Aby zobaczyć, jak bolesne w skutkach mogą być zmiany polityki Banku Anglii, posłużmy się przykładem.
W styczniu 2021 Anna i Maksymilian wzięli kredyt na kwotę £190,000 z wkładem własnym £10,000, czyli 5%. Początkowo, oprocentowanie wynosiło 2,6% i było zamrożone na 2 lata. Spłata całego zobowiązania została rozłożona na 25 lat. Anna i Maksymilian płacili wówczas raty w wysokości £861.97 miesięcznie. Dzięki niskiemu oprocentowaniu udało im się oddać £11,081, zatem ich saldo kredytu wynosiło £178,919.
Gdy po dwóch latach zakończyła się ich umowa kredytowa, sytuacja była już zupełnie inna - stopy procentowe wzrosły, przez co dostępne oferty były już o wiele mniej korzystne. Anna i Maksymilian zdecydowali się na remortgage i pomimo niższego LTV, oprocentowanie wynosiło już 4,2%. Rata wynosiła już £1,012.06. Od stycznia 2023 do stycznia 2025 udało im się zmniejszyć saldo kredytu o zaledwie £9,643, a więc spadło ono do £169,276.
W styczniu 2025 Anna i Maksymilian znowu dokonali refinansowania kredytu. Nie chcieli wydłużać okresu spłaty, dlatego wzięli kredyt na 21 lat z oprocentowaniem 5,7%. Rata znowu wzrosła - tym razem do £1,153.53. W styczniu 2027 saldo ich kredytu wyniesie £160,414, zatem przez dwa lata uda im się spłacić tylko £8,862.
W okresie od stycznia 2021 do stycznia 2027 bohaterowie przykładu spłacą £29,586 kapitału. W hipotetycznym scenariuszu, w którym stopy procentowe pozostałyby na takim samym poziomie, jak w styczniu 2021, w ciągu 6 lat mogliby spłacić… £35,047.
Porównajmy także wysokość rat. Przy założeniu stałych i niskich stóp procentowych, Maksymilian i Anna oddaliby do banku £62,061.84. W praktyce będzie to jednak £72,661.44. Różnica to ponad £10,000! Warto zauważyć, że z każdym podwyższeniem raty miesięcznej wzrasta współczynnik Debt-to-Income Maksymiliana i Anny.
Jeśli ciekawi Cię, jak będą kształtować się raty Twojego kredytu w przyszłości, warto wykorzystać kalkulator kredytowy stworzony przez Moneyhelper. My również go użyliśmy.
Więcej na temat ryzyka związanego ze zmianą wysokości stóp procentowych przeczytasz w artykule zatytułowanym “Jak zmiany stóp procentowych wpływają na raty kredytu hipotecznego?”
Mortgage stress test
Powyższy przykład nie miał na celu Cię nastraszyć - chodzi po prostu o świadomość, że nie warto jest przyzwyczajać się do obecnej wysokości raty kredytu hipotecznego.
Tzw. mortgage stress test polega na sprawdzeniu, czy osoba ubiegająca się o kredyt będzie w stanie spłacać raty, jeśli te wzrosną. Do sierpnia 2022 r. rekomendacja FPC (Komitetu Polityki Finansowej Banku Anglii) zakładała sprawdzenie, czy kredytobiorca poradzi sobie z ratą przy oprocentowaniu wyższym o 3 punkty procentowe od stawki reversion rate.
Rekomendacja FPC dotycząca testu affordability została wycofana w sierpniu 2022 r., ale zgodnie z zasadami FCA kredytodawcy nadal muszą uwzględniać wpływ prawdopodobnego wzrostu stóp procentowych na raty.
Sposoby na obniżenie debt-to-income ratio
Na wstępie zaznaczmy - sposoby zarządzania długami powinny być uzależnione od kilku czynników, takich jak:
-
Twój wiek – Możliwość wydłużenia okresu zależy od kryteriów kredytodawcy, wieku na końcu umowy oraz dochodów obecnie i na emeryturze. Przy tej samej kwocie i stopie procentowej wydłużenie kredytu repayment zwykle obniża ratę, ale zwiększa łączne odsetki; nie oznacza automatycznej zgody banku.
-
Twoje dochody i potencjał na ich zwiększanie - jeśli Twoja praca pozwala Ci na uzyskanie awansu lub branie nadgodzin, jesteś w o wiele lepszej sytuacji od kogoś, kto nie jest już w stanie zarobić więcej na obecnym stanowisku;
-
Struktura zadłużenia - dużo większe zmiany odczujesz, jeśli spłacasz pożyczki z wysokim oprocentowaniem, ponieważ pozbywając się ich, dużo bardziej obniżysz swoje wydatki na spłatę zobowiązań;
-
Aktualna sytuacja na rynku - aktualna wysokość stóp procentowych ma duży wpływ na strategię zarządzania zobowiązaniami;
-
Twoje przyszłe wydatki - spłacanie długów kosztem oszczędności nie zawsze jest wskazane.
Wydłużenie okresu spłaty kredytów i pożyczek
Możliwość wydłużenia okresu zależy od kryteriów kredytodawcy, wieku na końcu umowy oraz dochodów obecnie i na emeryturze. Przy tej samej kwocie i stopie procentowej wydłużenie kredytu repayment zwykle obniża ratę, ale zwiększa łączne odsetki; nie oznacza automatycznej zgody banku.
Przed wydłużeniem okresu spłaty oceń cały budżet oraz plan emerytalny, w tym przewidywane dochody, wydatki i oszczędności. Odpowiedni okres zależy od Twojej indywidualnej sytuacji.
Podwyższenie zarobków
Nikogo nie powinno dziwić, że Twoje Debt-to-Income spadnie, jeśli zaczniesz zarabiać więcej. Wzięcie nadgodzin lub zmiana pracy na lepiej opłacaną zdecydowanie pomoże, a przeznaczenie podwyżki na spłatę pożyczek będzie jeszcze skuteczniejsze.
Ten sposób na obniżenie Debt-to-Income nie zadziała, jeśli jesteś u szczytu swoich możliwości lub Twoja sytuacja rodzinna nie pozwala Ci na spędzanie większej ilości czasu w pracy.
Priorytetowe spłacanie pożyczek i kart kredytowych
Jeśli na Twoje zobowiązania składa się dużo drobnych pożyczek, na przykład na telefon, telewizor lub komputer, warto rozważyć ich szybsze spłacenie. Nadpłacanie wyżej oprocentowanych zobowiązań zwykle zmniejsza sumę zapłaconych odsetek, ale najpierw sprawdź, czy umowa przewiduje opłatę za wcześniejszą spłatę (early settlement charge), i porównaj ją z oszczędnością na odsetkach.
Nadpłacanie pożyczek należy zawsze zaczynać od tych, które są najwyżej oprocentowane. Drugim kryterium jest pozostały czas do spłaty - jeśli zostało Ci 5 rat po £20 każda, warto od razu zwrócić całość.
Refinansowanie kredytu (remortgage)
Jeśli masz już kredyt hipoteczny, remortgage na niższe oprocentowanie może obniżyć miesięczną ratę, a tym samym Twoje Debt-to-Income ratio. Trzeba jednak wziąć pod uwagę koszty: opłatę za udzielenie kredytu (arrangement fee), ewentualną opłatę za wcześniejszą spłatę obecnej umowy (early repayment charge) oraz to, że opłaty doliczone do kredytu są oprocentowane i zwiększają łączną kwotę do spłaty. Niższe oprocentowanie kredytu możesz również wykorzystać do skrócenia okresu spłaty przy zachowaniu takich samych kosztów, jak do tej pory.
Wykorzystywanie nadwyżek finansowych na nadpłacanie pożyczek
Nie każdy moment na nadpłacanie pożyczek jest tak samo dobry. Jeśli wiesz, że za 3 miesiące będziesz musiał naprawić silnik w swoim samochodzie, co będzie Cię kosztowało £800, nie warto skupiać się na szybkiej spłacie pożyczek - lepiej odłożyć trochę pieniędzy, aby później nie pożyczać na naprawę auta. Oszczędności na kilka miesięcy do przodu zmniejszają ryzyko problemów ze spłatą zobowiązań w domowym budżecie, ale wysokie Debt-to-Income nadal może ograniczać dostęp do kredytu hipotecznego.
Jeśli nie planujesz wydatków w najbliższym czasie i masz trochę pieniędzy na czarną godzinę, możesz rozważyć przeznaczanie nadwyżek finansowych na nadpłacanie kredytu hipotecznego, spłacanie kart kredytowych lub pożyczek. Nadpłacanie wyżej oprocentowanych zobowiązań zwykle zmniejsza sumę zapłaconych odsetek. Wcześniej sprawdź jednak, czy nie zapłacisz opłaty za wcześniejszą spłatę (early repayment charge) i jaki limit nadpłat przewiduje Twój kredytodawca, a także zachowaj zapas oszczędności na nieprzewidziane wydatki.
FAQ
Najczęściej zadawane pytania
Co to jest Debt-to-income ratio?
Debt-to-Income ratio (DTI) to stosunek miesięcznych spłat zobowiązań do miesięcznych dochodów brutto. Oblicza się go według wzoru: DTI = (miesięczne spłaty zobowiązań / miesięczne dochody brutto) × 100%.
Jakie zobowiązania wpływają na wysokość DTI?
Do DTI wlicza się przede wszystkim raty kredytu hipotecznego i kredytów buy-to-let, pożyczek, leasingów i dzierżaw (lease), spłaty kart kredytowych oraz spłaty kredytu studenckiego. Kredytodawcy różnie traktują karty kredytowe - część bierze pod uwagę faktyczną spłatę lub określony procent salda, inni przyjmują umowną ratę liczoną od limitu karty, więc znaczenie może mieć także wysoki, niewykorzystany limit.
Dlaczego współczynnik Debt-to-Income jest ważny?
Współczynnik Debt to income jest istotnym czynnikiem z perspektywy oceny zdolności kredytowej, której dokonują bankowi underwriterzy.
Debt-to-Income a zdolność kredytowa?
W UK nie ma jednego maksymalnego poziomu DTI - każdy kredytodawca ustala własne kryteria, a powyżej ok. 50% zwykle podchodzi do aplikacji ostrożniej. Kwotę kredytu często ogranicza mnożnik dochodów (Bank Anglii limituje udział kredytów udzielanych przy 4,5-krotności rocznych dochodów lub więcej), a DTI jest tylko jednym z elementów oceny affordability.
Jaka wysokość debt-to-income ratio jest uznawana za dobrą?
Nie ma jednej wartości DTI, którą można uznać za odpowiednią, a w UK nie ma też jednego maksymalnego poziomu tego wskaźnika. Orientacyjnie: im niższe DTI, tym lepiej, a powyżej ok. 50% kredytodawcy mogą podchodzić do aplikacji ostrożniej. Decyzja zależy też od historii kredytowej, oceny affordability, wkładu własnego (LTV) i kryteriów kredytodawcy.