TL;DR
Na skróty
- Oprocentowanie jest ważnym kryterium, ale najniższa stawka nie zawsze oznacza najtańszy kredyt – liczą się też prowizje i inne koszty.
- Długość okresu stałego oprocentowania warto dopasować do swoich planów; po jego zakończeniu kredyt zwykle przechodzi na standardową stopę zmienną (SVR).
- Kredyty z najniższym oprocentowaniem mogą wiązać się z prowizją i innymi kosztami początkowymi, które trzeba zestawić z oprocentowaniem.
- Early Repayment Charge (ERC) to opłata za wcześniejszą spłatę kredytu. Opłata może zależeć od spłacanej przed terminem kwoty, obowiązującej stawki i limitu nadpłat; zasady określa oferta kredytu.
- Zdolność kredytowa, wymagania co do nieruchomości i czas rozpatrzenia aplikacji mogą się różnić w zależności od banku.
Wybór kredytu hipotecznego w UK jest naprawdę trudnym zadaniem – na rynku działa wielu kredytodawców, a każdy z nich może mieć wiele różnych ofert finansowania. Dopasowanie kredytu do indywidualnych potrzeb wymaga dużej wiedzy i nie sprowadza się tylko do znalezienia produktu z najniższym oprocentowaniem. Oczywiście, jest to jedna z najważniejszych kwestii decydujących o atrakcyjności oferty, ale istnieją również inne czynniki, które trzeba brać pod uwagę - w przeciwnym razie, kupno domu może okazać się o wiele droższe niż pierwotnie zakładaliśmy.
W tym artykule szczegółowo omówimy najważniejsze aspekty kredytów hipotecznych, które wpływają na ich atrakcyjność i dopasowanie oferty do klienta. Dzięki temu będziesz mógł dobrze zrozumieć, o czym mówi Twój broker kredytowy, i świadomie podjąć decyzję razem z nim.
Oprocentowanie
Nikogo nie zdziwi fakt, że oprocentowanie kredytu jest najważniejszym kryterium wyboru - wpływa ono zarówno na wysokość miesięcznej raty, jak i całkowitą sumę odsetek, które będziesz musiał zapłacić.
Kredyty hipoteczne w UK dzielą się na kilka rodzajów. Jednym z nich są kredyty ze stałym oprocentowaniem (fixed-rate). Zasada ich działania polega na tym, że przez określony okres (często 2, 3 lub 5 lat) odsetki są na stałym poziomie, a po jego zakończeniu kredyt zwykle przechodzi na standardową stopę zmienną (SVR) banku.
Przy wybieraniu oferty, warto zwrócić uwagę zarówno na oprocentowanie preferencyjne, jak i SVR. Refinansowanie kredytu hipotecznego w UK to standardowy zabieg, który pozwala unikać mniej korzystnej stopy zmiennej, jednak są sytuacje, w których remortgage będzie mniej opłacalne niż czasowe spłacanie wyższych rat. Z tego powodu, warto analizować warunki całej spłaty, a nie tylko początkowego jej okresu.
Oprocentowanie ofert dla tej samej kwoty kredytu i tego samego wkładu własnego może się różnić w zależności od banku. Sztuką jest znalezienie faktycznie najbardziej konkurencyjnej oferty – dlatego warto porównywać oferty z całego rynku, w tym mniejszych instytucji, a nie tylko największych banków.
Długość okresu preferencyjnego oprocentowania
Okres stałego oprocentowania ma duży wpływ na oprocentowanie kredytu. Jego długość powinna być zgrana z planami nabywcy nieruchomości - jeśli planujesz przeprowadzkę w inne miejsce za 5-7 lat, warto rozważyć kredyt hipoteczny ze stałym oprocentowaniem (fixed-rate) na 5 lat, ponieważ będziesz miał pewność, że rata przez ten czas nie wzrośnie. Jeżeli spłata nastąpi po zakończeniu okresu obowiązywania ERC, opłata ta zwykle nie będzie należna. Sprawdź dokładne daty i warunki w ofercie. Krótszy okres stałej stopy (np. 2 lata) lub stopa zmienna dają większą elastyczność, a dłuższy okres – pewność wysokości raty przez dłuższy czas; wybór zależy od Twoich planów i sytuacji. Jeśli wiążesz się z nieruchomością na dłużej, pilnuj końca okresu preferencyjnego – remortgage przed jego upływem może pozwolić uniknąć przejścia na mniej korzystną stopę SVR i ograniczyć koszt odsetek.
Prowizja
Kredyty z najniższym oprocentowaniem mogą wiązać się z prowizją (arrangement fee lub product fee) oraz innymi kosztami początkowymi – pod uwagę trzeba brać zarówno valuation fee, jak i ewentualne cashbacki. Jeśli prowizję doliczysz do kredytu, zapłacisz od niej odsetki, więc całkowity koszt kredytu wzrośnie. Warto jednak pamiętać, że wszystkie te koszty trzeba zestawić z oprocentowaniem i dopiero na tej podstawie można oszacować, co bardziej się opłaca.
Early Repayment Charge
Early repayment charge (ERC) to dodatkowa opłata za wcześniejszą spłatę kredytu. Istnieją kredyty bez ERC – zwykle są to kredyty typu tracker lub na standardowej stopie zmiennej (SVR). Opłaty za nadpłacanie mogą, ale nie muszą być istotnym czynnikiem. Trzeba bowiem pamiętać, że wielu kredytobiorców nie planuje spłacać swoich nieruchomości wcześniej niż to konieczne.
Opłata może zależeć od spłacanej przed terminem kwoty, obowiązującej stawki i limitu nadpłat; zasady określa oferta kredytu. Early Repayment Charge trzeba brać pod uwagę przy porównywaniu kosztów wcześniejszej spłaty lub remortgage.
Tak samo jak w przypadku prowizji, warto dokładnie policzyć, kiedy opłaca się wziąć wyżej oprocentowany kredyt z ERC, a kiedy nie ma to sensu. Doskonale zobrazują to dwa przykłady:
Tomasz wziął kredyt na £300,000 ze stałym oprocentowaniem na 5 lat, jednak po trzech latach dostał ofertę pracy z pensją wyższą o £6,000 rocznie. W jego przypadku, ERC wynosi 3%, które musi zapłacić od £260,000 - jest to zatem £7,800. W tej sytuacji, jeśli Tomasz nie będzie mógł przenieść kredytu na nową nieruchomość (porting), zmiana miejsca zamieszkania nie będzie aż tak opłacalna, ponieważ pomijając standardowe koszty zakupu mieszkania w UK, bohater przykładu przeznaczy dużą część swoich zarobków na spłatę kary od banku.
Anna, bojąc się sytuacji opisanej na przykładzie Tomasza, zdecydowała się na wybór oferty kredytu ze stałym oprocentowaniem na 2 lata i z ERC naliczanym tylko przez dwa lata. Płacąc za większą elastyczność, zapewniła sobie możliwość dokonania remortgage już po 24 miesiącach, dzięki czemu lepiej podąża za sytuacją na rynku. Anna nie planuje jednak przeprowadzki i nie chciała zmieniać banku przed upływem 24 miesięcy - w jej przypadku, liczył się czas pobierania ERC, a nie jego stawka.
Podejście do liczenia zdolności kredytowej
Pamiętaj, że Twoja zdolność kredytowa może różnić się w zależności od banku. Różne instytucje mają swoje własne sposoby liczenia zdolności – na przykład od osób samozatrudnionych jedne wymagają dokumentów za dwa lata działalności, a inne mogą rozpatrzyć aplikację już po pierwszym pełnym roku. Przy ocenie affordability banki muszą uwzględnić m.in. Twój dochód netto (po podatku i National Insurance), stałe zobowiązania oraz podstawowe wydatki gospodarstwa domowego. Więcej o tym, jak liczy się wskaźnik zadłużenia, przeczytasz w artykule o debt-to-income ratio.
Banki różnią się też sposobem uwzględniania dochodów z nadgodzin, premii i prowizji – przyjmują je w różnym zakresie i przy różnych wymogach dotyczących dokumentów, co może wpłynąć na wysokość kredytu, jaki otrzymasz.
Rygorystyczność oceny ryzyka kredytowego
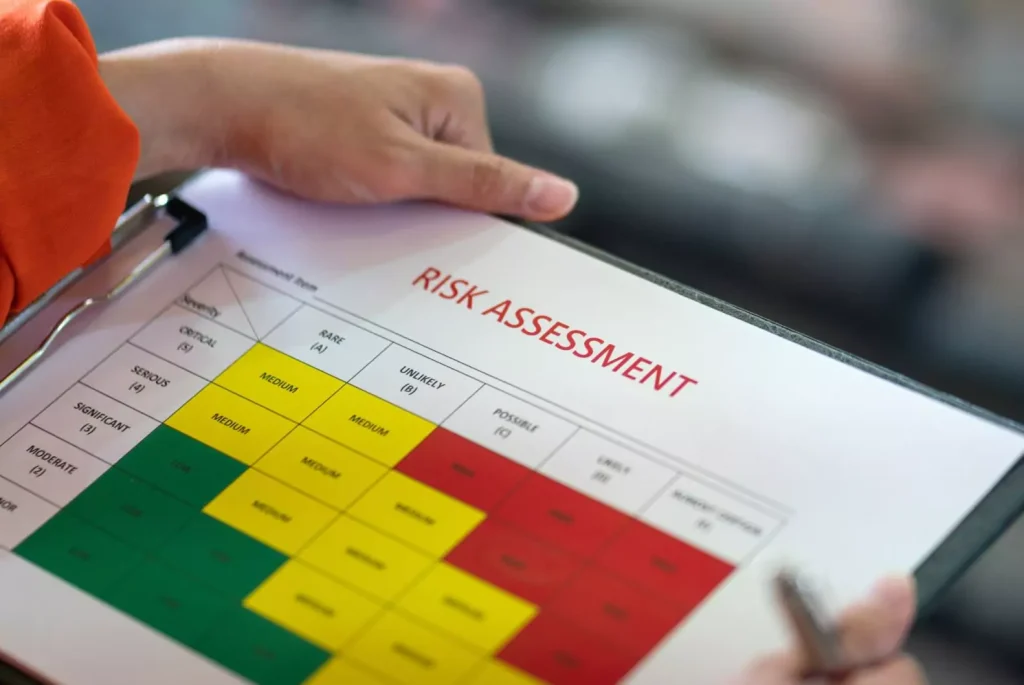
To w pewnym sensie rozwinięcie poprzedniego punktu. Kredytodawcy stosują różne kryteria oceny ryzyka, a część ofert jest przeznaczona tylko dla określonych grup klientów, np. osób kupujących po raz pierwszy (First Time Buyers).
W efekcie oprocentowanie zależy też od ryzyka, jakie bank przypisuje kredytobiorcy – najniższe stawki są zwykle dostępne dla osób z dużym wkładem własnym (niskim LTV).
Oczywiście nie oznacza to, że nie można znaleźć atrakcyjnej oferty na osiągalnych do spełnienia warunkach. Do tego potrzebna jest znajomość rynku oraz mechanizmów, którymi posługują się banki. Osobą, która zdecydowanie może się tutaj sprawdzić, jest broker kredytowy, na przykład z Extend Finance. Profesjonalista dzięki swojej wiedzy i doświadczeniu w branży, będzie w stanie dopasować oferty banków do twoich możliwości oraz znaleźć tą najbardziej opłacalną.
Wymagania co do nieruchomości
Czasami oprocentowanie kredytu hipotecznego może być inne dla różnych typów nieruchomości. Można spotkać się z najróżniejszymi zasadami.
Niektóre banki nie udzielą kredytu np. na mieszkanie bezpośrednio nad lokalem z jedzeniem na wynos lub pubem, a mieszkania nad innymi lokalami użytkowymi akceptują dopiero po pozytywnej ocenie rzeczoznawcy. Odrzucone mogą zostać też niektóre domy o niestandardowej konstrukcji, np. domy szkieletowe bez murowanej elewacji czy budynki z wielkiej płyty. W niektórych przypadkach bank może też wymagać dodatkowej ekspertyzy.
Dodatkowo, możesz spotkać się z terminem “green mortgage”. Tak nazywa się oferty niektórych banków z niższym oprocentowaniem dla nieruchomości z certyfikatem EPC (Energy Performance Certificate) o wysokiej klasie energetycznej, np. A lub B. Jest to dokument ukazujący, jak energooszczędna jest dana nieruchomość - im wyższa klasa energetyczna, tym mniej energii potrzeba na ogrzewanie i chłodzenie domu, a to oczywiście przekłada się na stan środowiska naturalnego.
Czas uzyskania decyzji kredytowej
Czas uzyskania Decision in Principle i ostatecznej oferty kredytowej (mortgage offer) może być istotnym parametrem w niektórych sytuacjach. Jeśli musisz nabyć nieruchomość szybko, szybkość rozpatrzenia aplikacji może być dla Ciebie kluczowa. Przykładowo, jeśli kupujesz dom na aukcji lub znalazłeś atrakcyjną ofertę sprzedaży, na którą jest wielu chętnych, warto zastanowić się nad skorzystaniem z oferty nawet nieco gorszej, ale szybszej. Oczywiście warto wtedy dokonać kilku szybkich obliczeń, czy atrakcyjność oferty zniweluje wyższe koszty kredytu – z tym także pomoże Ci dobry doradca kredytowy.
Czas oczekiwania na decyzję banku może zależeć od jego bieżącego obciążenia – gdy pożyczkodawca wprowadza nową, korzystną ofertę i napływa do niego wiele aplikacji, czas rozpatrzenia może się wydłużyć.
Programy pomocowe
W Wielkiej Brytanii działa kilka programów pomocowych, które ułatwiają zakup nieruchomości konkretnym grupom osób. Opisane poniżej programy dotyczą Anglii – w Szkocji, Walii i Irlandii Północnej działają odrębne programy. Dzięki temu istnieją oferty kredytów dostępnych wyłącznie dla klientów kwalifikujących się do otrzymania rządowego wsparcia. Jedną z takich grup są First Time Buyers, którzy mogą taniej kupić dom w Anglii w ramach programu First Homes Scheme. Aby zaliczyć się do first time buyers, nie możesz nigdy wcześniej posiadać nieruchomości mieszkalnej (ani udziału w niej) gdziekolwiek na świecie.
Inną grupą są osoby chcące skorzystać z rządowego programu Shared Ownership. Polega on na tym, że klient kupuje jakąś część nieruchomości, a resztę wynajmuje od instytucji.
Lokalizacja nieruchomości
Bank będzie też patrzył na lokalizację Twojej nieruchomości – to istotne zarówno z perspektywy ryzyka czy potencjału wzrostu wartości zabezpieczenia kredytu, jak i logistyki. Choć wiele instytucji finansowych działa w całym UK, są też takie – np. niektóre lokalne building societies – które udzielają kredytów tylko w określonym regionie.
FAQ
Najczęściej zadawane pytania
Czy najniższe oprocentowanie oznacza najtańszy kredyt?
Niekoniecznie. Kredyty z najniższym oprocentowaniem mogą wiązać się z prowizją oraz innymi kosztami początkowymi, dlatego wszystkie koszty trzeba zestawić z oprocentowaniem i dopiero wtedy ocenić, która oferta bardziej się opłaca.
Co się dzieje po zakończeniu okresu stałego oprocentowania?
Po zakończeniu okresu preferencyjnego kredyt zwykle przechodzi na standardową stopę zmienną (SVR) banku, która może być mniej korzystna. Dlatego warto odpowiednio wcześniej rozważyć remortgage.
Czym jest Early Repayment Charge (ERC)?
To opłata za wcześniejszą spłatę kredytu w okresie jej naliczania. Opłata może zależeć od spłacanej przed terminem kwoty, obowiązującej stawki i limitu nadpłat; zasady określa oferta kredytu.
Czy przy przeprowadzce zawsze trzeba zapłacić ERC?
Nie zawsze. Jeśli bank pozwala przenieść kredyt na nową nieruchomość (porting), można uniknąć ERC. Jeśli przeniesienie kredytu nie jest możliwe, a sprzedajesz dom w okresie naliczania ERC, opłata zmniejszy kwotę, która zostanie Ci ze sprzedaży.
Dlaczego różne banki mogą obliczyć inną zdolność kredytową?
Każdy kredytodawca ma własne kryteria – banki różnią się np. sposobem uwzględniania dochodów z nadgodzin, premii i prowizji oraz wymaganiami wobec osób samozatrudnionych. Dlatego ta sama osoba może otrzymać w różnych bankach różną maksymalną kwotę kredytu.


