TL;DR
Na skróty
- Od 18 grudnia 2025 roku stopa bazowa Banku Anglii (Bank Rate) wynosi 3,75%; na posiedzeniu 17 września 2026 roku pozostała bez zmian.
- Według ONS średnia cena nieruchomości w UK wyniosła w lipcu 2026 roku ok. £273,000, czyli o 1,4% więcej niż rok wcześniej.
- Według ONS średni miesięczny czynsz w UK wyniósł w sierpniu 2026 roku ok. £1,400, o 3,8% więcej niż rok wcześniej.
- Od 1 kwietnia 2025 roku w Anglii i Irlandii Północnej obowiązują nowe progi podatku Stamp Duty Land Tax (SDLT) – próg stawki 0% obniżono z £250,000 do £125,000.
- Zakup może mieć sens, jeśli planujesz zostać na kilka lat, masz stabilny dochód, wkład własny i bufor na dodatkowe koszty. Pamiętaj jednak, że ceny mogą spaść, a oprocentowanie po zakończeniu okresu stałej stopy może być wyższe.
Zakup domu będzie prawdopodobnie największym wydatkiem w Twoim życiu. Wiąże się z dużą ilością formalności i często bywa stresujący. Jednym z najważniejszych kroków na drodze do własnej nieruchomości jest zaciągnięcie kredytu hipotecznego, który umożliwi sfinansowanie zakupu. W tym artykule przedstawiamy aktualną sytuację na rynku nieruchomości w Wielkiej Brytanii – stopy procentowe, ceny domów, czynsze i podatek od zakupu – oraz podpowiadamy, co wziąć pod uwagę, zanim zdecydujesz, czy warto kupić dom w UK.
Stopy procentowe
W latach 2020–2021 stopa bazowa wynosiła zaledwie 0,1%. W sierpniu 2023 roku Bank Rate osiągnęła 5,25% – najwyższy poziom od 2008 roku. Pierwsza obniżka nastąpiła w sierpniu 2024 roku, a do grudnia 2025 roku Bank Rate spadła do 3,75%.
Od 18 grudnia 2025 roku stopa bazowa Banku Anglii (Bank Rate) wynosi 3,75%; na posiedzeniu 17 września 2026 roku pozostała bez zmian. Aktualną wysokość stopy podaje Bank Anglii.
Kupując dom w UK, musisz myśleć długoterminowo – kredyt będziesz spłacać przez 20, 25, a nawet 30 lat. Nikt nie jest w stanie przewidzieć, jak w tym czasie będą się zmieniać stopy procentowe.
Jak wysokość stóp wpływa na ratę kredytu?
Oprocentowanie kredytu typu tracker podąża za Bank Rate, natomiast przy stałym oprocentowaniu (fixed rate) rata pozostaje niezmieniona przez cały okres stałej stopy. Więcej o rodzajach kredytów przeczytasz w artykule kredyt hipoteczny w UK – wyjaśnienie pojęć.
Dla ilustracji: kredyt £200,000 spłacany przez 25 lat w systemie kapitałowo-odsetkowym (repayment) przy oprocentowaniu 4% oznacza ratę ok. £1,056 miesięcznie, a przy 5% – ok. £1,169. To przykład poglądowy, a nie oferta – rzeczywiste oprocentowanie zależy m.in. od wkładu własnego, zdolności kredytowej i polityki banku.
Wysokość wkładu własnego określa wskaźnik LTV, czyli stosunek kwoty kredytu do wartości nieruchomości. Własne wyliczenia możesz zrobić w kalkulatorze kredytowym MoneyHelper.
Ceny nieruchomości
Według ONS średnia cena nieruchomości w UK wyniosła w lipcu 2026 roku ok. £273,000, czyli o 1,4% więcej niż rok wcześniej. Więcej o cenach przeczytasz w naszym artykule o cenach nieruchomości.
Podatek od zakupu nieruchomości (SDLT)
Od 1 kwietnia 2025 roku w Anglii i Irlandii Północnej obowiązują nowe progi podatku Stamp Duty Land Tax (SDLT) – próg stawki 0% obniżono z £250,000 do £125,000.
Standardowe stawki SDLT od 1 kwietnia 2025 r. (Anglia i Irlandia Północna)
| Część ceny nieruchomości | Stawka SDLT |
|---|---|
| do £125,000 | 0% |
| £125,001–£250,000 | 2% |
| £250,001–£925,000 | 5% |
| £925,001–£1,500,000 | 10% |
| powyżej £1,500,000 | 12% |
Dla osób kupujących pierwszą nieruchomość oraz przy zakupie kolejnej nieruchomości obowiązują inne zasady – aktualne stawki podaje GOV.UK.
W Szkocji zamiast SDLT płaci się Land and Buildings Transaction Tax (LBTT), a w Walii Land Transaction Tax (LTT) – z własnymi progami i stawkami.
Jak zmieniły się czynsze?
Według ONS średni miesięczny czynsz w UK wyniósł w sierpniu 2026 roku ok. £1,400, o 3,8% więcej niż rok wcześniej. Jeśli rozważasz zakup nieruchomości na wynajem, zobacz nasz przewodnik o kredycie buy to let.
Dla porównania: przy założonym oprocentowaniu 4,5% i okresie 25 lat (spłata kapitałowo-odsetkowa) rata £1,400 miesięcznie odpowiada kredytowi ok. £252,000. To jednak tylko część rachunku – właściciel ponosi też inne koszty, m.in. wkład własny, podatek od zakupu, opłaty prawne i kredytowe, ubezpieczenie oraz utrzymanie domu.
Jak demografia wpływa na rynek nieruchomości w UK?
Na rynek nieruchomości wpływa także demografia. Według ONS od połowy 2022 do połowy 2023 roku liczba ludności UK wzrosła o ok. 662 000 osób (1,0%).
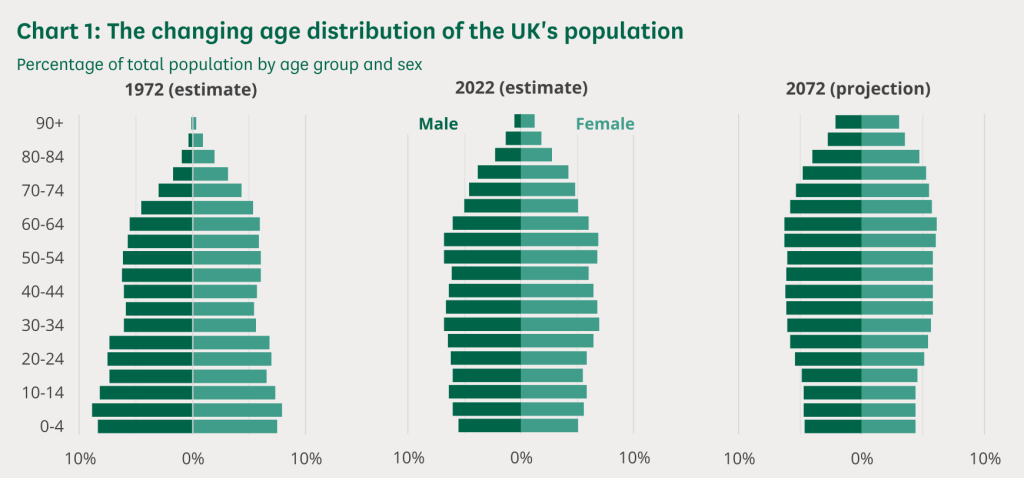
Struktura wieku ludności UK. Źródło grafiki: House of Commons Library
Rosnąca liczba ludności może wspierać popyt na mieszkania, ale nie gwarantuje wzrostu cen – na ceny wpływają też m.in. stopy procentowe, podaż nowych domów i sytuacja gospodarcza.
Kupno czy wynajem – co wziąć pod uwagę?
Nie ma jednej odpowiedzi na pytanie, czy warto kupić dom w UK – wszystko zależy od Twojej sytuacji. Zakup może mieć sens, jeśli:
- planujesz mieszkać w jednym miejscu przez kilka lat,
- masz stabilny dochód,
- masz wkład własny i bufor na dodatkowe koszty zakupu,
- stać Cię na ratę także wtedy, gdy oprocentowanie zmieni się po zakończeniu okresu stałej stopy. To, ile możesz pożyczyć, zależy od Twojej affordability.
Zakup wiąże się też z ryzykiem:
- ceny nieruchomości mogą spaść – wtedy możesz znaleźć się w sytuacji negative equity, czyli gdy dom jest wart mniej niż kredyt,
- oprocentowanie po zakończeniu okresu stałej stopy może być wyższe,
- jako właściciel ponosisz koszty utrzymania domu.
Przy kredycie spłacanym w systemie kapitałowo-odsetkowym część każdej raty spłaca kapitał, więc z czasem Twój udział w wartości nieruchomości (equity) może rosnąć – o ile jej wartość nie spadnie. Wynajem daje z kolei elastyczność – łatwiej zmienić miejsce zamieszkania.
Jeśli chcesz dokładniej rozważyć koszty, przeczytaj też artykuł czy kredyt hipoteczny w UK się opłaca.
FAQ
Najczęściej zadawane pytania
Ile wynosi obecnie stopa procentowa Banku Anglii?
Od 18 grudnia 2025 roku stopa bazowa Banku Anglii (Bank Rate) wynosi 3,75%; na posiedzeniu 17 września 2026 roku pozostała bez zmian.
Ile wynosi podatek od zakupu domu w UK?
Od 1 kwietnia 2025 roku w Anglii i Irlandii Północnej obowiązują nowe progi podatku Stamp Duty Land Tax (SDLT) – próg stawki 0% obniżono z £250,000 do £125,000. Standardowe stawki wynoszą: do £125,000 – 0%, £125,001–£250,000 – 2%, £250,001–£925,000 – 5%, £925,001–£1,500,000 – 10%, powyżej £1,500,000 – 12%. Dla osób kupujących pierwszą nieruchomość oraz przy zakupie kolejnej nieruchomości obowiązują inne zasady – aktualne stawki podaje GOV.UK. W Szkocji zamiast SDLT płaci się Land and Buildings Transaction Tax (LBTT), a w Walii Land Transaction Tax (LTT) – z własnymi progami i stawkami.
Czy ceny domów w UK mogą spaść?
Tak. Według ONS średnia cena nieruchomości w UK wyniosła w lipcu 2026 roku ok. £273,000, czyli o 1,4% więcej niż rok wcześniej, ale ceny mogą też spadać. Jeśli dom straci na wartości, może być wart mniej niż kredyt (negative equity). Rosnąca liczba ludności może wspierać popyt na mieszkania, ale nie gwarantuje wzrostu cen – na ceny wpływają też m.in. stopy procentowe, podaż nowych domów i sytuacja gospodarcza.
Czy lepiej kupić dom, czy wynajmować w UK?
To zależy od Twojej sytuacji. Zakup może mieć sens, jeśli planujesz zostać na kilka lat, masz stabilny dochód, wkład własny i bufor na dodatkowe koszty oraz stać Cię na ratę także po zakończeniu okresu stałej stopy. Ryzyka to możliwy spadek cen, wyższe oprocentowanie po okresie stałej stopy i koszty utrzymania domu. Wynajem daje większą elastyczność.


