TL;DR
Na skróty
- Stopę bazową (Bank Rate) ustala Bank Anglii, a jej zmiany zwykle przekładają się na oprocentowanie kredytów hipotecznych.
- Przy stałej stopie rata nie zmienia się do końca okresu stałego oprocentowania, przy kredycie typu tracker oprocentowanie zmienia się wraz ze stopą bazową, a po zakończeniu okresu stałej stopy kredyt przechodzi zwykle na reversion rate banku (często SVR).
- Przykład: przy kredycie £100 000 na 25 lat wzrost oprocentowania z 1% do 4% podnosi ratę z ok. £377 do ok. £528 miesięcznie.
- Przed końcem okresu stałej stopy warto porównać nowe oferty u obecnego i innych banków.
Zmiany stóp procentowych Banku Anglii zwykle przekładają się na oprocentowanie kredytów hipotecznych oferowanych przez brytyjskie banki. Jak jednak zauważyliśmy, wiele osób nie do końca zdaje sobie sprawę, jaki wpływ na ratę ma nawet drobna zmiana, taka jak 0,25% lub 0,5%. W tym nieco bardziej niż zwykle matematycznym wpisie posłużymy się kilkoma przykładami, dzięki którym zrozumiesz, jak zmiany stóp procentowych wpływają na raty kredytów.
Czym jest stopa procentowa?
Wyrażenie “stopa procentowa” nie jest do końca precyzyjne - lepszym określeniem jest raczej “stopa referencyjna” lub “stopa bazowa”. Ze względu na powszechność tego sformułowania, będziemy je jednak stosować. Chodzi przecież o oddanie sensu, a nie zachowanie słownikowej precyzji.
Jak podaje Bank Anglii, stopa procentowa jest procentową miarą określającą koszt pożyczania pieniądza w gospodarce. Stopę bazową (Bank Rate) ustala Bank Anglii. Gdy ją podnosi, banki zwykle podnoszą oprocentowanie kredytów i oszczędności, a gdy ją obniża – zwykle je obniżają.
W szerszym ujęciu, stopa procentowa jest również niezwykle potrzebnym narzędziem ekonomicznym, przy którego użyciu steruje się inflacją. Wraz ze wzrostem stóp procentowych, pożyczanie staje się trudniejsze, a w konsekwencji, obniża się popyt i spowalnia wzrost cen. Ma to jednak swoje negatywne konsekwencje, ponieważ zbyt wysokie stopy referencyjne mogą doprowadzić do wybuchu kryzysu gospodarczego.
Jak wysokość stóp procentowych przekłada się na oprocentowanie kredytu?
Aby zrozumieć wpływ stóp procentowych na wysokość raty kredytu, zacznijmy od przedstawienia prostego wzoru:
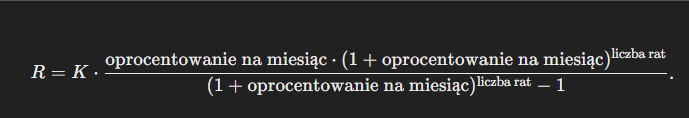
Gdzie:
R - wysokość raty
K - kwota udzielonego kredytu
r - miesięczne oprocentowanie (roczne oprocentowanie podzielone przez 12)
n - liczba rat
Ten artykuł nie jest poświęcony matematyce, dlatego wyciągnijmy teraz najważniejsze wnioski z powyższego równania. Po pierwsze, wydłużenie okresu spłaty drastycznie podnosi łączny koszt spłaty kosztem pozornej obniżki raty. Wydłużenie kredytowania o rok lub dwa może sprawić, że łącznie, oddasz do banku kilkaset, a nawet kilka tysięcy więcej.
Po drugie, drobna zmiana w wysokości stóp procentowych może bardzo istotnie wpłynąć na wysokość raty. Zobrazujmy to na przykładzie:
| Oprocentowanie / okres kredytowania | 20 lat | 25 lat | 30 lat |
|---|---|---|---|
| 1% | £459.89 | £376.87 | £321.64 |
| 2% | £505.88 | £423.85 | £369.62 |
| 3% | £554.60 | £474.21 | £421.60 |
| 4% | £605.98 | £527.84 | £477.42 |
Kwota kredytu użyta do przykładu to 100 tysięcy funtów, a wyliczenia zostały oparte na wzorze umieszczonym powyżej.
Jak łatwo zauważyć, wzrost oprocentowania kredytu z 1% do 4% podnosi ratę o około 30–50%, w zależności od okresu kredytowania. Weź jednak pod uwagę, że wzrost wysokości rat kredytów nie jest jedyną dolegliwością wynikającą z podwyżek stóp procentowych. Jeśli dopiero ubiegasz się o kredyt hipoteczny, planujesz remortgage do innego banku lub chcesz pożyczyć więcej, pamiętaj, że wyższe oprocentowanie może obniżyć Twoją zdolność kredytową, czyli kwotę, jaką bank będzie skłonny Ci pożyczyć. Jeśli natomiast terminowo spłacasz raty i zmieniasz ofertę u obecnego kredytodawcy bez pożyczania dodatkowych środków, zwykle nie musisz ponownie przechodzić oceny zdolności kredytowej. Więcej na ten temat przeczytasz w naszym wpisie o affordability.
Co zrobić w przypadku podwyżki stóp procentowych?
Na rynku kredytów hipotecznych w UK dominują kredyty ze stałym oprocentowaniem, najczęściej ustalanym na 2 lub 5 lat. Przy stałej stopie rata nie zmienia się do końca okresu stałego oprocentowania, natomiast przy kredycie typu tracker oprocentowanie zmienia się wraz ze stopą bazową Banku Anglii. Stała stopa procentowa faktycznie przez jakiś czas jest więc dla Ciebie zabezpieczeniem, jednak po zakończeniu okresu stałej stopy kredyt przechodzi zwykle na tzw. reversion rate banku (często standardową zmienną stopę, SVR), którą ustala bank i która zwykle jest wyższa. Bank może zmienić SVR m.in. po zmianie stopy bazowej. Możesz się jednak na to przygotować.
Przygotuj swój budżet domowy na dodatkowe obciążenie
Jeśli po zakończeniu okresu stałej stopy rata wzrośnie, im lepiej będziesz na to przygotowany, tym mniej boleśnie odczujesz zmianę. Jeśli spłata rat zaczyna sprawiać Ci trudność, skontaktuj się z bankiem jak najwcześniej – kredytodawca powinien omówić z Tobą dostępne opcje wsparcia.
Wiedząc o podwyżce stóp procentowych, warto pomyśleć o podniesieniu swoich zarobków - dysponując wyższymi dochodami, będziesz w stanie skompensować wzrost swoich wydatków. Oczywiste jest także obcięcie kosztów życia, na przykład poprzez wypowiedzenie zbędnych abonamentów, oszczędzanie prądu lub rozsądniejsze planowanie zakupów.
Odpowiednie zarządzanie finansami osobistymi pomoże Ci w realizacji kolejnego kroku, czyli w oszczędzaniu środków.
Zbierz jak najwięcej pieniędzy
To, czy nadpłata obniży ratę, czy skróci okres spłaty, zależy od banku. W okresie stałej stopy banki zwykle pozwalają nadpłacić bez opłaty tylko określoną kwotę rocznie – nadpłata powyżej tego limitu może oznaczać opłatę za wcześniejszą spłatę (ERC). Dlatego warto zebrać odpowiednią rezerwę gotówki: jeśli oprocentowanie wzrośnie, pozwoli Ci ona pokryć przynajmniej część różnicy w wysokości rat, a do tego pomoże w realizacji kolejnego punktu.
Zmień ofertę lub bank
Gdy zakończy się okres trwania umowy o stałe oprocentowanie, warunki Twojego kredytu mogą nie być korzystne. Nowa oferta – u obecnego lub innego banku – często jest tańsza niż reversion rate, dlatego warto porównać oferty z wyprzedzeniem, jeszcze przed końcem okresu stałej stopy. Nową ofertę możesz wybrać u obecnego kredytodawcy (tzw. product transfer) albo przenieść kredyt do innego banku. Przeprowadzenie remortgage zajmuje trochę czasu i wiąże się z dodatkowymi kosztami, np. opłatą za nowy produkt lub opłatą brokerską, a zmiana oferty przed końcem okresu stałej stopy może oznaczać opłatę za wcześniejszą spłatę (ERC). To, czy zmiana oferty się opłaci, zależy od nowego oprocentowania, opłat i ewentualnej opłaty za wcześniejszą spłatę (ERC), dlatego przed decyzją warto porównać łączny koszt.
Robiąc remortgage, możesz wydłużyć okres spłaty, a tym samym obniżyć miesięczną ratę – pamiętaj jednak, że dłuższy okres spłaty zwiększa łączny koszt odsetek. Możesz też skrócić okres kredytowania, płacąc tyle samo, lub pozostawić dotychczasowy okres spłaty.
Od czego zależą decyzje Banku Anglii?
Bank Anglii ustala stopę bazową (Bank Rate), aby utrzymać niską i stabilną inflację – jego cel inflacyjny wynosi 2%. Decyzje w tej sprawie podejmuje Komitet Polityki Pieniężnej (MPC) kilka razy w roku – na 8 posiedzeniach. Aktualną wysokość stopy bazowej sprawdzisz na stronie Banku Anglii.
FAQ
Najczęściej zadawane pytania
Czym jest stopa procentowa?
Stopa procentowa to procentowa miara kosztu pożyczania pieniądza w gospodarce. W UK stopę bazową (Bank Rate) ustala Bank Anglii.
Jak wysokość stóp procentowych przekłada się na oprocentowanie kredytu?
Wyższa stopa bazowa zwykle oznacza wyższe oprocentowanie nowych kredytów oraz kredytów typu tracker i SVR, a więc wyższą ratę. Przykładowo przy kredycie £100 000 na 25 lat rata przy oprocentowaniu 1% wynosi ok. £377, a przy 4% – ok. £528 miesięcznie.
Co zrobić w przypadku podwyżki stóp procentowych?
Warto przygotować budżet domowy na wyższą ratę, zbudować rezerwę gotówki i porównać oferty u obecnego i innych banków jeszcze przed końcem okresu stałej stopy. Jeśli spłata rat zaczyna sprawiać Ci trudność, skontaktuj się z bankiem jak najwcześniej.
Czy stopy procentowe w UK spadną?
Nie da się tego przewidzieć z pewnością. Decyzje o stopie bazowej podejmuje Komitet Polityki Pieniężnej Banku Anglii, a aktualną stopę bazową i najnowsze decyzje publikuje Bank Anglii.


