TL;DR
Na skróty
- Banki unikają finansowania nieruchomości w gorszym stanie, ponieważ trudniej je wycenić i ewentualnie sprzedać. Kredyt z wysokim LTV (np. 95%) na dom wymagający poważnego remontu jest mało prawdopodobny.
- Kredytodawcy zwykle wymagają, aby nieruchomość była zdatna do zamieszkania (m.in. szczelna, bez poważnych wad konstrukcyjnych, z działającą kuchnią, łazienką i mediami), miała akceptowalną konstrukcję, uregulowany status prawny i legalny dojazd. Przy leasehold liczy się też okres pozostały do końca umowy – niektórzy kredytodawcy wymagają co najmniej 85 lat.
- Na zakup domu, który nie nadaje się do zamieszkania, standardowy kredyt hipoteczny często nie będzie dostępny. Opcją może być kredyt pomostowy (bridging loan) lub – przy mniejszym remoncie – refurbishment mortgage; oba są zwykle droższe, a kredytodawca może wymagać wyższego wkładu własnego.
- O ile nie jesteś inwestorem z dużym zasobem gotówki oraz znajomościami w branży budowlanej, kupowanie domu do remontu jest dość ryzykownym pomysłem, szczególnie jeśli planujesz tam mieszkać. Kredytodawca może wymagać więcej dokumentów, a warunki mogą być mniej korzystne.
- Jeśli chcesz wyremontować dom, który już masz, możesz rozważyć second charge mortgage, remortgage, dodatkową pożyczkę od obecnego kredytodawcy (further advance) lub kredyt gotówkowy. Nowy kredytodawca nadal oceni wartość nieruchomości i Twoją zdolność kredytową.
Remont domu może być dużym wyzwaniem. Uzyskanie kredytu hipotecznego na nieruchomość, która wymaga przebudowy, może być jednak trudniejsze. Jeśli nieruchomość nie nadaje się do zamieszkania, standardowy kredyt hipoteczny często nie będzie dostępny, ale opcją może być finansowanie specjalistyczne. Czy jednak banki w UK faktycznie nie chcą udzielać kredytów na nieruchomości do remontu? A może trzeba spełnić jakieś szczególne wymagania? Sprawdźmy!
Dlaczego banki nie chcą udzielać kredytów na kupno domów do remontu?
Banki unikają finansowania nieruchomości w gorszym stanie, ponieważ ich ewentualna sprzedaż jest trudniejsza. Mniejsza płynność przedmiotu zabezpieczenia oraz ryzyko wykrycia kolejnych uszkodzeń podnoszą poziom ryzyka po stronie pożyczkodawcy.
Trudniejsza jest także wycena nieruchomości, ponieważ nie można posługiwać się danymi wynikającymi z tabel statystycznych lub benchmarków. Dom wymagający remontu może niesamowicie zyskać na wartości, ale równie dobrze może się okazać, że jego remont będzie kosztować na przykład £130,000 zamiast planowanych £70,000. Dlatego kredyt z wysokim LTV (np. 95%) na nieruchomość wymagającą poważnego remontu jest mało prawdopodobny.
Nieprzewidziane koszty sprawiają również, że konieczne może być pozyskanie dodatkowej transzy środków, np. w formie further advance, second charge mortgage lub kredytu gotówkowego. To również nie jest zbyt korzystne dla banku - dwie raty to wyższe ryzyko problemów finansowych u klienta, a repossession nieruchomości nie jest dla pożyczkodawcy komfortową sytuacją.
Są jednak banki, które udzielają kredytów na nieruchomości wymagające remontu lub przebudowy. Zwykle oferują one mniej korzystne warunki i mają odmienne procedury.
Jakie wymagania musi spełniać nieruchomość, aby móc dostać na nią kredyt hipoteczny?
Banki zazwyczaj stawiają pewne wymagania, które nieruchomość musi spełniać, aby można było na nią wziąć kredyt hipoteczny. Spełnienie tych warunków potwierdza, że dana nieruchomość jest wystarczającym zabezpieczeniem dla banku. Najważniejszym z nich jest zdatność do zamieszkania (habitable condition). Zwykle oznacza to, że nieruchomość jest szczelna i zabezpieczona, nie ma poważnych wad konstrukcyjnych oraz ma działającą kuchnię, łazienkę i podłączone media (wodę, prąd i ogrzewanie). Szczegółowe kryteria różnią się w zależności od kredytodawcy.
Dla porównania: brytyjska strona rządowa opisuje standard dla wynajmowanych domów w Anglii (wynikający z Homes (Fitness for Human Habitation) Act 2018). Zgodnie z nim nieruchomość zdatna do zamieszkania jest:
bezpieczna, niegroźna dla zdrowia i wolna od rzeczy, które mogłyby wyrządzić poważną szkodę Tobie lub innym osobom w Twoim gospodarstwie domowym
Ten standard dotyczy najmu i służy tu wyłącznie jako ilustracja – kredytodawcy hipoteczni stosują własne kryteria oceny nieruchomości.
Oprócz tego, banki często wprowadzają dodatkowe wymogi:
-
Nieruchomość musi mieć odpowiednią konstrukcję - bank może odmówić finansowania budynków wykonanych w niektórych technologiach. Kłopotliwe są budynki z prefabrykatów oraz takie, których elewacja pokryta jest panelami kompozytowymi z aluminium (ACM);
-
Nieruchomość musi mieć legalną drogę dojazdową - oznacza to, że jej właściciel musi mieć prawo dojścia i dojazdu do niej przez działkę lub drogę;
-
Nieruchomość musi mieć uregulowany status prawny (tzw. good and marketable title), czyli tytuł prawny bez wad, które mogłyby utrudnić jej późniejszą sprzedaż;
-
Korzystanie z nieruchomości musi być możliwe przez odpowiednio długi czas - jeśli kupujesz nieruchomość w formie leasehold, czyli z prawem do niej na określony czas wynikający z umowy (lease), liczy się okres pozostały do końca tej umowy. Wymagania są różne – niektórzy kredytodawcy wymagają co najmniej 85 lat.
Wymogi będą się różniły w zależności od banku i często są dostępne na stronach internetowych. W przypadku wątpliwości lub braku informacji, dobrym pomysłem będzie odezwanie się do doradcy kredytowego, który ma dostęp do szczegółowych warunków wielu banków, na przykład z Extend Finance. Mamy wieloletnie doświadczenie w pozyskiwaniu kredytów na nietypowe nieruchomości jak i dla osób o niższej zdolności kredytowej.
Czy są banki, które udzielają kredytów na zakup nieruchomości do remontu?
Możliwość uzyskania standardowego kredytu zależy od stanu nieruchomości, zakresu prac i kryteriów kredytodawcy. Nieruchomość wymagająca poważnych prac lub nienadająca się do zamieszkania może wymagać finansowania specjalistycznego. Do możliwych rozwiązań, zależnie od nieruchomości i zakresu prac, należą:
Kredyt pomostowy (bridging loan)
To rozwiązanie wybiera się w sytuacji, gdy nieruchomość jest w bardzo złym stanie i wymaga gruntownej przebudowy. Kredyt pomostowy (bridging loan) to krótkoterminowe finansowanie typu interest-only, w którym w trakcie kredytowania zwykle nie spłaca się kapitału. Odsetki mogą być płacone co miesiąc albo doliczane do kredytu (tzw. rolled up lub retained interest) i rozliczane przy jego spłacie – wtedy łączna kwota do spłaty rośnie. Sam okres kredytowania jest tutaj bardzo krótki, bo trwa zazwyczaj od 6 do 12 miesięcy.
Kredyt pomostowy to inny rodzaj finansowania niż klasyczny kredyt hipoteczny – krótkoterminowy i z własnymi kryteriami. W przypadku kupowania nieruchomości wymagającej remontu umożliwia on kredytobiorcy zakup nieruchomości w bardzo złym stanie i jej remont, a następnie remortgage, czyli zamianę kredytu pomostowego na klasyczny kredyt hipoteczny. Jednym z warunków do uzyskania takiego kredytu jest posiadanie szczegółowego kosztorysu i planu remontu.
Warto być jednak świadomym, że udzielając kredytu pomostowego, kredytodawca może wymagać wkładu własnego co najmniej ok. 25% wartości nieruchomości (maksymalne LTV kredytu pomostowego to zwykle ok. 75%), a niekiedy wyższego. Oprocentowanie kredytu pomostowego podaje się zwykle w skali miesiąca – jest ono zazwyczaj wyraźnie wyższe niż w przypadku standardowego kredytu hipotecznego i zależy m.in. od LTV oraz poziomu ryzyka. Do kosztów dochodzą też zwykle opłaty, np. prowizja za udzielenie kredytu (arrangement fee), opłata przy spłacie kredytu (exit fee), koszt wyceny i koszty prawne, które zwiększają całkowity koszt finansowania.
Refurbishment mortgage
Jeśli nieruchomość nie wymaga wielkiego remontu, jest szansa, że bank zgodzi się na udzielenie refurbishment mortgage. Obejmuje on zarówno zakup, jak i koszty modyfikacji domu.
Procedura udzielania refurbishment mortgage jest nieco trudniejsza niż w przypadku zwykłych kredytów. Przede wszystkim kredytodawca zwykle poprosi o szczegółowy plan prac (schedule of works) wraz z kosztorysem. W przeciwieństwie do klasycznego procesu underwritingu z jednorazową wyceną nieruchomości, w tym przypadku, bank może zlecać różne inspekcje i kontrole w trakcie remontu. W ten sposób, pożyczkodawca dba o bezpieczeństwo swoich środków.
Oprocentowanie refurbishment mortgage jest zwykle wyższe niż w przypadku standardowego kredytu hipotecznego. Podobnie jak w przypadku kredytów pomostowych, kredytodawcy mogą wymagać wyższego wkładu własnego niż przy standardowym kredycie hipotecznym. Kredyty typu refurbishment to jednak bardzo rzadko spotykane produkty, dlatego aby otrzymać informacje na temat ich aktualnej dostępności, skontaktuj się z nami.
Czy warto kupować nieruchomość do remontu w UK?
O ile nie jesteś inwestorem z dużym zasobem gotówki oraz znajomościami w branży budowlanej, kupowanie domu do remontu jest dość ryzykownym pomysłem, szczególnie jeśli planujesz tam mieszkać.
Powyższe informacje powinny dać Ci do zrozumienia, że uzyskanie kredytu na dom wymagający gruntownej przebudowy jest po prostu stresujące i kosztowne. Kredytodawca może wymagać więcej dokumentów, a warunki mogą być mniej korzystne. Trudno się temu jednak dziwić - to w końcu znacznie wyższy poziom ryzyka.
Oczywiście, są sytuacje, w których warto zapłacić wyższe odsetki i podjąć dodatkowe ryzyko. “Perełki” wśród ogłoszeń nieruchomości można znaleźć na aukcjach i choć okazje zdarzają się rzadko, to ich poszukiwanie może być dobrym pomysłem. Nabywając dom w ten sposób, możesz dopasować go do swoich potrzeb, na przykład rozbudowując go.
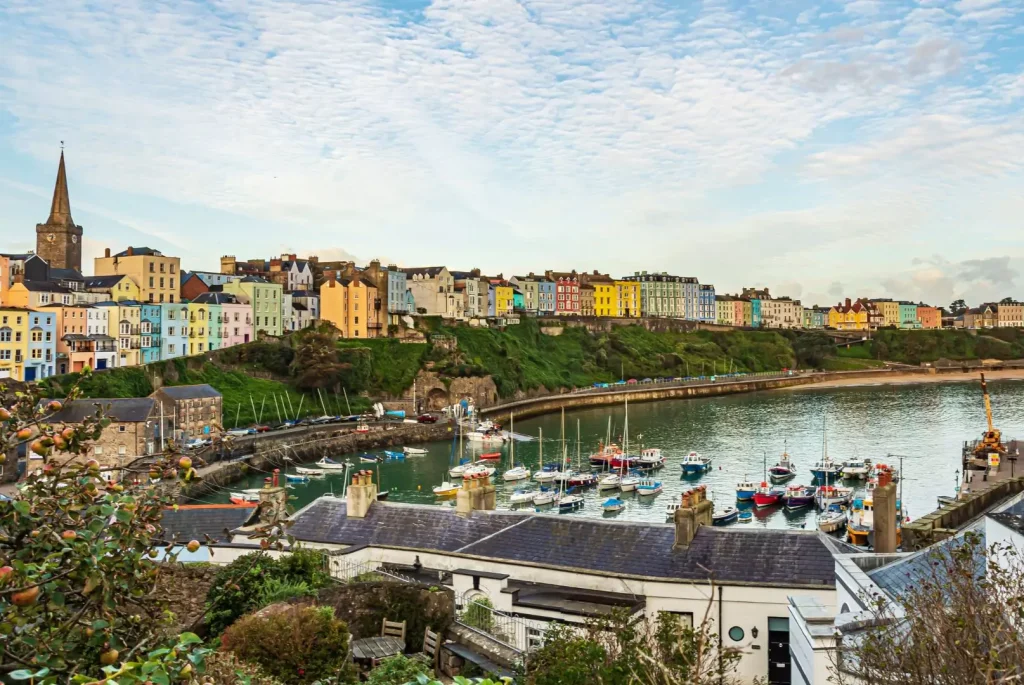
Jedną z opcji jest także kupowanie i remontowanie domów z dala od dużych miast, na przykład w Walii lub Szkocji, gdzie ceny nieruchomości są istotnie niższe niż w dużych miastach na południu w UK. Jeśli pracujesz zdalnie, możesz zamieszkać w spokojnym miejscu, płacąc o wiele mniej.
A co z kredytem na remont domu, który już mam?
W tym przypadku masz zwykle więcej możliwości. Nowy kredytodawca nadal jednak oceni wartość nieruchomości oraz Twoją zdolność kredytową. Finansowanie samego remontu domu to oczywiście wciąż duża decyzja. Najpopularniejszymi opcjami w tym przypadku są:
-
Remortgage;
-
Kredyt gotówkowy.
Second charge mortgage
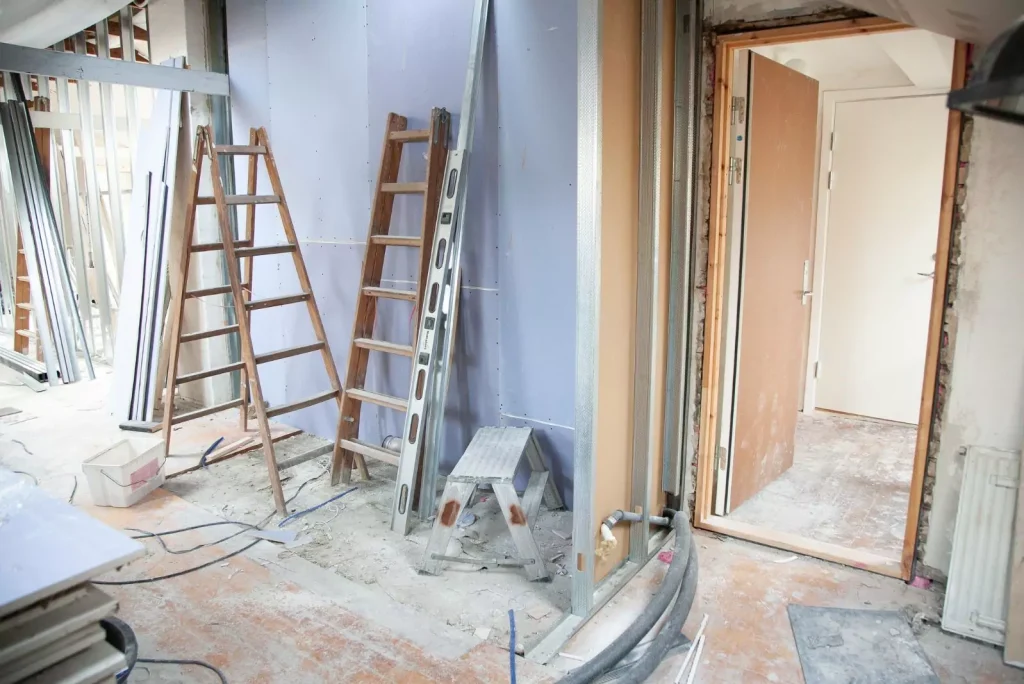
Second charge mortgage to nic innego jak drugi, mniejszy kredyt hipoteczny. Często ten rodzaj pożyczek jest wybierany przez osoby, które spłacają już swój dom od dawna i chciałyby w nim zrobić gruntowny remont.
Second charge mortgage jest dodatkowym kredytem zabezpieczonym na nieruchomości. Dostępna kwota zależy m.in. od equity, łącznego LTV i zdolności do spłaty. Rozłożenie takiego kredytu na wiele lat obniża miesięczną ratę, ale zwiększa łączny koszt odsetek. Należy jednak pamiętać, że mając dwie pożyczki na tym samym domu, zwiększasz ryzyko jego przejęcia - wystarczą problemy ze spłatą jednego zobowiązania, nawet jeśli jest stosunkowo niewielkie.
Remortgage
Planując duży remont, możesz także rozważyć refinansowanie kredytu w UK. Podobnie jak w przypadku second charge mortgage, również i ten wariant przewiduje wykorzystanie Twojego domu jako zabezpieczenia pożyczki. Różnica polega jednak na tym, że zamiast dwóch mniejszych rat, będziesz płacić jedną większą. Pamiętaj, że zmiana kredytodawcy przed końcem okresu stałego oprocentowania może wiązać się z opłatą za wcześniejszą spłatę (early repayment charge), a inną opcją jest dodatkowa pożyczka od obecnego kredytodawcy (further advance).
Trudno ocenić, czy remortgage opłaca się bardziej od second charge mortgage czy nie. Wszystko zależy od Twojej indywidualnej sytuacji, dlatego skorzystaj z porady brokera kredytowego nim podejmiesz jakąkolwiek decyzję.
Kredyt gotówkowy
Kredyt gotówkowy to trzecia opcja – jego oprocentowanie jest często wyższe niż przy kredytach zabezpieczonych na nieruchomości. To całkowicie oddzielone od Twojego kredytu hipotecznego zobowiązanie. Pozyskanie środków jest zwykle prostsze i szybsze, jednak okres spłaty jest zwykle krótszy (często kilka lat). O maksymalnej kwocie kredytu gotówkowego decydują m.in. Twoje dochody, historia kredytowa, obecne zobowiązania i limit kredytodawcy. Przy remortgage lub second charge mortgage kredytodawca ocenia również wartość nieruchomości i łączne LTV, ale nadal musi uwzględnić zdolność do spłaty.
Podsumowanie
Choć nie jest to nasz pierwszy artykuł na temat kredytowania remontów nieruchomości, wciąż mamy wrażenie, że nie powiedzieliśmy jeszcze wszystkiego. Każda tego typu sytuacja to zupełnie inna historia - inny projekt, materiały, cena czy spodziewany rezultat. Banki również tak do tego podchodzą.
Jeśli zależy Ci na zakupie domu, który wymaga poważnego remontu, skontaktuj się z nami. Przygotujemy dla Ciebie kilka możliwych rozwiązań tej sytuacji i odpowiemy na wszystkie nurtujące pytania. Nasi doradcy wiedzą co zrobić, aby móc zrealizować marzenie o własnym domu!
FAQ
Najczęściej zadawane pytania
Dlaczego banki nie chcą udzielać kredytów na kupno domów do remontu?
Banki unikają finansowania nieruchomości w gorszym stanie, ponieważ trudniej je wycenić i ewentualnie sprzedać, a koszty remontu mogą okazać się wyższe od planowanych. Kredyt z wysokim LTV (np. 95%) na dom wymagający poważnego remontu jest mało prawdopodobny.
Jakie wymagania musi spełniać nieruchomość, aby móc dostać na nią kredyt hipoteczny?
Kredytodawcy zwykle wymagają, aby nieruchomość była zdatna do zamieszkania (m.in. szczelna, bez poważnych wad konstrukcyjnych, z działającą kuchnią, łazienką i mediami), miała akceptowalną konstrukcję, uregulowany status prawny i legalny dojazd. Przy leasehold liczy się też okres pozostały do końca umowy – niektórzy kredytodawcy wymagają co najmniej 85 lat. Szczegółowe kryteria różnią się w zależności od kredytodawcy.
Czy są banki, które udzielają kredytów na zakup nieruchomości do remontu?
Możliwość uzyskania standardowego kredytu zależy od stanu nieruchomości, zakresu prac i kryteriów kredytodawcy. Nieruchomość wymagająca poważnych prac lub nienadająca się do zamieszkania może wymagać finansowania specjalistycznego. W zależności od sytuacji można rozważyć bridging loan lub refurbishment mortgage; należy porównać koszty, wymagany wkład i warunki finansowania prac.
Czy warto kupować nieruchomość do remontu w UK?
O ile nie jesteś inwestorem z dużym zasobem gotówki oraz znajomościami w branży budowlanej, kupowanie domu do remontu jest dość ryzykownym pomysłem, szczególnie jeśli planujesz tam mieszkać. Kredytodawca może wymagać więcej dokumentów, a warunki mogą być mniej korzystne.
A co z kredytem na remont domu, który już mam?
W tym przypadku masz zwykle więcej możliwości: second charge mortgage, remortgage, dodatkową pożyczkę od obecnego kredytodawcy (further advance) lub kredyt gotówkowy. Nowy kredytodawca nadal oceni wartość nieruchomości i Twoją zdolność kredytową.