Kredyt hipoteczny jest jednym z największych zobowiązań, które przyjdzie Ci podjąć. Przed zakupem domu warto sprawdzić, które obawy mają podstawy, a które wynikają z popularnych mitów. Wyjaśniamy siedem nieporozumień dotyczących aplikacji o kredyt hipoteczny w UK, od wymaganego depozytu po niedawną zmianę pracy.
TL;DR
Na skróty
- Wysokie stopy procentowe nie oznaczają automatycznie, że bank będzie wymagał dużo większego depozytu.
- Niski credit score nie oznacza automatycznej odmowy. Bank osobno sprawdza historię kredytową i to, czy stać Cię na spłatę.
- Wiek, samozatrudnienie i niedawna zmiana pracy wymagają sprawdzenia kryteriów banku oraz dokumentów, ale nie muszą blokować aplikacji.
- Najniższe oprocentowanie nie zawsze oznacza najniższy koszt. Porównuj także opłaty i warunki wcześniejszej spłaty dla tego samego okresu.
- Warto ustalić budżet przed szukaniem domu. Decision in Principle pomaga go oszacować, ale nie gwarantuje kredytu.
Aplikacja o kredyt hipoteczny w UK - formularz
Mit nr 1: Wysokie stopy procentowe oznaczają, że potrzebuję znacznie większego depozytu
Wysokość depozytu zależy od produktu, nieruchomości i Twojej sytuacji, a nie od samego poziomu stóp procentowych. Bank określa maksymalne LTV (loan-to-value), czyli stosunek kwoty kredytu do wartości nieruchomości przyjętej do oceny. Przy 95% LTV potrzebny jest co najmniej 5% wkład własny, o ile cena zakupu odpowiada tej wartości. Wyższe oprocentowanie zwiększa natomiast koszt rat i może ograniczać kwotę dostępną w ocenie zdolności do spłaty, czyli affordability.
Kredyty z 5% depozytem są dostępne dla osób spełniających kryteria kredytodawcy. Stały Mortgage Guarantee Scheme, działający od lipca 2025 roku, wspiera oferty z LTV 91–95%. Gwarancja pokrywa część potencjalnych strat uczestniczącego kredytodawcy; nie gwarantuje akceptacji Twojej aplikacji ani nie zwalnia Cię ze spłaty.
Warto odróżnić kilka rozwiązań:
- Kredyt bez depozytu: Track Record Mortgage od Skipton Building Society może umożliwić wybranym najemcom zakup przy 100% LTV. Wymaga udokumentowanej historii płacenia czynszu oraz spełnienia pozostałych kryteriów dochodowych, kredytowych i dotyczących nieruchomości.
- Wsparcie rodziny: depozyt rodzinny lub poręczenie mogą pomóc, ale forma zabezpieczenia i odpowiedzialność bliskich zależą od produktu. Nie każda taka oferta zastępuje wkład własny.
- JBSP (Joint Borrower Sole Proprietor): pozwala uwzględnić dochód dodatkowego kredytobiorcy, który nie staje się właścicielem nieruchomości. Samo JBSP nie znosi wymogu depozytu, a dodatkowy kredytobiorca odpowiada za spłatę.
Większy wkład własny obniża LTV i może otworzyć dostęp do korzystniejszych ofert. Przy planowaniu depozytu zostaw też środki na koszty zakupu i rezerwę finansową.
Mit nr 2: Niski credit score oznacza automatyczną odmowę
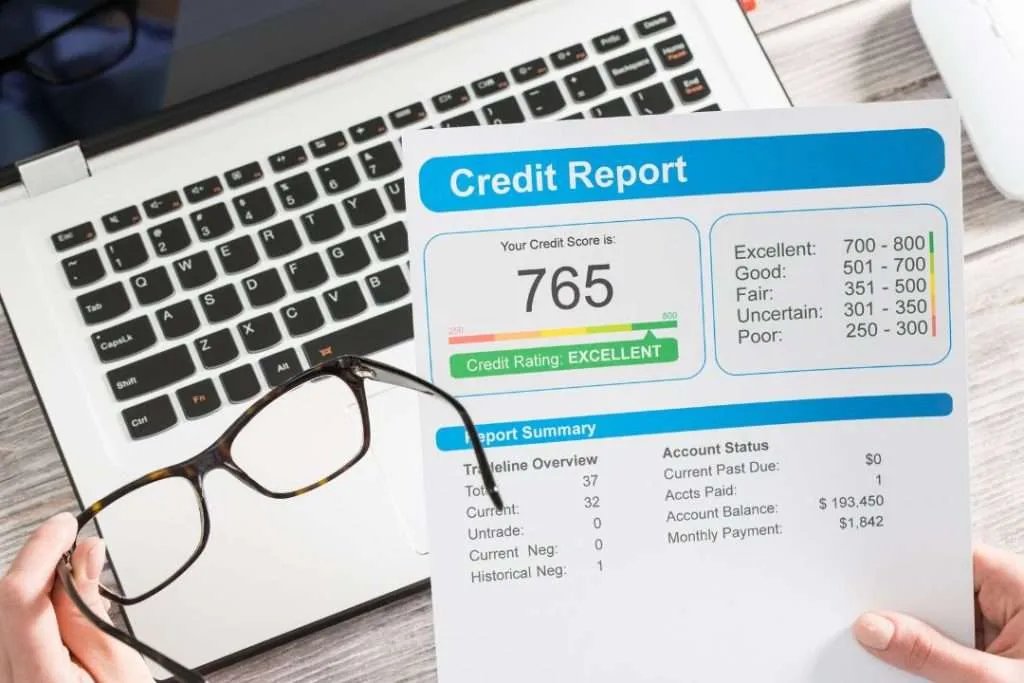
Credit score nie jest tym samym co zdolność do spłaty kredytu. Wynik widoczny w serwisie biura informacji kredytowej jest wskazówką. Jak wyjaśnia Experian, kredytodawcy korzystają z danych raportu i własnych kryteriów oceny. Affordability dotyczy natomiast tego, czy Twoje dochody wystarczą na raty po uwzględnieniu wydatków i innych zobowiązań. Dobry wynik punktowy nie zastępuje tej oceny.
Opóźnienia w spłatach lub inne negatywne wpisy mogą ograniczać wybór ofert albo prowadzić do odmowy. Znaczenie ma ich rodzaj, skala i czas, jaki upłynął od problemu. Nie da się określić szans na kredyt wyłącznie na podstawie liczby wyświetlanej jako Twój credit score.
Przed aplikacją sprawdź historię kredytową i zgłoś zauważone błędy odpowiedniemu biuru lub firmie, która przekazała dane. Poprawa raportu wymaga weryfikacji i nie musi nastąpić od razu. Nasz poradnik o tym, jak poprawić credit score, wyjaśnia, od czego zacząć; doradca może pomóc ocenić dostępne opcje na podstawie dokumentów.
Mit nr 3: Jeśli mam 50 lat, jestem za stary na kredyt hipoteczny
Ukończenie 50. roku życia samo w sobie nie wyklucza kredytu hipotecznego. Banki stosują jednak limity wieku przy aplikacji i na koniec spłaty. Dostępny okres kredytowania zależy od kredytodawcy, produktu oraz Twoich dochodów. Jeśli spłata ma trwać po przejściu na emeryturę, bank może wymagać potwierdzenia przewidywanego dochodu emerytalnego.
Przy kredycie ze spłatą kapitału krótszy okres oznacza wyższą ratę przy tej samej kwocie i oprocentowaniu, więc może ograniczyć dostępny kredyt. Warto porównać warunki dotyczące wieku i dochodu po zakończeniu pracy, zamiast zakładać z góry konkretną liczbę lat spłaty.
Odrębnym rozwiązaniem dla części starszych kredytobiorców jest retirement interest-only mortgage (RIO). Regularne raty pokrywają odsetki, a kapitał pozostaje do spłaty. Zwykle spłaca się go ze sprzedaży domu: po śmierci kredytobiorcy, po jego przejściu do opieki długoterminowej lub przy wcześniejszej sprzedaży nieruchomości. Przy wspólnej umowie istotne są warunki dotyczące ostatniego kredytobiorcy. Jak opisuje MoneyHelper, trzeba wykazać możliwość płacenia odsetek także na emeryturze. Kryteria zależą od banku; RIO nie jest automatycznie właściwym wyborem dla każdej osoby po 55. roku życia.
Mit nr 4: Uzyskanie kredytu hipotecznego przy samozatrudnieniu jest bardzo trudne
Banki zwracają uwagę na stabilność i wysokość dochodu, wartość nieruchomości oraz historię kredytową osoby aplikującej. Samozatrudnienie zmienia przede wszystkim sposób udokumentowania dochodu. Obrót firmy nie jest tym samym co dochód przyjmowany do oceny: u osoby prowadzącej działalność jako sole trader liczy się zwykle zysk netto, a przy spółce limited sposób uwzględniania wynagrodzenia, dywidend lub zysku zależy od banku.
Kredytodawca może wymagać rozliczeń podatkowych SA302, zestawień HMRC Tax Year Overview, sprawozdań finansowych lub zaświadczenia księgowego. Przykładowo Nationwide standardowo wymaga danych za dwa lata. Dla działalności typu sole trader porównuje ostatni zysk netto ze średnią z dwóch lat, przyjmując niższą wartość. To przykład kryteriów jednego kredytodawcy, nie zasada całego rynku. Open Banking może wspierać weryfikację finansów, ale nie zakładaj, że zastąpi wymagane rozliczenia.
Nie ma podstaw, by z samego samozatrudnienia wyciągać wniosek, że otrzymasz mniejszy kredyt niż osoba na etacie. Znaczenie mają dochód uznany przez bank, jego stabilność, wydatki i pozostałe kryteria. Więcej o dokumentach znajdziesz w poradniku Kredyt hipoteczny w UK dla osób self-employed.
Mit nr 5: Najniższe oprocentowanie = najtańszy kredyt hipoteczny
Choć nie jest to intuicyjne, najtańszy kredyt hipoteczny niekoniecznie będzie miał najniższe oprocentowanie. Całkowity koszt Twojego zobowiązania będzie wynikał z wielu czynników, a zwłaszcza z:
- Rodzaju oprocentowania: fixed rate pozostaje stałe przez ustalony okres oferty. Obniżka stóp Banku Anglii nie obniża wtedy automatycznie raty. Przy oprocentowaniu zmiennym rata może wzrosnąć lub spaść zgodnie z warunkami produktu.
- Warunków po zakończeniu oferty: po wygaśnięciu fixed rate zwykle zaczyna obowiązywać standardowa stopa zmienna banku (SVR), chyba że uzgodnisz nową ofertę lub przeniesiesz kredyt. Nowa rata nie musi być niższa.
- Opłat: sprawdź opłatę produktową lub aranżacyjną (product/arrangement fee) oraz inne koszty oferty. Jeśli doliczasz opłatę do kredytu, płacisz od niej również odsetki.
- Wcześniejszej spłaty: uwzględnij early repayment charges (ERC), limity nadpłat i warunki wyjścia z oferty, zwłaszcza gdy planujesz przeprowadzkę lub zmianę kredytu.
Porównuj oferty dla tej samej kwoty, okresu spłaty i tego samego horyzontu kosztów, np. pierwszych pięciu lat. Sprawdź raty, opłaty oraz saldo kredytu pozostałe na koniec porównania. Jeśli jedna oferta ma krótszy okres stałej stopy, koszt kolejnych lat będzie zależał od przyszłych warunków. MoneyHelper wyjaśnia rodzaje oprocentowania i koszty ofert, a nasz poradnik omawia prowizje od kredytu hipotecznego.
Mit nr 6: Nie ma sensu rozglądać się za kredytem, dopóki nie znajdę nieruchomości
Wstępne sprawdzenie finansowania pomaga szukać domu w realnym budżecie. Zacznij od depozytu, kosztów zakupu i raty, którą możesz bezpiecznie płacić. Rozmowa z doradcą może pomóc porównać kryteria banków i przygotować dokumenty, ale nie jest warunkiem rozpoczęcia poszukiwań nieruchomości.
Decision in Principle (DIP), nazywane też Agreement in Principle, to wstępna ocena możliwej kwoty kredytu. Może pomóc przy rozmowie z agentem nieruchomości, ale nie jest wiążącą ofertą ani gwarancją akceptacji. Pełna aplikacja wymaga oceny dokumentów, Twojej sytuacji i konkretnej nieruchomości. Wcześniejsze przygotowanie nie gwarantuje też krótszej transakcji. Przed uzyskaniem DIP sprawdź rodzaj kontroli raportu: jak wskazuje MoneyHelper, zależnie od banku może to być soft search albo hard search, widoczny dla innych kredytodawców.
Mit nr 7: Po zmianie pracy muszę poczekać ze złożeniem aplikacji kredytowej
Nie każdy bank wymaga określonego stażu u nowego pracodawcy. Ocena zależy m.in. od rodzaju umowy, ciągłości zatrudnienia, podstawowego wynagrodzenia i udziału premii. Okres próbny lub umowa czasowa nie oznaczają automatycznie odmowy, lecz trzeba sprawdzić zasady konkretnego kredytodawcy.
Przykładowo Nationwide dopuszcza ocenę aplikacji w okresie próbnym, a w określonych sytuacjach także przed rozpoczęciem nowej pracy. Może wtedy wymagać podpisanej umowy bez określonej daty zakończenia lub pisma od pracodawcy. Inne banki mogą mieć odmienne wymagania. Przygotuj umowę, dostępne payslipy i informacje o warunkach zatrudnienia; sam awans nie przesądza o akceptacji. Więcej omawiamy w artykule Kredyt hipoteczny w UK a zmiana pracy.
Podsumowanie
Przygotowanie aplikacji zacznij od sprawdzenia dochodów, wydatków, depozytu i raportu kredytowego. Porównuj wymagania banków oraz koszty ofert, zamiast kierować się jednym wynikiem punktowym czy samym oprocentowaniem. Jeśli chcesz omówić swoją sytuację, umów bezpłatną konsultację z Extend Finance.
FAQ
Najczęściej zadawane pytania
Czy mogę dostać kredyt hipoteczny z 5% depozytem?
Tak, są takie oferty, ale dostęp zależy od zdolności do spłaty, rodzaju i wyceny nieruchomości, historii kredytowej oraz kryteriów banku. Mortgage Guarantee Scheme wspiera uczestniczących kredytodawców, lecz nie gwarantuje klientowi akceptacji aplikacji.
Czy niski credit score automatycznie oznacza odmowę kredytu?
Nie. Wynik biura informacji kredytowej nie jest decyzją banku. Kredytodawca ocenia dane raportu według własnych kryteriów i osobno sprawdza zdolność do spłaty. Negatywne wpisy mogą jednak ograniczyć wybór ofert lub skutkować odmową.
Czy warto rozmawiać z doradcą przed znalezieniem domu?
Tak, rozmowa może pomóc ustalić budżet i przygotować dokumenty. Decision in Principle wskazuje wstępnie możliwą kwotę kredytu, ale nie jest wiążącą ofertą ani gwarancją finansowania. Ostateczna decyzja wymaga pełnej oceny aplikacji i nieruchomości.
Czy samozatrudnienie utrudnia uzyskanie kredytu hipotecznego?
Samo samozatrudnienie nie wyklucza kredytu, ale wymaga odpowiedniego udokumentowania dochodu. Bank może analizować zysk netto lub inne dochody z działalności zależnie od jej formy i swoich zasad. Obrót firmy nie jest równoznaczny z dochodem uznanym do oceny; wymagane dokumenty i okres historii działalności różnią się między kredytodawcami.
Czy najniższe oprocentowanie zawsze oznacza najtańszy kredyt?
Nie zawsze. Znaczenie mają też opłaty produktowe, okres stałej stopy oraz warunki wcześniejszej spłaty. Porównuj tę samą kwotę i okres kredytu oraz koszty w jednakowym horyzoncie, uwzględniając saldo pozostałe do spłaty. Po zakończeniu fixed rate rata może wzrosnąć.