TL;DR
Na skróty
- Nie ma jednej lepszej odpowiedzi: porównaj całkowity miesięczny koszt, gotówkę potrzebną na start, czas planowanego pobytu i potrzebę elastyczności.
- Rata kredytu repayment zwykle spłaca część kapitału i odsetki; przy kredycie interest-only kapitał pozostaje do spłaty na końcu okresu.
- Zakup wiąże się z wkładem własnym, kosztami transakcji, utrzymaniem i ryzykiem zmiany wartości nieruchomości. Wynajem może ułatwiać przeprowadzkę, lecz czynsz i zasady umowy także mogą się zmieniać.
- Zasady najmu oraz podatki przy zakupie różnią się między częściami UK, dlatego sprawdź przepisy właściwe dla miejsca i rodzaju umowy.
- Przed decyzją zostaw rezerwę na nieprzewidziane wydatki i sprawdź, czy budżet pozostaje bezpieczny także po zmianie stopy, czynszu lub kosztów utrzymania.
Kupno domu i wynajem rozwiązują różne potrzeby. Własność może dawać większą kontrolę nad miejscem zamieszkania i możliwość budowania kapitału w nieruchomości, ale wymaga dłuższego zobowiązania oraz gotowości na koszty. Wynajem może być praktyczny, gdy cenisz mobilność lub nie chcesz obecnie wiązać środków z zakupem. Nie ma uniwersalnego zwycięzcy — warto ocenić swoją sytuację, plany i ryzyko.
Dlaczego warto porównać obie opcje?
Zanim zaczniesz oglądać nieruchomości, porównaj nie tylko ratę z czynszem. Przy zakupie uwzględnij wkład własny, opłaty prawne i wycenę, podatek właściwy dla lokalizacji, ubezpieczenie, naprawy oraz koszty ewentualnej sprzedaży. Przy wynajmie sprawdź czynsz, depozyt, rachunki, warunki umowy i koszt przeprowadzki. W obu wariantach warto zachować rezerwę finansową zamiast przeznaczać wszystkie oszczędności na start.
Pomocne pytania to: jak długo planujesz mieszkać w danym miejscu, czy dochody są stabilne, ile elastyczności potrzebujesz i czy budżet wytrzyma mniej korzystny scenariusz. To ramy do podjęcia decyzji, a nie obietnica wyniku finansowego.
Zakup nieruchomości w UK
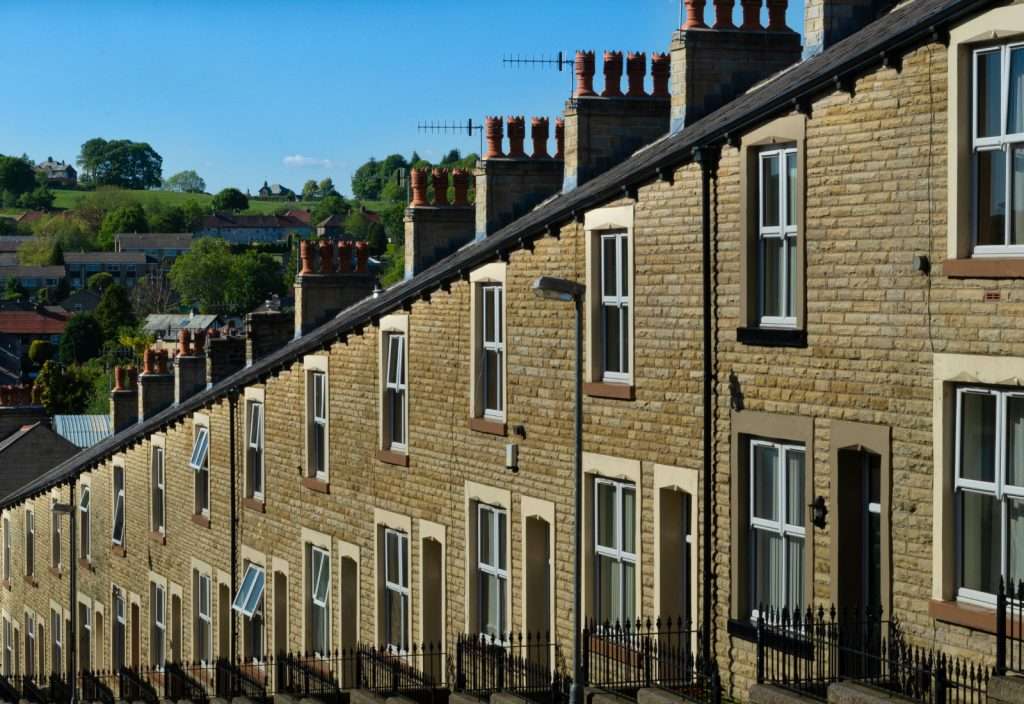
Możliwe zalety zakupu
- Większa kontrola nad domem — właściciel zwykle może urządzać i modernizować nieruchomość, ale powinien sprawdzić przepisy, pozwolenia oraz warunki tytułu. W przypadku leaseholdu umowa może ograniczać zmiany i nakładać obowiązki.
- Kapitał w nieruchomości — w kredycie repayment część raty spłaca kapitał, a część odsetki. Nie oznacza to jednak zysku: wartość nieruchomości może rosnąć albo spadać, a przy sprzedaży występują koszty.
- Przewidywalność w okresie stałej stopy — przy kredycie o stałym oprocentowaniu płatność kredytowa jest zwykle znana przez uzgodniony okres. Nie obejmuje to kosztów napraw, ubezpieczenia ani innych wydatków właściciela.
O czym pamiętać przed zakupem
- Gotówka na start i koszty transakcji — wkład własny i dostępne produkty zależą od kryteriów kredytodawcy. Oprócz niego mogą wystąpić koszty prawnika, wyceny, ubezpieczenia i podatku. SDLT dotyczy Anglii i Irlandii Północnej; w Walii obowiązuje LTT, a w Szkocji LBTT.
- Kredyt i LTV — LTV porównuje pozostały dług z wartością nieruchomości. W kredycie repayment dług może maleć, ale spadek wartości domu może podnieść LTV. W kredycie interest-only same bieżące płatności nie spłacają kapitału.
- Remortgage nie jest automatyczny — nowa oferta może zależeć m.in. od aktualnej wyceny, LTV, stóp, opłat, ewentualnej opłaty za wcześniejszą spłatę i oceny kredytodawcy. MoneyHelper wyjaśnia te elementy.
- Utrzymanie i ubezpieczenie — kredytodawca zwykle wymaga ubezpieczenia budynku. W leaseholdzie może być ono organizowane przez opłaty serwisowe. Ubezpieczenie contents i dodatki awaryjne są odrębnymi produktami, a zakres, wyłączenia i udział własny zależą od polisy.
- Mniejsza płynność — przeprowadzka może wymagać sprzedaży albo wynajęcia nieruchomości zgodnie z warunkami finansowania i prawem. Przy spadku wartości domu możliwa jest sytuacja negative equity, gdy dług przewyższa jego wartość.
Więcej o samym procesie znajdziesz w artykule 7 kroków do zakupu nieruchomości w UK.
Wynajem nieruchomości w UK
Możliwe zalety wynajmu
- Elastyczność — wynajem może ułatwić zmianę miasta, pracy lub rodzaju mieszkania bez kosztów zakupu i sprzedaży nieruchomości.
- Mniej obowiązków właścicielskich — landlord zwykle organizuje ubezpieczenie budynku i odpowiada za obowiązki wynikające z umowy oraz przepisów. Najemca może jednak potrzebować własnego ubezpieczenia contents, a odpowiedzialność za szkodę zależy od okoliczności i umowy.
- Niższa bariera wejścia w niektórych sytuacjach — depozyt najmu może być mniejszy niż wkład własny, lecz całkowite koszty trzeba porównać indywidualnie.
Ograniczenia i zasady najmu
- Mniejsza kontrola nad nieruchomością — zmiany, remonty i zwierzęta mogą wymagać zgody. Czynsz może się zmienić zgodnie z umową i właściwymi przepisami.
- Ochrona i wypowiedzenie zależą od jurysdykcji — w Anglii od 1 maja 2026 r. większość objętych zmianami assured shorthold tenancies przeszła na assured periodic tenancies; właściciel potrzebuje podstawy do odzyskania lokalu i właściwej procedury. Szczegóły, wyjątki i przepisy przejściowe opisuje GOV.UK.
- Nie stosuj jednej zasady do całego UK — w Szkocji, Walii i Irlandii Północnej obowiązują odrębne typy umów oraz zasady wypowiedzenia. Na przykład walijski system Renting Homes używa occupation contracts; sprawdź wytyczne rządu Walii dla swojej umowy. Przy najmie na czas określony wcześniejsze wyjście może również zależeć od warunków kontraktu.
Wynajem nie buduje kapitału w wynajmowanym domu, ale nie przesądza o całej sytuacji finansowej najemcy. Z kolei zakup nie gwarantuje wzrostu wartości ani niższych kosztów w przyszłości.
Jak podjąć decyzję?
Zbierz na jednej liście wszystkie koszty obu opcji, oddziel wydatki jednorazowe od miesięcznych i sprawdź, ile zostanie po ich opłaceniu. Następnie rozważ horyzont zamieszkania, bezpieczeństwo dochodów, potrzebę przeprowadzki oraz gotowość do napraw i formalności. Jeśli liczby lub warunki umowy są niejasne, nie zakładaj, że przyszła oferta kredytu, czynsz lub wartość nieruchomości będą korzystne.
Jeżeli chcesz omówić swoją sytuację i możliwe następne kroki, skontaktuj się z nami na wstępną rozmowę. Możemy wyjaśnić, jakie informacje zwykle są potrzebne przy wyborze kredytu, ale to kredytodawca przeprowadza pełną ocenę Twojej aplikacji kredytowej i podejmuje decyzję.
FAQ
Najczęściej zadawane pytania
Czy kupno domu zawsze jest lepsze niż wynajem?
Nie. Zakup i wynajem mają inne koszty, ryzyka oraz poziom elastyczności. Porównaj pełny budżet, planowany czas zamieszkania, rezerwę finansową i gotowość do obowiązków właściciela.
Czym różni się kredyt repayment od interest-only?
W kredycie repayment rata obejmuje odsetki i zwykle część kapitału. W kredycie interest-only bieżąca płatność zasadniczo pokrywa odsetki, a kapitał pozostaje do spłaty zgodnie z warunkami kredytu.
Czy niższe LTV gwarantuje tańszy remortgage?
Nie. LTV jest jednym z elementów oceny. Na ofertę i całkowity koszt mogą wpływać także wycena nieruchomości, stopy, opłaty, opłata za wcześniejszą spłatę oraz kryteria kredytodawcy.
Jakie podatki trzeba sprawdzić przy zakupie domu w UK?
Sprawdź podatek właściwy dla lokalizacji: SDLT w Anglii i Irlandii Północnej, LTT w Walii albo LBTT w Szkocji. Stawki, progi i ulgi zależą od okoliczności, dlatego nie należy przenosić zasad z jednej jurysdykcji do drugiej.
Czy najemca może kupić ubezpieczenie domu?
Najemca może rozważyć ubezpieczenie contents dla swoich rzeczy. Ubezpieczenie budynku zwykle organizuje landlord, a przy kredycie może go wymagać kredytodawca. Przed zakupem polisy sprawdź zakres, wyłączenia i udział własny.