TL;DR
Na skróty
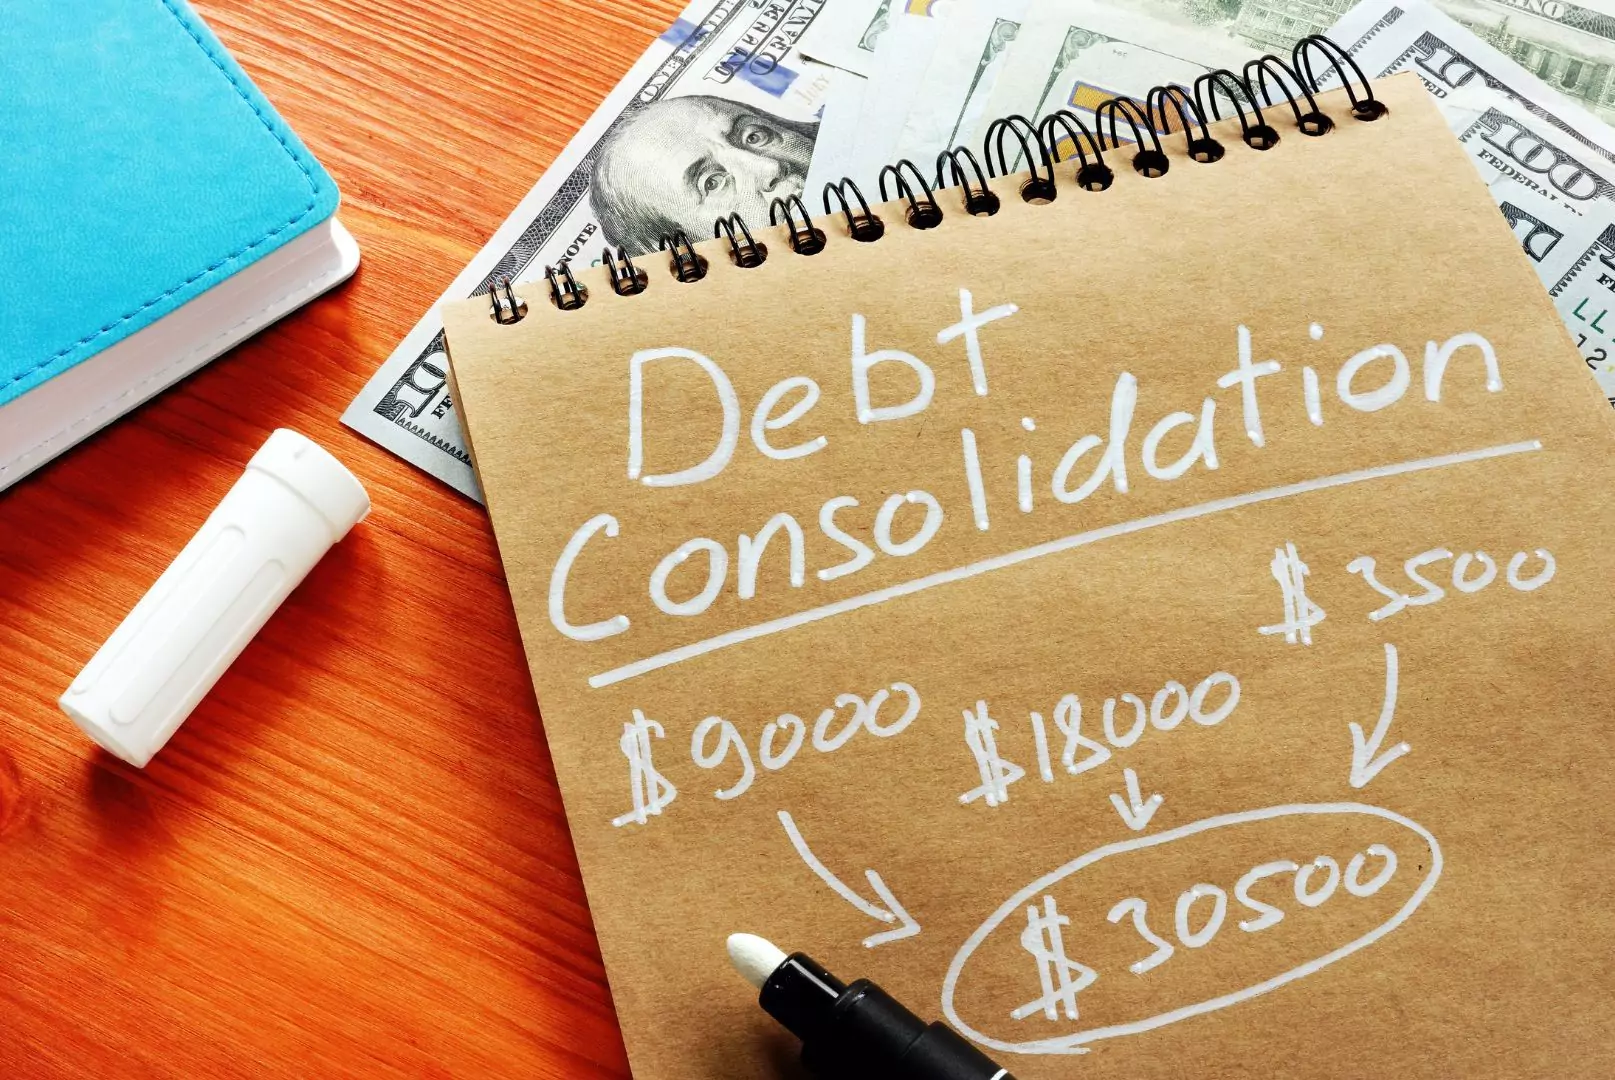
- Konsolidacja długów polega na zaciągnięciu nowej pożyczki, z której spłacasz kilka dotychczasowych zobowiązań – potem spłacasz jedną ratę u jednego pożyczkodawcy.
- Konsolidacja ma sens tylko wtedy, gdy stać Cię na nowe raty, a jej łączny koszt (odsetki i opłaty) nie przewyższy oszczędności. Dłuższy okres spłaty może podnieść łączny koszt.
- IVA (Individual Voluntary Arrangement) to formalne porozumienie z wierzycielami, zawierane za pośrednictwem insolvency practitionera w Anglii, Walii i Irlandii Północnej. Trwa zwykle 5 lub 6 lat i wpływa na historię kredytową.
- W Szkocji odpowiednikiem IVA jest Trust Deed.
- Zanim wybierzesz któreś z tych rozwiązań, warto skorzystać z bezpłatnej porady w organizacji charytatywnej zajmującej się długami, np. StepChange.
Choć naszą specjalnością są kredyty hipoteczne, postanowiliśmy dać Wam kilka wskazówek dotyczących konsolidacji w UK, ze szczególnym uwzględnieniem IVA, czyli Individual Voluntary Arrangement. Jeśli planujesz zakup nieruchomości, ale zmagasz się z zadłużeniem, ten artykuł będzie dla Ciebie bardzo przydatny.
Na czym polega konsolidacja długów w UK?
Najprościej rzecz ujmując, konsolidacja długów to połączenie kilku zobowiązań w jedno. Dzięki temu wszystkie pożyczki spłacasz za pomocą jednej raty. Nowa pożyczka może mieć niższe oprocentowanie lub dłuższy okres spłaty niż dotychczasowe zobowiązania, ale nie zawsze tak jest. Konsolidacja jest o tyle korzystna, że w razie jakichkolwiek dalszych problemów, negocjujesz z jednym, a nie kilkoma wierzycielami.
Pożyczkę konsolidacyjną możesz rozważyć, jeśli:
-
masz zadłużone karty kredytowe
-
masz kilka pożyczek gotówkowych
-
masz do spłaty kilka chwilówek
-
masz debet na koncie (overdraft)
Same pożyczki konsolidacyjne dzielą się na:
-
zabezpieczone zastawem, na przykład nieruchomością (secured)
-
niezabezpieczone (unsecured)
Jeśli chcesz dowiedzieć się więcej na temat wad i zalet pożyczki konsolidacyjnej, zachęcamy do przeczytania artykułu Money Helper.
Koszty i ryzyka konsolidacji
W praktyce konsolidacja polega na zaciągnięciu nowej pożyczki (debt consolidation loan), z której spłacasz dotychczasowe zobowiązania. To nowa umowa kredytowa, a nie porozumienie z wierzycielami – takim porozumieniem jest na przykład IVA, opisane niżej.
Dzięki konsolidacji spłacasz dług jedną ratą, a dłuższy okres kredytowania może obniżyć miesięczną ratę. Niestety, nie ma nic za darmo. Konsolidacja zadłużenia może być droższą opcją w dłuższej perspektywie, ponieważ może oznaczać płacenie wyższych odsetek ogółem. Konsolidacja pożyczek może wiązać się z opłatami na rzecz pożyczkodawców. Dodatkowo, opóźnienia lub niepełne wpłaty będą wpływały na Twój credit score. Pamiętaj też, że niektóre pożyczki konsolidacyjne wymagają zabezpieczenia na nieruchomości – jeśli przestaniesz spłacać raty, pożyczkodawca może przejąć Twój dom. Źródła: StepChange, Money supermarket.
Kiedy konsolidacja ma sens, a kiedy nie?
Konsolidacja nie zawsze jest dobrym rozwiązaniem. Warto ją rozważyć, gdy:
-
Oszczędności wynikające z pożyczki konsolidacyjnej będą wyższe niż ewentualne opłaty
-
Jesteś w stanie spłacać raty nowej pożyczki
-
Chcesz ograniczyć swoje wydatki w celu spłaty zadłużenia
-
Łączne oprocentowanie pożyczki konsolidacyjnej (APR) będzie niższe niż dotychczas
Konsolidacja nie ma sensu, jeśli:
-
Nie stać Cię na spłatę nowych rat
-
Pożyczka konsolidacyjna nie pomoże Ci w spłaceniu wszystkich obecnych należności
-
Koszty pożyczki konsolidacyjnej przekroczą oszczędności
Co zamiast konsolidacji?
Pożyczka konsolidacyjna ma sens przede wszystkim wtedy, gdy stać Cię na nowe raty. Jeśli nie jesteś w stanie płacić rat, warto rozważyć inne rozwiązania, takie jak opisane niżej IVA, i wcześniej skorzystać z bezpłatnej porady w organizacji charytatywnej zajmującej się długami, np. StepChange.
Individual Voluntary Arrangement
IVA to formalne, prawnie wiążące porozumienie między dłużnikiem a wierzycielami, zawierane za pośrednictwem insolvency practitionera. Można je zawrzeć na terenie Anglii, Walii i Irlandii Północnej (źródło: StepChange). IVA służy do spłaty zobowiązań takich jak:
-
kredyt w rachunku bieżącym (overdraft),
-
pożyczka gotówkowa,
-
catalogue debts,
-
pożyczki konsumpcyjne spłacane w ratach,
-
długi na karcie kredytowej lub karcie sklepowej,
-
zaległości podatkowe na rzecz HMRC
Źródło: National Debtline
Przed zawarciem IVA insolvency practitioner sprawdzi Twoje finanse i ustali, jaką kwotę realnie możesz co miesiąc wpłacać. Pamiętaj, że IVA to formalna procedura niewypłacalności. Insolvency practitioner zwykle pobiera opłaty – za przygotowanie umowy i za obsługę wpłat. IVA zostaje wpisane do rejestru Individual Insolvency Register, a wpis jest usuwany 3 miesiące po zakończeniu IVA. Przez 6 lat od zatwierdzenia IVA widnieje też w Twojej historii kredytowej, co może utrudnić uzyskanie kredytu, w tym kredytu hipotecznego (źródła: GOV.UK, National Debtline).
Jeśli potrzebujesz specjalistycznej pomocy z zakresu konsolidacji długów przy użyciu kredytu hipotecznego w UK, to zachęcam Cię do skorzystania z usług naszego doradcy kredytowego w UK - Extend Finance! Doradzamy w zakresie doboru odpowiedniego banku, podpowiadamy, jakie rozwiązanie będzie najlepsze oraz wskazujemy, na co zwrócić uwagę podczas konsolidacji długów w UK.
Co jeśli mieszkam w Szkocji?
Wspomnieliśmy już, że porozumienia IVA nie można zawrzeć na terenie Szkocji. Nie oznacza to jednak, że brakuje podobnych rozwiązań prawnych dla dłużników z tego kraju. Szkockim odpowiednikiem IVA jest Trust Deed (źródło: Scottish IVAs). Możesz skorzystać z tej formy pomocy, jeśli:
-
Mieszkasz w Szkocji,
-
Masz długi w łącznej wysokości co najmniej 5000 funtów,
-
Zasiłki nie są Twoim jedynym dochodem i nie jesteś dyrektorem spółki,
-
Nie jesteś w stanie spłacić długów w całości w ciągu mniej niż 4 lat,
-
Nie jesteś w trakcie niezakończonego bankructwa (undischarged bankruptcy).
Źródło: mygov.scot
Korzystając z Trust Deed, twój Trustee, czyli licencjonowany zarządca pomaga Ci w negocjacjach z pożyczkodawcami, kalkuluje dla Ciebie nową miesięczną ratę i rozlicza się z dotychczasowymi wierzycielami.
Najważniejsze cechy Trust Deed to:
-
Jest to jedna z alternatyw dla ogłoszenia bankructwa (w Szkocji: sequestration)
-
Gdy Trust Deed uzyska status chroniony (protected trust deed), wierzyciele nie mogą doliczać odsetek ani podejmować dalszych działań, np. sądowych, w związku z długami objętymi Trust Deed
-
W przypadku chronionego Trust Deed (protected trust deed) długi objęte umową, które pozostaną po ostatniej wpłacie (zwykle po 4 latach), zostają umorzone
Obszerniejszy opis Trust Deed znajdziesz tutaj oraz tutaj.
Podsumowanie
-
Konsolidacja długów w UK polega na zaciągnięciu nowej pożyczki, z której spłacasz kilka dotychczasowych zobowiązań. Konsolidacja pozwala połączyć kilka zobowiązań, np. zadłużenie na kartach kredytowych i pożyczki, w jedną spłatę u jednego pożyczkodawcy.
-
Pożyczka konsolidacyjna to nowa umowa kredytowa, a nie porozumienie z wierzycielami. Ma sens tylko wtedy, gdy stać Cię na nowe raty, a jej koszty nie przewyższą oszczędności.
-
IVA pozwala zastąpić spłaty wielu wierzycielom jedną regularną wpłatą na rzecz insolvency practitionera, który dzieli ją między wierzycieli; wysokość wpłaty ustala się na podstawie tego, na co realnie Cię stać. Co więcej, akceptacja umowy przez wierzycieli zakłada zamrożenie odsetek. IVA trwa zwykle 5 lub 6 lat (60 lub 72 miesięczne wpłaty), a dokładny okres ustala insolvency practitioner na podstawie Twojej sytuacji.
-
W Szkocji zamiast IVA można rozważyć Trust Deed.
FAQ
Najczęściej zadawane pytania
Na czym polega konsolidacja długów w UK?
Konsolidacja polega na zaciągnięciu nowej pożyczki, z której spłacasz kilka dotychczasowych zobowiązań, np. długi na kartach kredytowych i pożyczki. Potem spłacasz jedną ratę u jednego pożyczkodawcy. Dłuższy okres spłaty może obniżyć ratę, ale podnieść łączny koszt.
Kiedy konsolidacja ma sens?
Gdy stać Cię na raty nowej pożyczki, a oszczędności przewyższą opłaty i odsetki. Jeśli nie jesteś w stanie płacić rat, skorzystaj z bezpłatnej porady w organizacji charytatywnej zajmującej się długami, np. StepChange.
Czym jest IVA?
IVA (Individual Voluntary Arrangement) to formalne, prawnie wiążące porozumienie z wierzycielami, zawierane za pośrednictwem insolvency practitionera i dostępne w Anglii, Walii i Irlandii Północnej. Płacisz jedną regularną wpłatę, którą insolvency practitioner dzieli między wierzycieli, a po akceptacji umowy wierzyciele nie doliczają odsetek.
Jak długo trwa IVA i jak wpływa na historię kredytową?
IVA trwa zwykle 5 lub 6 lat. Jest wpisane do rejestru Individual Insolvency Register do 3 miesięcy po zakończeniu i przez 6 lat od zatwierdzenia widnieje w historii kredytowej, co może utrudnić uzyskanie kredytu, w tym kredytu hipotecznego.
Czy IVA jest dostępne w Szkocji?
Nie. W Szkocji odpowiednikiem IVA jest Trust Deed. Możesz z niego skorzystać, jeśli mieszkasz w Szkocji, masz długi w łącznej wysokości co najmniej 5000 funtów, zasiłki nie są Twoim jedynym dochodem, nie jesteś dyrektorem spółki, nie jesteś w stanie spłacić długów w całości w ciągu mniej niż 4 lat i nie jesteś w trakcie niezakończonego bankructwa.