TL;DR
Na skróty
- Ubezpieczenie od złamań wypłaca jednorazowe świadczenie pieniężne po urazie wymienionym w warunkach polisy.
- Najczęściej wykupuje się je jako opcję dodatkową do innej polisy, np. ubezpieczenia na życie lub Income Protection.
- Wysokość świadczeń, limity i wyłączenia różnią się między ubezpieczycielami - sprawdzisz je w dokumencie Key Facts.
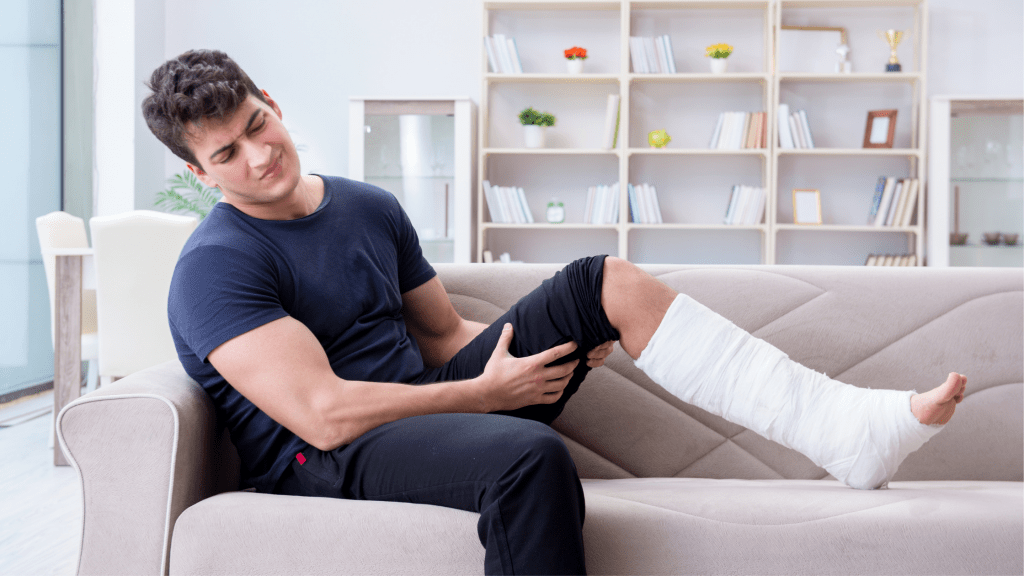
Każdy boi się złamań i innych poważnych urazów kończyn - każdy taki wypadek wiąże się z bólem. W jeszcze gorszej sytuacji są osoby pracujące fizycznie. Jeśli jesteś kurierem, magazynierem, pracujesz na budowie lub wykonujesz inny zawód wymagający dużej ilości ruchu i siły, zdecydowanie powinieneś zastanowić się, czy ubezpieczenie od złamań nie byłoby pomocne.
Jak działa ubezpieczenie od złamań w UK?
Ubezpieczenie od złamań wypłaca jednorazowe świadczenie pieniężne po urazie wymienionym w warunkach polisy. Jego wysokość jest określona w polisie dla danego urazu, a pieniądze możesz przeznaczyć m.in. na bieżące wydatki w czasie rekonwalescencji.
Rodzaje ubezpieczeń od złamań
Ubezpieczenia w UK rozwijają się cały czas, a firmy ubezpieczeniowe praktycznie co roku wprowadzają nowe produkty. Mimo to ubezpieczenie od złamań najczęściej nie jest odrębną polisą: zwykle wykupuje się je jako opcję dodatkową do ubezpieczenia na życie, ubezpieczenia od chorób krytycznych, ubezpieczenia dochodu (Income Protection) lub ubezpieczenia wypadkowego, a u niektórych ubezpieczycieli jest częścią Income Protection bez dodatkowej opłaty.
Taką ochronę w formie dodatku do polisy oferują m.in. Aviva i Zurich (oferta ubezpieczycieli może się zmieniać). Co do zasady, ich zakup nie wiąże się z dużym wydatkiem - to dosłownie kilka funtów miesięcznie. Świadczenia różnią się między ubezpieczycielami. Przykładowe maksymalne świadczenia w roku polisowym (ich wysokość zależy od rodzaju urazu):
- Aviva - do £6,000
- Zurich - do £6,000
Dodajmy przy tym, że wartość wypłaconego świadczenia zależy od rodzaju urazu, występuje również okresowy limit kwotowy - nie otrzymasz więcej niż określoną sumę w ciągu roku. Niektóre polisy obejmują również zwichnięcia stawów oraz zerwania więzadeł lub ścięgien, podczas gdy inne dotyczą wyłącznie złamań kości.
Zdarza się, że ubezpieczyciele automatycznie rozszerzają zakres polis Income Protection (ubezpieczenia dochodu) o złamania. Dobrymi przykładami mogą być Royal London i Aegon. W części firm, zakup ubezpieczenia od złamań jest możliwy wyłącznie za pośrednictwem brokera, takiego jak Extend Finance.
Ubezpieczenie od złamań jako element ubezpieczenia wypadkowego
Drugą spotykaną opcją jest ubezpieczenie wypadkowe, które obejmuje również złamania. Przykładem jest MultiProtect od MetLife – polisa wypadkowa, w której złamania są częścią podstawowej ochrony, a jej zakres wybiera się w jednostkach (maksymalnie 5 tzw. units). Im więcej jednostek wykupisz, tym wyższa będzie składka, ale i wyższe świadczenia. W tym produkcie możesz też dokupić ochronę dla dzieci (Child Cover) – obejmuje ona podobne zdarzenia, ale wypłacane kwoty są niższe.
W MultiProtect wysokość świadczenia zależy też od tego, czy złamana kość należy do grupy kości głównych (major), czy pozostałych (minor). Wybierając ubezpieczenie od złamań dla siebie lub swoich bliskich, zwróć uwagę na wypłacane kwoty - jeśli w Twoim zawodzie najczęściej łamie się określoną kość lub skręca określony staw, zdecydowanie warto zdecydować się na produkt, który będzie chronił właśnie tę narażoną część ciała. Listę objętych urazów, limity i wyłączenia znajdziesz w dokumencie Key Facts (Policy Summary), a pełne zasady - w warunkach polisy (Policy Terms and Conditions).
Wykluczenia w ubezpieczeniach od złamań
U części ubezpieczycieli wyłączenia obejmują m.in. sporty i aktywności podwyższonego ryzyka; niektóre polisy nie mają takich standardowych wyłączeń. Ich uprawianie częściej wiąże się z urazami, które w normalnych warunkach byłyby podstawą do zgłoszenia roszczenia. Typowe wyłączenia to m.in.:
- kolarstwo górskie;
- boks, MMA i inne sztuki walki;
- rugby;
- jazda konna;
- sporty motocyklowe;
- czynny udział w czynie bezprawnym;
- złamania spowodowane osteoporozą lub inną chorobą osłabiającą kości.
Dokładny skład listy jest zależny od firmy ubezpieczeniowej. Jeśli uprawiasz sport o podwyższonym ryzyku urazu, poinformuj nas o tym, abyśmy mogli sprawdzić dostępność odpowiedniej ochrony oraz wyjaśnić ewentualne wyłączenia lub ograniczenia. Zaznaczmy również, że istnieją ubezpieczyciele, którzy nie chronią swoich klientów przed tzw. “małymi złamaniami”, np. palców rąk i stóp. Takie urazy zwykle mają mniejszy wpływ na zdolność do pracy.
Planujesz kupić ubezpieczenie od złamań w UK? Koniecznie skontaktuj się z nami. Nie pobierzemy żadnej opłaty za pomoc - otrzymujemy jedynie prowizje od ubezpieczycieli. Pomożemy Ci porównać dostępne polisy pod kątem zakresu ochrony, wyłączeń i kosztów. Serdecznie zapraszamy do kontaktu!
FAQ
Najczęściej zadawane pytania
Jak działa ubezpieczenie od złamań w UK?
Wypłaca jednorazowe świadczenie pieniężne po urazie wymienionym w warunkach polisy. Możesz przeznaczyć je np. na bieżące wydatki w czasie rekonwalescencji.
Jakie są rodzaje ubezpieczenia od złamań?
Najczęściej nie jest to odrębna polisa: zwykle wykupuje się je jako opcję dodatkową do ubezpieczenia na życie, od chorób krytycznych, ubezpieczenia dochodu (Income Protection) lub ubezpieczenia wypadkowego.
Czego nie obejmuje ubezpieczenie od złamań?
U części ubezpieczycieli wyłączenia obejmują m.in. sporty i aktywności podwyższonego ryzyka oraz złamania spowodowane osteoporozą. Listę wyłączeń znajdziesz w dokumencie Key Facts, a pełne zasady - w warunkach polisy.