TL;DR
Na skróty
- Ustal cel oszczędzania i oszacuj potrzebną kwotę – bez tego trudno określić, ile odkładać co miesiąc.
- Przeanalizuj historię transakcji i podziel wydatki na kategorie, np. żywność, dom, transport i rozrywkę.
- Zaplanuj w budżecie stałe, nieuniknione koszty, takie jak czynsz, rachunki, ubezpieczenia i raty.
- Ogranicz zbędne wydatki i spłacaj długi konsumenckie, które zmniejszają zdolność kredytową.
- Korzystaj z aplikacji bankowej, arkusza kalkulacyjnego lub aplikacji do budżetowania i uwzględnij w planach dodatkowe koszty posiadania nieruchomości.
Jeśli czytasz ten artykuł, prawdopodobnie planujesz starać się o kredyt hipoteczny lub właśnie go spłacasz i czujesz, że trochę brakuje Ci pieniędzy. Niezależnie od celu, w jakim zdecydowałeś się wejść na naszą stronę, ten artykuł powinien być pomocny. Z tego wpisu dowiesz się między innymi:
-
Jakie wydatki warto ograniczyć w pierwszej kolejności;
-
Jakie narzędzia do oszczędzania okażą się pomocne;
-
Jak oszacować, ile odkładać na swój cel.
Ile powinienem oszczędzać?
Nie od dziś wiadomo, że pieniądze oszczędza się znacznie łatwiej, gdy cały ten proces ma swój cel. Może to być wkład własny potrzebny do uzyskania kredytu hipotecznego, samochód, remont lub zagraniczne wakacje. Niezależnie od Twoich potrzeb, powinieneś oszacować kwotę, jaka będzie niezbędna do ich zaspokojenia. Bez tego, określenie sumy, którą trzeba będzie odkładać jest w zasadzie niemożliwe.
Nie ma jednej właściwej kwoty – najlepiej regularnie odkładać tyle, ile realnie pozwala Twój budżet, i zacząć od niewielkiej poduszki finansowej na nieprzewidziane wydatki. Realne kwoty będą się oczywiście mocno różniły. Trudno przecież oczekiwać, że małżeństwo zarabiające 50 tysięcy funtów rocznie będzie w stanie gromadzić tyle samo co para, której dochody przekraczają 100 tysięcy, choć może się zdarzyć, że wyższe przychody wcale nie przełożą się na więcej pieniędzy na koncie.
Koszty zakupu zależą od ceny nieruchomości, podatków, finansowania i przebiegu transakcji; przygotuj indywidualny kosztorys. Uwzględnij koszty prawne, podatki, wyceny i przeprowadzki właściwe dla swojej transakcji. Prowizję agenta sprzedającego zwykle płaci sprzedający; po Twojej stronie może wystąpić odrębna opłata, jeśli zlecasz usługę buying agentowi lub kupujesz na warunkach przewidujących taką opłatę.
Krok 1: Zobrazuj swoje wydatki
Zasadniczy problem z naszymi finansami nie polega na tym, że kupujemy drogie rzeczy, które rujnują nasz budżet. Zamiast tego, wydajemy setki funtów na drobnostki, które nie poprawiają naszego komfortu, ale wpływają na poziom bezpieczeństwa finansowego. Sam pomyśl, kiedy ostatni raz zaglądałeś w historię swoich transakcji? Jesteśmy niemalże pewni, że znajdziesz w niej wiele zakupów, o których nawet nie pamiętasz.
Z tego powodu, nim zaczniesz planować swój budżet i plan oszczędzania, przeanalizuj historię swoich transakcji. Podziel wydatki na kategorie takie jak żywność, koszty utrzymania domu, transport, edukacja i rozrywka. Im będzie ich więcej, tym bardziej szczegółowy będzie Twój ogląd sytuacji.
Krok 2: Wydziel budżet na nieuniknione koszty życia
Nikt nie oczekuje, że zrezygnujesz z jedzenia albo będziesz siedzieć przy zgaszonym świetle. Są wydatki, które musisz ponosić regularnie i trudno z nimi dyskutować - dobrym przykładem jest czynsz, który musisz opłacać aż do momentu, w którym zrealizujesz marzenia o własnym domu. Z tego powodu, Twój budżet powinien obejmować na przykład:
-
Czesne za szkołę Twoich dzieci;
-
Miesięczną opłatę za wynajem domu;
-
Składki ubezpieczeniowe;
-
Wysokość ewentualnych rat pożyczek czy leasingu;
-
Określoną kwotę, którą przeznaczysz na jedzenie, prąd, wodę czy gaz.
Oczywiście, warto zastanowić się, czy nie możesz wydawać mniej - może przydałoby się zrobić review ubezpieczeń by sprawdzić, czy nie przepłacasz, albo lepiej planować zakupy? Wiele gospodarstw domowych wyrzuca część jedzenia, bo kupuje go po prostu za dużo.
Krok 3: Ogranicz niepotrzebne wydatki
Jak już wspomnieliśmy, dużym zagrożeniem dla Twojego budżetu są drobne, niekoniecznie racjonalne wydatki. Zastanów się, czy korzystasz ze wszystkich abonamentów, a jeśli tak, to czy nie jesteś w stanie korzystać z tańszego planu. Może nie musisz tak często kupować jedzenia poza domem, albo jesteś w stanie zrezygnować z kawy kupowanej w kawiarni?
Warto też rozważyć tańszy lub krótszy urlop w okresie oszczędzania – dzięki temu przybliżysz się do swojego celu.
Krok 4: Pozbądź się długów konsumenckich
Raty kart kredytowych i innych zobowiązań zmniejszają środki dostępne w miesięcznym budżecie i mogą wpływać na zdolność kredytową. Plan spłaty powinien uwzględniać podstawowe koszty życia oraz charakter i warunki każdego zobowiązania.
Ustal plan spłaty dopasowany do budżetu. Najpierw zadbaj o podstawowe koszty życia i zobowiązania, których brak spłaty ma najpoważniejsze konsekwencje. Przy dodatkowych spłatach porównaj oprocentowanie, opłaty i potrzebę dostępu do pieniędzy w nagłym przypadku. Jeśli zalegasz z płatnościami, skorzystaj z bezpłatnej, niezależnej pomocy w sprawach zadłużenia.
Krok 5: Pamiętaj o swoim komforcie
Zbierając pieniądze na wkład własny, będziesz intensywnie oszczędzać przez wiele miesięcy, a może ponad rok. To dużo czasu (pełnego pracy i wyrzeczeń) dlatego zdecydowanie powinieneś zaplanować sobie system nagród. Przykładowo:
-
W zamian za odłożenie określonej kwoty (np. 1000 funtów), wydziel sobie pewną sumę, którą przeznaczysz na wyjście do restauracji, na imprezę lub do kina;
-
Po przekroczeniu większej kwoty, wynoszącej na przykład 1/4 lub 1/3 Twojego celu, pomyśl o wybraniu się na chociaż krótki urlop. Istnieje wiele opcji na stosunkowo niedrogi wyjazd, który pomoże Ci się zregenerować.
Krok 6: Wykorzystuj efektywne narzędzia
Bardzo zmotywowana i zdyscyplinowana osoba może zaplanować swój budżet domowy bez użycia jakichkolwiek narzędzi. Jeśli jednak cenisz sobie wygodę, warto pomyśleć o dodatkowych ułatwieniach, oferowanych zarówno przez Twój bank, jak i firmy zewnętrzne.
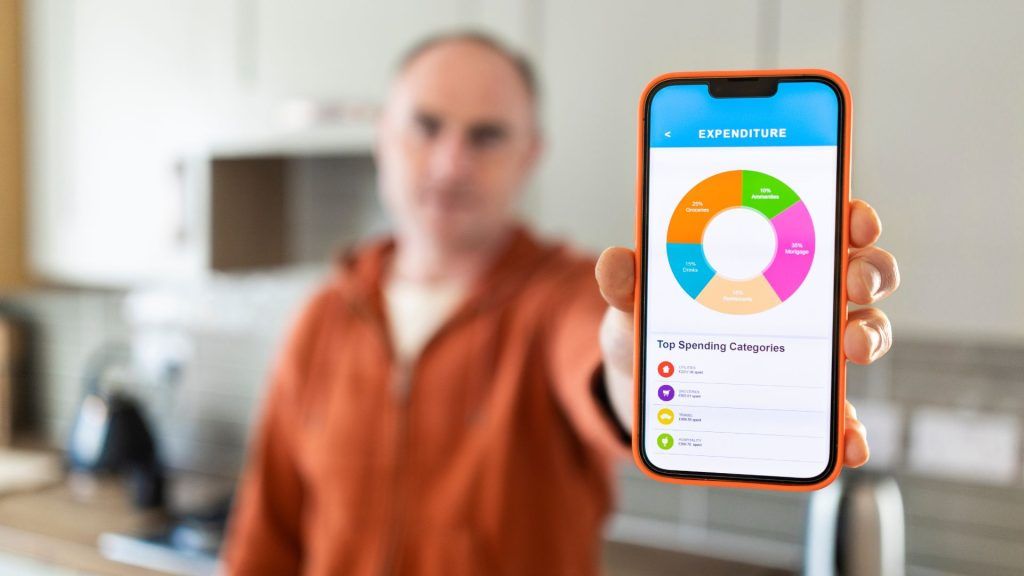
Pierwszym narzędziem, które powinieneś przetestować, jest aplikacja Twojego banku - wiele z tych instytucji oferuje automatyczną kategoryzację wydatków. O ile trudno w ten sposób planować swoje przyszłe wydatki, jest to dobry sposób na sprawdzenie, czy Twój budżet jest realistyczny. Jeśli zaplanowałeś, że na transport wydasz około 15% swoich dochodów, a w rzeczywistości jest to 30%, ewidentnie trzeba jeszcze raz przyjrzeć się swoim możliwościom finansowym.
Warto również skorzystać z Excela i innych programów biurowych. Za ich pomocą, możesz tworzyć tabele służące do notowania ponoszonych wydatków. Wiele osób z pewnością doceni możliwość tworzenia prostych wykresów, które obrazują zjawiska znacznie lepiej niż cyfry.
Jeśli zależy Ci na najwyższym stopniu profesjonalizmu, możesz pobrać specjalne aplikacje, które dedykowane są wyłącznie oszczędzaniu. Pomocne mogą być aplikacje do budżetowania albo kategoryzacja wydatków dostępna w wielu aplikacjach bankowych – wybierz narzędzie, z którego będziesz regularnie korzystać.
Krok 7: Porozmawiaj z brokerem kredytowym
Jako firma, nie zajmujemy się doradztwem finansowym - specjalizujemy się w kredytach hipotecznych i ubezpieczeniach, dlatego w razie potrzeby, sugerujemy naszym klientom wizytę w odpowiedniej organizacji, na przykład Citizens Advice. Nie znaczy to jednak, że nie jesteśmy w stanie pomóc.
Jako broker kredytowy, możemy sprawdzić, ile dokładnie musisz oszczędzić, aby kupić konkretną nieruchomość. Twój budżet musi powstawać w oparciu o jasno określony cel, a im niższa będzie zaplanowana przez Ciebie kwota, tym większa szansa, że wytrwasz w swoim postanowieniu.
Jak kupno nieruchomości w UK wpłynie na mój budżet domowy?
Zakup domu wiąże się z poniesieniem bardzo dużego wydatku. Rata kredytu częściowo zastąpi czynsz, ale jako właściciel poniesiesz też inne koszty, np. ubezpieczenie budynku, naprawy czy – w przypadku mieszkania – service charge i ground rent. Rata może się też zmienić po zakończeniu okresu stałej stopy, dlatego warto uwzględnić te koszty w budżecie jeszcze przed zakupem.
W dłuższej perspektywie, kredyt hipoteczny może być bardzo pomocny. Przy kredycie spłacanym w systemie kapitałowo-odsetkowym (repayment) z każdą ratą spłacasz część kapitału. Regularne nadpłaty mogą skrócić okres kredytowania lub obniżyć ratę – sprawdź jednak w swojej umowie limit nadpłat i ewentualne opłaty za wcześniejszą spłatę (early repayment charges).
Podsumowanie
Kredyt hipoteczny to poważne zobowiązanie, które przez cały okres spłaty wpływa na finanse domowe, dlatego warto stale monitorować domowe finanse.
W tym artykule przedstawiliśmy kroki, które pomogą zadbać o budżet domowy i zachować dyscyplinę finansową. Mamy nadzieję, że dzięki tym wskazówkom okres spłaty kredytu będzie dla Was chociażby trochę łatwiejszy i będzie wymagał jak najmniej wyrzeczeń.
FAQ
Najczęściej zadawane pytania
Od czego zacząć planowanie budżetu domowego przed kredytem hipotecznym?
Od ustalenia celu, np. wkładu własnego, i oszacowania potrzebnej kwoty. Następnie przeanalizuj historię transakcji i podziel wydatki na kategorie, takie jak żywność, koszty utrzymania domu, transport, edukacja i rozrywka. Dzięki temu zobaczysz, ile realnie możesz odkładać.
Ile odkładać miesięcznie na wkład własny?
Nie ma jednej właściwej kwoty – najlepiej regularnie odkładać tyle, ile realnie pozwala Twój budżet, i zacząć od niewielkiej poduszki finansowej na nieprzewidziane wydatki. Miesięczną kwotę obliczysz, dzieląc potrzebną sumę przez liczbę miesięcy, w których chcesz ją zebrać.
Jak ograniczyć wydatki, żeby szybciej oszczędzać?
Sprawdź, czy korzystasz ze wszystkich abonamentów i czy wystarczy Ci tańszy plan, rzadziej kupuj jedzenie poza domem i lepiej planuj zakupy. Warto też zrobić przegląd ubezpieczeń i rozważyć tańszy lub krótszy urlop w okresie oszczędzania.
Czy karty kredytowe i pożyczki obniżają zdolność kredytową?
Ustal plan spłaty dopasowany do budżetu. Najpierw zadbaj o podstawowe koszty życia i zobowiązania, których brak spłaty ma najpoważniejsze konsekwencje. Przy dodatkowych spłatach porównaj oprocentowanie, opłaty i potrzebę dostępu do pieniędzy w nagłym przypadku. Jeśli zalegasz z płatnościami, skorzystaj z bezpłatnej, niezależnej pomocy w sprawach zadłużenia.
Czy regularne nadpłaty skrócą spłatę kredytu hipotecznego?
Regularne nadpłaty mogą skrócić okres kredytowania lub obniżyć ratę. Przed nadpłatą sprawdź jednak w swojej umowie limit nadpłat i ewentualne opłaty za wcześniejszą spłatę (early repayment charges).


