TL;DR
Na skróty
- Kredyty na nieruchomości na wynajem krótkoterminowy (holiday let mortgages) oferują m.in. towarzystwa budowlane i wyspecjalizowani kredytodawcy – standardowy kredyt Buy-to-Let zwykle nie przewiduje wynajmu krótkoterminowego.
- Kredytodawca zwykle opiera się na prognozie przychodów z wynajmu wakacyjnego i sprawdza, czy przychód brutto pokryje odsetki liczone według testowej, wyższej stopy (stress rate) – wymagany poziom zależy od kredytodawcy.
- W niektórych częściach UK – np. w Szkocji – wynajem krótkoterminowy wymaga licencji wydawanej przez lokalny council; trzeba ją uzyskać przed przyjęciem pierwszych rezerwacji.
- Kredytodawca może wymagać ubezpieczenia, które dopuszcza wynajem wakacyjny – standardowe ubezpieczenie domu zwykle nie obejmuje takiego wykorzystania nieruchomości.
- Od kwietnia 2025 r. nie obowiązuje specjalny reżim podatkowy dla wynajmu wakacyjnego (FHL), a przejście na zwykły najem może wymagać zgody kredytodawcy lub refinansowania (remortgage).
W ostatnich latach szczególnie popularne stały się platformy typu short-let, takie jak Booking.com lub Airbnb, które pośredniczą w rezerwacji zakwaterowania. Umożliwiają one właścicielom nieruchomości wynajmowanie swoich mieszkań i domów na krótki termin – zazwyczaj od kilku dni do dwóch tygodni. W tym wpisie opiszemy, na czym polegają kredyty inwestycyjne na nieruchomości na wynajem krótkoterminowy.
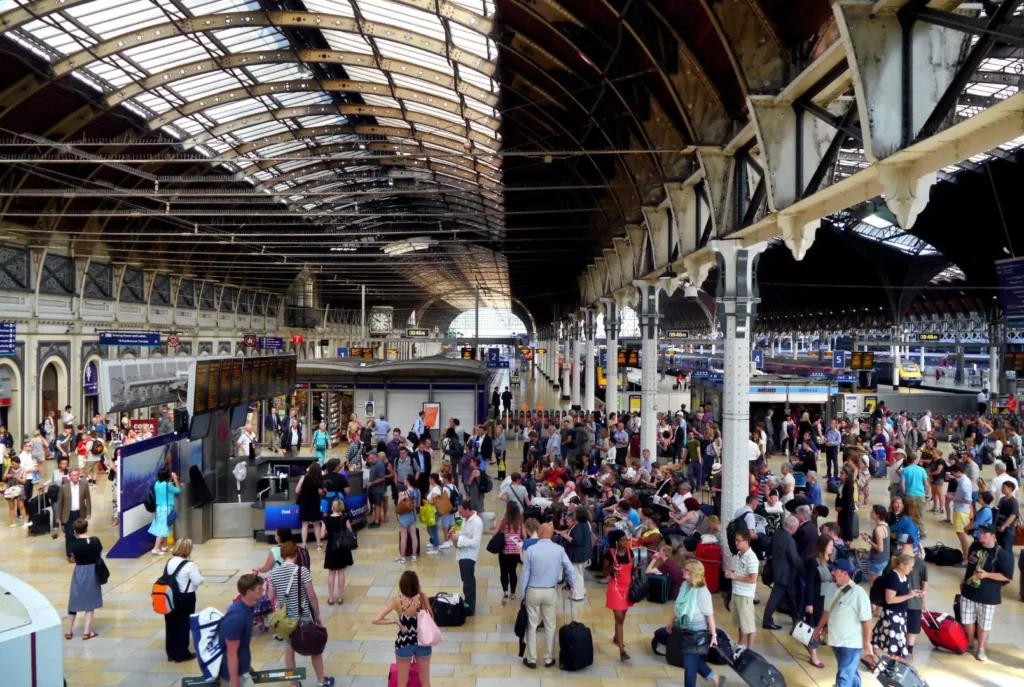
Alternatywą do wynajmowania swojej nieruchomości stałym lokatorom na kilka miesięcy lub lat stał się wynajem krótkoterminowy. Głównie jest on skupiony na turystach odwiedzających dane miasto, którzy potrzebują noclegu. Takie rozwiązanie stało się olbrzymią konkurencją dla hoteli, które przez lata były najpopularniejszym wyborem dla zwiedzających – lecz kiedy pojawiła się opcja tanich apartamentów lub domów na wyłączność, wiele osób bardzo chętnie zaczęło z tego korzystać.
Wynajem krótkoterminowy pozwala elastycznie ustalać stawki za noc, np. wyższe w sezonie turystycznym, ale wiąże się też z większą ilością pracy, wyższymi kosztami operacyjnymi i zmiennym obłożeniem – jego opłacalność nie jest gwarantowana. Trzeba poświęcić więcej czasu na obsługę gości oraz wydawać pieniądze na częste sprzątanie mieszkania i pranie pościeli i ręczników. Przy odpowiedniej wiedzy i organizacji część tych obowiązków i kosztów można jednak zoptymalizować.
Kredyt inwestycyjny na nieruchomość na wynajem krótkoterminowy
Kredyty na nieruchomości na wynajem krótkoterminowy (holiday let mortgages) oferują m.in. towarzystwa budowlane i wyspecjalizowani kredytodawcy. Zazwyczaj takie produkty nazywane są Holiday Let Mortgages lub Short-term Let Mortgages. Jest to odmiana kredytu Buy-to-Let, szczególnie nastawiona na wynajem krótkoterminowy. Pamiętaj, że standardowy kredyt Buy-to-Let zwykle nie przewiduje wynajmu krótkoterminowego – wynajem wakacyjny bez zgody kredytodawcy może naruszać warunki umowy kredytowej, co może prowadzić do poważnych konsekwencji. W tej sytuacji consent to let również może nie rozwiązać problemu – niektórzy kredytodawcy wprost wykluczają w ramach tej zgody wynajem wakacyjny, dlatego zawsze sprawdź warunki u swojego kredytodawcy.
Przy wynajmie krótkoterminowym kredytodawcy stosują własne, dodatkowe kryteria – np. minimalny dochód osobisty kredytobiorcy czy prognozę przychodów z najmu – dlatego warunki kredytu mogą różnić się od zwykłego kredytu Buy-to-Let. Oprócz przeprowadzenia klasycznej oceny zdolności kredytowej kredytodawca przeanalizuje również twoją inwestycję pod względem przewidywanych przychodów oraz możliwego ryzyka. Bardzo ważnym aspektem są właśnie prognozowane przychody z wynajmu. Kredytodawca zwykle opiera się na prognozie przychodów z wynajmu wakacyjnego – np. na szacunku rzeczoznawcy (valuer) lub projekcji lokalnego agenta zajmującego się wynajmem wakacyjnym. Na potrzeby własnej oceny inwestycji dane o przychodach i obłożeniu podobnych obiektów w danej lokalizacji możesz sprawdzić w serwisach typu AirDNA lub u lokalnych agentów i właścicieli nieruchomości na wynajem krótkoterminowy.
Na tej podstawie kredytodawca sprawdzi tzw. rental cover ratio (ICR), czyli czy przychód z wynajmu (brutto) pokryje odsetki kredytu liczone według testowej, wyższej stopy (stress rate) z odpowiednim zapasem – wymagany poziom zależy od kredytodawcy (np. 125%). Jeśli kredyt zaciąga spółka LTD, kredytodawcy mogą wymagać osobistej gwarancji (personal guarantee) od dyrektorów spółki – oznacza to, że odpowiadają oni za spłatę kredytu własnym majątkiem.
Warto pamiętać, że oprocentowanie kredytów Holiday Let może różnić się od zwykłych kredytów Buy-to-Let – zależnie od kredytodawcy, produktu i LTV bywa wyższe lub porównywalne, dlatego warto porównać oferty. Na dostępne warunki wpływają m.in. wysokość wkładu własnego, sytuacja finansowa i historia kredytowa (credit score).
Licencja na wynajem
Jeśli myślisz o kredycie inwestycyjnym na nieruchomość na wynajem krótkoterminowy, pamiętaj, że w niektórych częściach UK – np. w Szkocji – wynajem krótkoterminowy wymaga licencji wydawanej przez lokalny council. W Szkocji prowadzenie wynajmu krótkoterminowego bez licencji jest przestępstwem – grozi za to grzywna do £2,500 i roczny zakaz ubiegania się o licencję. Licencję trzeba uzyskać przed przyjęciem pierwszych rezerwacji, dlatego warto sprawdzić lokalne zasady jeszcze przed złożeniem aplikacji kredytowej.
W Szkocji lokalne władze mogą wyznaczyć tzw. short-term let control area – na nowy wynajem krótkoterminowy w takim obszarze najprawdopodobniej potrzebna będzie także zgoda planistyczna (planning permission), co służy ograniczaniu liczby takich obiektów. Obecnie dotyczy to m.in. całego Edynburga. Przed wystąpieniem o kredyt hipoteczny koniecznie dowiedz się, jak wygląda sytuacja w regionie, w którym planujesz kupić nieruchomość.
Polisa ubezpieczeniowa Holiday Let
Warto również pamiętać, że przy kredycie holiday let kredytodawca może wymagać ubezpieczenia, które dopuszcza wynajem wakacyjny i obejmuje związane z nim ryzyka, np. odpowiedzialność cywilną wobec gości. Przed wypłatą kredytu kredytodawca będzie chciał się upewnić, że ubezpieczenie nieruchomości (buildings insurance) spełnia jego minimalne wymogi; zakres ochrony, np. od pożaru czy zalania, zależy od konkretnej polisy.
Oprócz tego potrzebna będzie polisa przeznaczona do wynajmu wakacyjnego (Holiday Let Insurance) – standardowe ubezpieczenie domu zwykle nie obejmuje takiego wykorzystania nieruchomości, a w przypadku Landlord Insurance sprawdź, czy polisa wprost dopuszcza wynajem krótkoterminowy. Zależnie od polisy może ona obejmować m.in. odpowiedzialność cywilną wobec gości oraz utratę przychodu z najmu po szkodzie objętej ubezpieczeniem; ochrona przed kradzieżą lub zniszczeniami spowodowanymi przez gości bywa wyłączona albo dostępna jako rozszerzenie, więc dokładnie sprawdź warunki polisy. Kredytodawca może sprawdzić przed wypłatą kredytu, czy ubezpieczenie spełnia jego wymogi i jest zgodne z warunkami umowy kredytowej.
Jakie mam opcje, jeśli chcę zrezygnować z wynajmu krótkoterminowego?
Po uzyskaniu kredytu hipotecznego typu Holiday Let, w trakcie wynajmowania nieruchomości, może zdarzyć się wiele sytuacji, które utrudnią prowadzenie działalności. Oczywiście zdarzenia losowe mogą przydarzyć się każdemu i wpłynąć na każdą inwestycję, jednak wynajem krótkoterminowy cechuje się dużą złożonością zarządzania inwestycją oraz wieloma zmiennymi. Oprócz samego posiadania nieruchomości i zdarzających się napraw dochodzi tutaj jeszcze kontakt i rozliczanie się z klientami oraz częste sprzątanie mieszkania (lub zawarcie umowy z firmą sprzątającą). Pogodzenie tych czynności z codziennym życiem może nie być proste, szczególnie jeśli na co dzień mieszka się w innym mieście.
Jeśli zechcesz przejść z wynajmu krótkoterminowego na długoterminowy, skontaktuj się z kredytodawcą – warunki kredytu holiday let mogą wykluczać zwykły najem, więc zmiana może wymagać jego zgody lub refinansowania (remortgage) na kredyt Buy-to-Let. Pamiętaj, że oprocentowanie kredytów Holiday Let i klasycznych BTL różni się w zależności od kredytodawcy i produktu, dlatego porównanie ofert i rozważenie refinansowania (remortgage) może być dobrym pomysłem.
W krytycznej sytuacji możesz też po prostu sprzedać nieruchomość – jest to rozwiązanie uniwersalne i dotyczy większości kredytów hipotecznych. Jeśli ktoś decyduje się na sprzedaż nieruchomości i spłatę kredytu z uzyskanych środków, kończy wcześniej umowę kredytową i zamyka zobowiązanie. Pamiętaj jednak, że sama sprzedaż wiąże się z kosztami, a spłata kredytu ze środków ze sprzedaży obędzie się bez dodatkowych obciążeń tylko wtedy, gdy:
-
wartość nieruchomości nie spadła poniżej kwoty pozostałej do spłaty – taka sytuacja to Negative Equity: środki ze sprzedaży nie pokryją wtedy w pełni zadłużenia wobec kredytodawcy, a brakującą kwotę (tzw. shortfall) kredytobiorca musi dopłacić z własnych środków;
-
nie trzeba zapłacić wysokiej opłaty ERC – Early Repayment Charge to opłata, którą kredytodawca może pobrać przy wcześniejszej spłacie kredytu (lub nadpłacie powyżej dozwolonego limitu) w okresie obowiązywania preferencyjnego oprocentowania, np. stałej stopy – kiedy dokładnie obowiązuje, określa umowa kredytowa. Jeśli nieruchomość zostanie sprzedana np. po 2 latach, a okres stałego oprocentowania trwa 3 lata, inwestor może być zobowiązany uiścić tę opłatę – zależnie od warunków produktu.
Podatki
Od 6 kwietnia 2025 r. (podatek dochodowy i podatek od zysków kapitałowych – CGT) oraz od 1 kwietnia 2025 r. (podatek od osób prawnych – corporation tax) zniesiono specjalny reżim podatkowy dla umeblowanych nieruchomości na wynajem wakacyjny (furnished holiday lettings, FHL). Dochody z wynajmu wakacyjnego są obecnie opodatkowane tak samo jak dochody z innego najmu nieruchomości mieszkalnych – w przypadku osób fizycznych oznacza to m.in., że ulga na koszty finansowania (np. odsetki od kredytu) jest ograniczona do obniżki podatku według stawki podstawowej (basic rate). Szczegóły opisuje dokument rządu UK; w sprawie swojej sytuacji warto skonsultować się z doradcą podatkowym.
Podsumowanie
Otrzymanie kredytu hipotecznego na nieruchomość na wynajem krótkoterminowy jest możliwe, jednak wymaga odpowiedniego przygotowania i strategii. Należy zdawać sobie sprawę z tego, jakie obowiązki ciągnie za sobą bycie landlordem nieruchomości na wynajem wakacyjny oraz jak pogodzić je z codziennym życiem. Doświadczenie w zarządzaniu nieruchomością na wynajem może ułatwić prowadzenie takiej inwestycji. Trzeba również pamiętać o odpowiedniej licencji oraz ubezpieczeniu – ich brak może wywołać konflikt między tobą a kredytodawcą lub organami prawa.
FAQ
Najczęściej zadawane pytania
Czy mogę wynajmować krótkoterminowo nieruchomość kupioną na zwykły kredyt Buy-to-Let?
Standardowy kredyt Buy-to-Let zwykle nie przewiduje wynajmu krótkoterminowego – wynajem wakacyjny bez zgody kredytodawcy może naruszać warunki umowy kredytowej. Consent to let również może nie rozwiązać problemu, bo niektórzy kredytodawcy wprost wykluczają w ramach tej zgody wynajem wakacyjny. Zawsze sprawdź warunki u swojego kredytodawcy.
Jak kredytodawca ocenia przychód z wynajmu wakacyjnego?
Kredytodawca zwykle opiera się na prognozie przychodów – np. na szacunku rzeczoznawcy (valuer) lub projekcji lokalnego agenta zajmującego się wynajmem wakacyjnym. Następnie sprawdza rental cover ratio (ICR), czyli czy przychód z wynajmu (brutto) pokryje odsetki liczone według testowej, wyższej stopy (stress rate) z odpowiednim zapasem. Wymagany poziom zależy od kredytodawcy (np. 125%).
Czy potrzebuję licencji na wynajem krótkoterminowy?
Zależy to od lokalizacji. W niektórych częściach UK – np. w Szkocji – wynajem krótkoterminowy wymaga licencji wydawanej przez lokalny council, którą trzeba uzyskać przed przyjęciem pierwszych rezerwacji. W Szkocji wynajem bez licencji jest przestępstwem – grozi za to grzywna do £2,500 i roczny zakaz ubiegania się o licencję.
Jakiego ubezpieczenia może wymagać kredytodawca?
Kredytodawca będzie chciał się upewnić, że ubezpieczenie nieruchomości (buildings insurance) spełnia jego minimalne wymogi, i może wymagać ubezpieczenia, które dopuszcza wynajem wakacyjny i obejmuje związane z nim ryzyka, np. odpowiedzialność cywilną wobec gości. Standardowe ubezpieczenie domu zwykle nie obejmuje takiego wykorzystania nieruchomości, a w przypadku Landlord Insurance sprawdź, czy polisa wprost dopuszcza wynajem krótkoterminowy.
Co mogę zrobić, jeśli chcę zrezygnować z wynajmu krótkoterminowego?
Skontaktuj się z kredytodawcą – warunki kredytu holiday let mogą wykluczać zwykły najem, więc przejście na wynajem długoterminowy może wymagać jego zgody lub refinansowania (remortgage) na kredyt Buy-to-Let. Możesz też sprzedać nieruchomość, ale weź pod uwagę koszty sprzedaży, ryzyko Negative Equity oraz możliwą opłatę za wcześniejszą spłatę (ERC), zależną od warunków produktu.